
Pengadilan PFII: 5 Hal Penting tentang Sengketa Pajak
Pengadilan PFII menjadi salah satu pengaturan dalam Undang-Undang Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia. Kewenangannya mencakup berbagai perkara, termasuk yang timbul dari pemberian fasilitas perpajakan di PFII.
Menurut pemberitaan DDTCNews pada 2 November 2026, undang-undang tersebut mengatur pengadilan dengan kewenangan khusus dan eksklusif.
Bagi pelaku usaha, informasi ini menjadi alasan untuk memahami hubungan antara kegiatan bisnis, fasilitas pajak, dan forum penyelesaian perkara. Berikut lima hal penting yang perlu diketahui.
1. Pengadilan PFII Memiliki Kewenangan Khusus
Pengadilan PFII berwenang memeriksa, mengadili, dan memutus perkara dalam lingkup yang ditentukan undang-undang.
Karena terdapat ruang lingkup tertentu, pembaca perlu memeriksa kaitan suatu perkara dengan PFII sebelum menyimpulkan forum penyelesaiannya. Gunakan dokumen transaksi dan dasar hukum sebagai bahan pemeriksaan, bukan hanya nama atau bidang usaha perusahaan.
Dalam pembahasan internal, siapkan pertanyaan sederhana: kegiatan apa yang dipersoalkan, siapa pihak yang terlibat, dan dokumen apa yang menjelaskan hubungan para pihak?
Pertanyaan tersebut membantu perusahaan menyusun gambaran awal sebelum meminta penilaian profesional.
2. Perkara Fasilitas Perpajakan Termasuk di Dalamnya
Pasal 39 ayat (1) huruf c mengatur kewenangan atas perkara yang timbul dari pemberian fasilitas perpajakan di PFII.
Ruang lingkup ini perlu diperhatikan saat membaca istilah “sengketa pajak”. Hindari menganggap bahwa setiap persoalan pajak perusahaan akan memiliki jalur penyelesaian yang sama.
Sebagai langkah persiapan administrasi, perusahaan dapat menyusun satu folder khusus untuk setiap fasilitas yang dipelajari atau digunakan. Isi folder tersebut dapat mencakup:
- Dokumen permohonan dan persetujuan, apabila ada.
- Dasar perhitungan yang digunakan perusahaan.
- Catatan penghasilan dan transaksi terkait.
- Surat atau korespondensi dengan pihak berwenang.
- Penjelasan mengenai asumsi dalam pencatatan.
Daftar ini merupakan saran pengorganisasian dokumen, bukan daftar persyaratan resmi pengajuan perkara ke Pengadilan PFII.
3. Kewenangannya Juga Mencakup Perkara Usaha
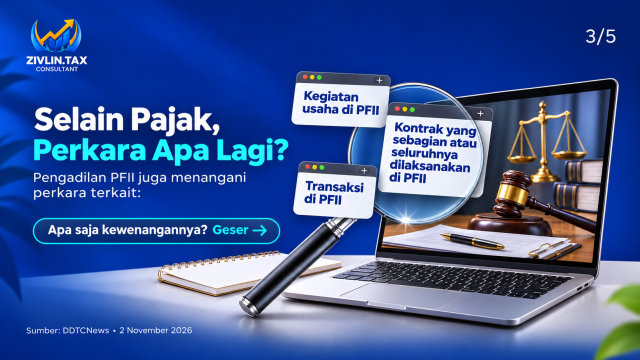
Selain perpajakan, cakupannya meliputi kegiatan usaha di PFII, kontrak yang sebagian atau seluruhnya dilaksanakan di PFII, serta transaksi di PFII.
Bagi perusahaan yang merencanakan kerja sama bisnis, pemeriksaan dokumen kontrak sebaiknya dilakukan sejak awal. Perhatikan uraian pekerjaan, lokasi pelaksanaan, hak dan kewajiban, serta klausul penyelesaian perselisihan.
Saat meninjau kontrak, buat catatan mengenai istilah yang belum dipahami. Tandai pula bagian yang berbeda antara rancangan awal dan dokumen final.
Penyimpanan versi dokumen secara tertib membantu tim keuangan dan hukum menggunakan informasi yang sama. Misalnya, gunakan nama file yang memuat tanggal, pihak terkait, dan status dokumen agar tidak tertukar.
4. Kepailitan dan Kesepakatan Para Pihak Turut Dicakup
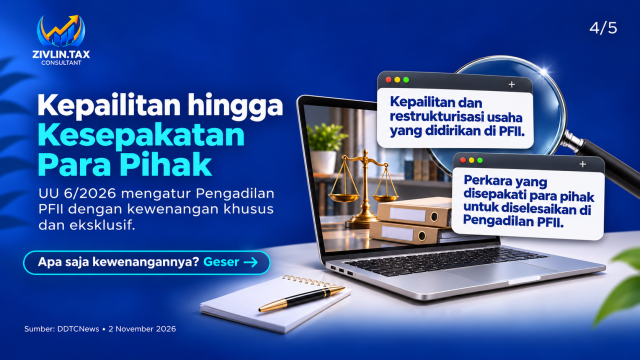
Pengadilan PFII juga menangani kepailitan dan restrukturisasi usaha yang didirikan di PFII. Perkara yang disepakati para pihak untuk diselesaikan di sana turut termasuk dalam kewenangannya.
Untuk kebutuhan pemeriksaan awal, susun kronologi kejadian secara netral. Pisahkan tanggal, peristiwa, pihak yang terlibat, dan bukti pendukung.
Hindari mencampurkan fakta yang sudah memiliki dokumen dengan perkiraan atau ingatan yang belum terverifikasi. Jika ada informasi yang belum lengkap, beri penanda agar dapat diperiksa kembali.
Kronologi yang rapi dapat membantu proses konsultasi. Namun, penentuan langkah hukum, forum, dan kelengkapan pengajuan tetap memerlukan pemeriksaan sesuai kondisi perkara.
5. Penanganan Perkara Mengacu pada Standar Internasional
Pengadilan PFII mengacu pada standar internasional. Pada tingkat pertama dan banding, salah satu hakim majelis harus merupakan hakim agung yang diangkat menjadi hakim Pengadilan PFII. Hakim ad hoc berkewarganegaraan asing juga dimungkinkan untuk perkara tertentu.
Untuk mengikuti perkembangan pengaturannya, bedakan ringkasan berita dengan dokumen hukum yang menjadi dasar pembahasan.
Anda dapat menggunakan Database Peraturan BPK sebagai kanal penelusuran peraturan. Untuk informasi perpajakan umum, kunjungi situs resmi Direktorat Jenderal Pajak.
Saat menemukan informasi baru, catat tanggal publikasi dan simpan tautannya. Kebiasaan ini mempermudah pemeriksaan ketika terdapat pembaruan atau perbedaan penjelasan antarsumber.
Persiapan Administrasi Sebelum Melakukan Konsultasi
Agar konsultasi lebih terarah, siapkan ringkasan persoalan dalam satu halaman. Tuliskan kegiatan usaha perusahaan, pokok masalah, dokumen yang tersedia, dan pertanyaan yang ingin dijawab.
Selanjutnya, kelompokkan dokumen berdasarkan topik. Sebagai contoh, pisahkan kontrak, bukti transaksi, laporan keuangan, dokumen fasilitas pajak, dan korespondensi.
Pastikan angka pada ringkasan dapat ditelusuri ke dokumen asal. Jika terdapat selisih, jelaskan sumbernya atau tandai sebagai bagian yang masih perlu dikonfirmasi.
Tentukan juga siapa yang memahami setiap dokumen. Tim keuangan mungkin menguasai pencatatan, sedangkan tim operasional memahami pelaksanaan transaksi. Dengan pembagian informasi yang jelas, pembahasan dapat berlangsung lebih efisien.
Langkah-langkah tersebut membantu menyiapkan bahan diskusi tanpa mendahului kesimpulan mengenai kewenangan Pengadilan PFII atau hasil suatu perkara.
Konsultasikan Kebutuhan Perpajakan bersama Zivlin Tax
Ingin memahami kaitan perkembangan PFII dengan administrasi pajak perusahaan Anda?
Hubungi Zivlin Tax untuk mendiskusikan kebutuhan perpajakan bisnis Anda. Siapkan profil usaha, ringkasan persoalan, dan dokumen pendukung agar pembahasan sesuai kondisi perusahaan.
Sumber dan Referensi
- DDTCNews — PFII Punya Pengadilan Sendiri, Turut Tangani Sengketa Pajak, 2 November 2026. Sumber utama ringkasan kebijakan.
- Database Peraturan BPK — kanal penelusuran dokumen peraturan.
- Direktorat Jenderal Pajak — kanal informasi perpajakan resmi.
Ringkasan kebijakan mengacu pada pemberitaan tanggal 2 November 2026. Bagian persiapan dokumen merupakan saran administrasi umum.

