
Insentif Pajak Emiten: 5 Hal Penting dari Kajian BEI
Insentif pajak emiten menjadi perhatian Bursa Efek Indonesia atau BEI dalam upaya memperkuat manfaat menjadi perusahaan tercatat. Evaluasi tersebut membahas efektivitas fasilitas yang sudah tersedia serta desain insentif ke depan.
Menurut pemberitaan DDTCNews pada 2 November 2026, salah satu fasilitas yang dievaluasi adalah tarif PPh badan yang lebih rendah bagi perusahaan tercatat dengan persyaratan tertentu.
Berikut lima hal penting mengenai kajian tersebut, disertai langkah persiapan administrasi yang dapat digunakan sebagai bahan pembahasan internal perusahaan.
1. Insentif Pajak Emiten Masih dalam Evaluasi
BEI mengkaji efektivitas insentif perpajakan untuk mendukung pengembangan perusahaan tercatat. Informasi ini perlu dibaca sebagai evaluasi kebijakan, bukan pengumuman fasilitas baru yang langsung dapat digunakan.
Saat menyampaikan berita kepada manajemen, pisahkan tiga hal: fasilitas yang sudah berlaku, kebijakan yang sedang dikaji, dan keputusan baru yang telah ditetapkan.
Pemisahan tersebut membantu perusahaan menggunakan informasi secara tepat. Sebagai contoh, berita mengenai kajian dapat menjadi bahan pemantauan, sedangkan penerapan fasilitas tetap memerlukan pemeriksaan ketentuan dan kondisi perusahaan.
Catat juga tanggal publikasi serta tautan sumber agar informasi mudah diperiksa kembali.
2. Tarif PPh Badan Dapat Menjadi 19%
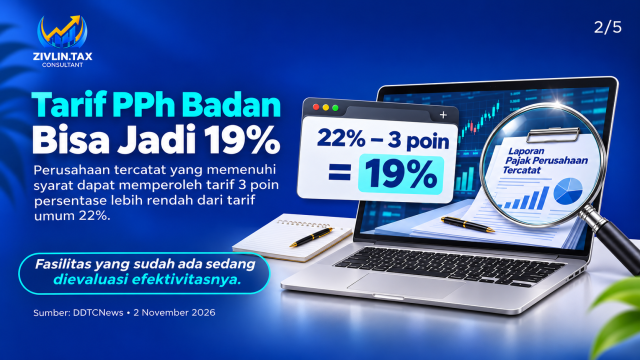
Perusahaan tercatat yang memenuhi syarat dapat memperoleh tarif PPh badan tiga poin persentase lebih rendah dari tarif umum 22%. Dengan demikian, tarifnya menjadi 19%.
| Keterangan | Tarif |
|---|---|
| Tarif umum PPh badan yang dibahas dalam berita | 22% |
| Pengurangan tarif | 3 poin persentase |
| Tarif bagi perusahaan yang memenuhi syarat | 19% |
Istilah “tiga poin persentase” perlu dibedakan dari pengurangan sebesar 3% terhadap nominal pajak.
Dalam lembar perencanaan, tuliskan tarif dan dasar asumsi secara terpisah. Hindari memasukkan fasilitas sebagai manfaat pasti sebelum perusahaan memastikan kelayakannya.
Untuk simulasi internal, perusahaan dapat menyiapkan dua skenario. Skenario pertama menggunakan tarif tanpa asumsi fasilitas, sedangkan skenario kedua menggunakan asumsi fasilitas yang masih harus diverifikasi. Beri label yang jelas agar pembaca tidak menganggap keduanya sebagai hasil perhitungan final.
3. Insentif Pajak Emiten Memiliki Persyaratan
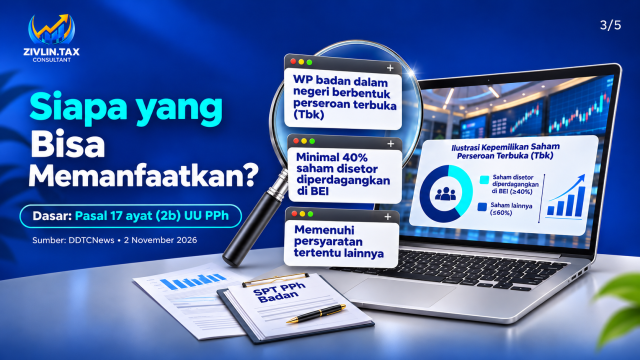
Gambaran persyaratan dalam berita meliputi wajib pajak badan dalam negeri berbentuk perseroan terbuka, sedikitnya 40% saham disetor diperdagangkan di BEI, serta persyaratan tertentu lainnya.
Dasar yang dirujuk adalah Pasal 17 ayat (2b) Undang-Undang Pajak Penghasilan. Karena terdapat ketentuan tambahan, status tercatat di bursa saja belum cukup untuk menyimpulkan kelayakan fasilitas.
Untuk pemeriksaan awal, buat tabel yang memuat ketentuan, kondisi perusahaan, dokumen pendukung, dan hal yang belum terkonfirmasi.
Gunakan penanda seperti “sudah diperiksa”, “dokumen belum tersedia”, atau “perlu penjelasan”. Cara ini membantu tim menghindari kesimpulan berdasarkan informasi yang belum lengkap.
Penelusuran dokumen hukum dapat dimulai melalui JDIH Kementerian Keuangan. Sementara itu, informasi perpajakan umum tersedia pada situs resmi Direktorat Jenderal Pajak.
4. BEI Juga Mendorong Kesiapan Go Public
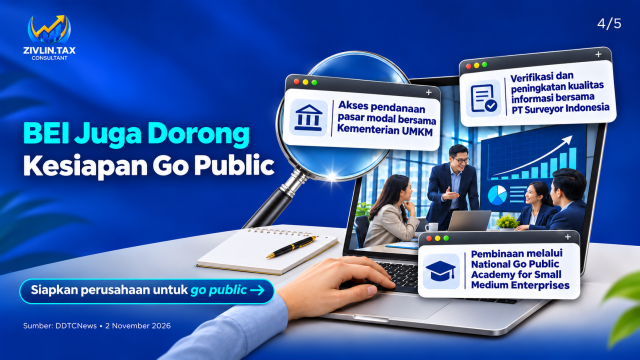
Selain kajian pajak, BEI menjalankan inisiatif akses pendanaan bersama Kementerian UMKM, peningkatan kualitas informasi bersama PT Surveyor Indonesia, serta pembinaan melalui National Go Public Academy for Small Medium Enterprises.
Bagi perusahaan yang mulai mempertimbangkan pasar modal, pembahasan sebaiknya diawali dengan tujuan pendanaan yang jelas.
Tuliskan penggunaan dana yang direncanakan, kebutuhan modal, target pengembangan usaha, dan kemampuan tim mengelola perubahan organisasi. Selanjutnya, bandingkan rencana tersebut dengan kondisi administrasi yang tersedia.
Informasi mengenai pasar modal dan perusahaan tercatat dapat ditelusuri melalui situs resmi Bursa Efek Indonesia.
5. Kesiapan Perusahaan Melampaui Proses IPO
BEI turut menekankan legalitas, tata kelola, manajemen risiko, transparansi, dan keberlanjutan.
Sebagai langkah persiapan umum, perusahaan dapat memulai dari kualitas informasi keuangannya. Pastikan angka dalam laporan dapat ditelusuri ke pencatatan dan dokumen transaksi.
Jika terdapat selisih antara laporan keuangan, pembukuan, dan rekap pajak, buat daftar penjelasan. Pisahkan selisih yang sudah diketahui penyebabnya dari bagian yang masih membutuhkan pemeriksaan.
Langkah berikutnya adalah menetapkan penanggung jawab setiap kelompok dokumen. Tim keuangan dapat mengoordinasikan laporan dan pencatatan, sementara tim terkait menyediakan kontrak, legalitas, serta informasi kegiatan usaha.
Pembagian tanggung jawab yang jelas mempermudah pengumpulan data saat perusahaan membutuhkan pemeriksaan lebih lanjut.
Langkah Menyiapkan Administrasi Pajak Perusahaan
Pembahasan insentif pajak emiten akan lebih terarah jika didukung data yang tertata. Berikut langkah praktis yang dapat dilakukan sebagai persiapan internal.
Rapikan Dokumen Berdasarkan Periode
Kelompokkan laporan, bukti transaksi, dokumen pembayaran, dan pelaporan pajak berdasarkan tahun atau masa yang relevan.
Gunakan nama file yang konsisten agar dokumen mudah dicari. Simpan pula daftar dokumen yang belum tersedia beserta pihak yang perlu dimintai konfirmasi.
Periksa Konsistensi Informasi
Bandingkan identitas perusahaan, periode laporan, serta angka yang digunakan pada dokumen berbeda.
Apabila ada perubahan atau koreksi, sertakan penjelasan dan simpan riwayat versinya. Dengan demikian, tim dapat mengetahui dokumen mana yang menjadi acuan terakhir.
Susun Daftar Pertanyaan Konsultasi
Tuliskan pertanyaan secara spesifik, misalnya mengenai kondisi perusahaan, dasar perhitungan, atau dokumen yang perlu diperiksa.
Daftar pertanyaan membantu pembahasan berfokus pada persoalan yang belum jelas. Langkah persiapan ini merupakan saran administrasi umum, bukan daftar persyaratan resmi untuk memperoleh fasilitas.
Konsultasikan Insentif Pajak Emiten bersama Zivlin Tax
Ingin memahami kaitan fasilitas perpajakan dengan kondisi perusahaan Anda?
Hubungi Zivlin Tax untuk mendiskusikan kebutuhan perpajakan bisnis Anda. Siapkan profil perusahaan, laporan keuangan, dan ringkasan pertanyaan agar pembahasan lebih terarah.
Sumber dan Referensi
- DDTCNews — Perkuat Pasar Modal, BEI Kaji Ulang Insentif Pajak bagi Emiten, 2 November 2026. Sumber utama ringkasan berita.
- Bursa Efek Indonesia — informasi pasar modal dan perusahaan tercatat.
- Direktorat Jenderal Pajak — informasi perpajakan resmi.
- JDIH Kementerian Keuangan — penelusuran produk hukum.
Ringkasan kebijakan mengacu pada pemberitaan tanggal 2 November 2026. Bagian persiapan administrasi merupakan saran umum.

