
Aturan Pajak Oktober 2026: 11 Pembaruan Penting
Aturan pajak Oktober 2026 mencakup pembaruan administrasi, fasilitas perpajakan, kepabeanan, hingga layanan profesi. Pelaku usaha perlu memilah aturan yang berkaitan langsung dengan kegiatan dan transaksi mereka.
Berdasarkan rangkuman DDTCNews, ulasan bulan tersebut memuat ketentuan yang terbit, beredar, atau mulai berlaku. Karena itu, tanggal penerbitan perlu dibedakan dari tanggal penerapannya.
Berikut ringkasan pembaruan dan langkah praktis untuk menyiapkan administrasi usaha.
Ringkasan 11 Aturan Pajak Oktober 2026
| Aturan | Pokok pembaruan |
|---|---|
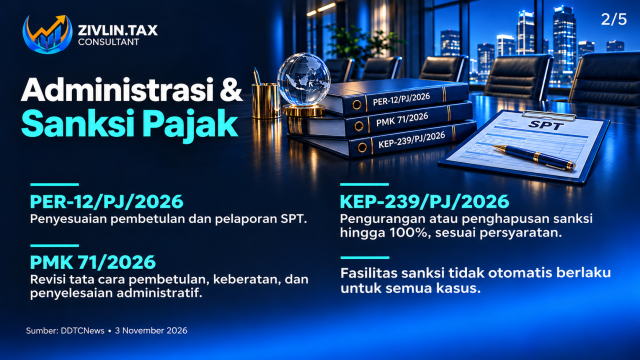
| PER-12/PJ/2026 | Penyesuaian pembetulan dan pelaporan SPT. |
| PMK 71/2026 | Revisi prosedur pembetulan, keberatan, dan penyelesaian administratif. |
| KEP-239/PJ/2026 | Pengurangan atau penghapusan sanksi hingga 100% sesuai persyaratan. |
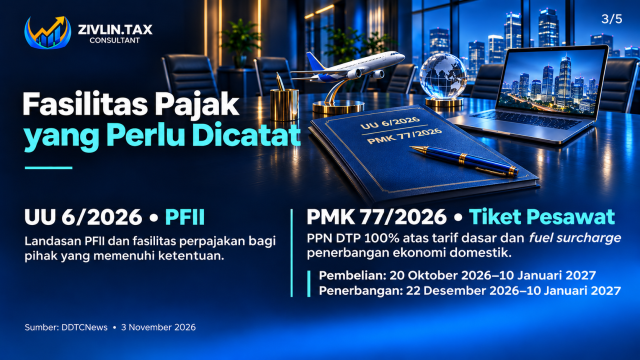
| UU 6/2026 | Landasan PFII dan fasilitas perpajakannya. |
| PMK 77/2026 | PPN ditanggung pemerintah untuk tiket pesawat ekonomi domestik periode Nataru. |
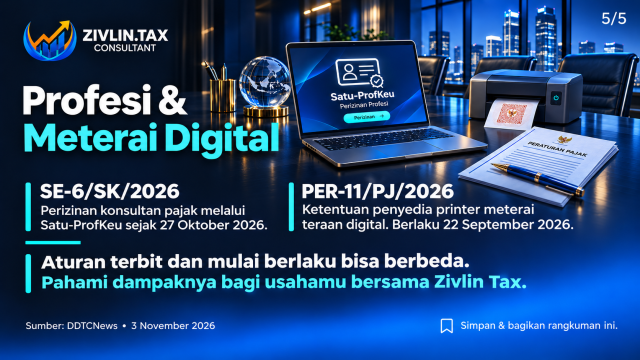
| SE-6/SK/2026 | Perizinan konsultan pajak melalui Satu-ProfKeu. |
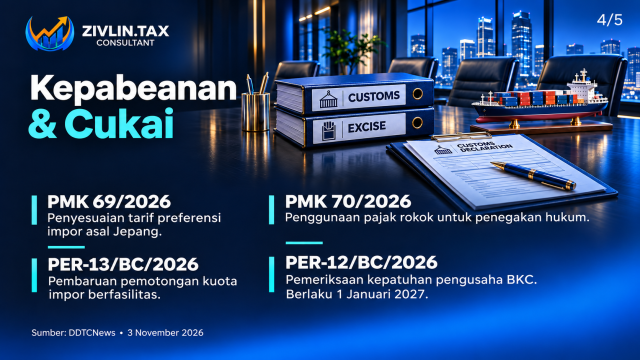
| PER-12/BC/2026 | Pembaruan pemeriksaan kepatuhan pengusaha barang kena cukai. |
| PMK 70/2026 | Penggunaan pajak rokok untuk penegakan hukum kepabeanan dan cukai. |
| PMK 69/2026 | Penyesuaian tarif preferensi impor asal Jepang. |
| PER-13/BC/2026 | Pembaruan pemotongan kuota impor yang memperoleh fasilitas. |
| PER-11/PJ/2026 | Ketentuan penyedia printer meterai teraan digital. |
Tanggal Penting yang Perlu Dicatat
- 27 Oktober 2026: layanan perizinan konsultan pajak melalui Satu-ProfKeu.
- 1 Januari 2027: PER-12/BC/2026 mulai berlaku.
- 20 Oktober 2026–10 Januari 2027: periode pembelian tiket dalam insentif PMK 77/2026.
- 22 Desember 2026–10 Januari 2027: periode penerbangan yang tercakup dalam insentif tersebut.
Ringkasan ini membantu pencarian awal. Penerapan setiap ketentuan tetap memerlukan pembacaan dokumen aturan secara lengkap.
Cara Memilah Aturan Pajak Oktober 2026 untuk Usaha
Tidak semua pembaruan memerlukan tindakan yang sama. Mulailah dengan mencocokkan topik aturan terhadap kegiatan perusahaan.
Untuk memudahkan pemeriksaan, kelompokkan bahan penelaahan sebagai berikut:
- Administrasi pajak: dokumen SPT, permohonan, dan korespondensi perpajakan.
- Fasilitas perpajakan: transaksi yang sedang ditinjau untuk kemungkinan memperoleh fasilitas.
- Kepabeanan dan cukai: dokumen impor, fasilitas barang, serta administrasi pengusaha terkait.
- Layanan profesi: kebutuhan perizinan dan akses platform yang digunakan.
Pengelompokan tersebut merupakan cara kerja administrasi, bukan penetapan bahwa perusahaan sudah memenuhi syarat fasilitas tertentu.
Setelah kelompoknya jelas, tentukan siapa yang akan membaca aturan, menyiapkan dokumen, dan memeriksa hasil penelaahan. Pembagian tugas sederhana membantu menghindari pemeriksaan berulang tanpa kesimpulan yang terdokumentasi.
Periksa Tanggal Berlaku Sebelum Menyesuaikan Proses
Dalam menelaah aturan pajak Oktober 2026, buat kolom terpisah untuk tanggal penetapan, pengundangan, dan mulai berlaku.
Tambahkan pula catatan mengenai periode transaksi apabila suatu fasilitas memiliki batas waktu khusus. Dengan begitu, tim tidak hanya mengandalkan bulan terbitnya berita.
Sebagai contoh cara kerja, tim dapat mencatat pertanyaan berikut sebelum mengubah prosedur:
- Transaksi atau kegiatan apa yang sedang diperiksa?
- Periode mana yang berkaitan dengan transaksi tersebut?
- Dokumen aturan mana yang menjadi acuan?
- Bagian mana yang masih perlu dikonfirmasi?
Pertanyaan ini membantu mengarahkan pembacaan pada kebutuhan perusahaan. Jika jawabannya belum tersedia, tandai sebagai pekerjaan terbuka.
Siapkan Dokumen Pendukung yang Mudah Ditelusuri
Sebelum membahas perubahan prosedur, kumpulkan dokumen yang berkaitan dengan persoalan yang sedang ditelaah.
Untuk pemeriksaan administrasi, siapkan salinan pelaporan dan bukti penerimaannya. Untuk transaksi usaha, kumpulkan invoice, bukti pembayaran, serta dokumen pendukung lain yang tersedia.
Gunakan nama berkas yang konsisten. Misalnya, susun berdasarkan tanggal, nama pihak, jenis dokumen, dan nomor referensi.
Apabila terdapat perbedaan nilai atau informasi, tuliskan selisihnya dalam catatan terpisah. Hindari mengganti dokumen atau pencatatan sebelum penyebab perbedaannya dipahami.
Kerapian dokumen membuat diskusi lebih terarah. Tim juga dapat mengetahui informasi mana yang sudah didukung bukti dan mana yang masih berupa asumsi.
Buat Rekap Pemeriksaan Internal
Agar hasil pembacaan tidak berhenti sebagai kumpulan tautan, gunakan tabel kerja sederhana.
| Bagian pemeriksaan | Catatan yang diisi |
|---|---|
| Aturan yang ditelaah | Nomor dan judul dokumen. |
| Kegiatan terkait | Transaksi atau proses usaha yang diperiksa. |
| Periode | Tanggal atau masa yang relevan. |
| Dokumen tersedia | Daftar bukti pendukung. |
| Hal belum jelas | Pertanyaan yang perlu dikonfirmasi. |
| Penanggung jawab | Orang yang menyiapkan atau memeriksa data. |
Tabel tersebut dapat digunakan saat rapat internal maupun konsultasi. Isi status berdasarkan pekerjaan yang benar-benar sudah dilakukan, bukan berdasarkan perkiraan.
Konsultasikan Pembaruan Pajak Bersama Zivlin Tax
Memahami aturan pajak Oktober 2026 membutuhkan lebih dari membaca judul berita. Perusahaan perlu mencocokkan ketentuan, periode, dan dokumen dengan kondisi usahanya.
Butuh bantuan menelaah perubahan peraturan atau merapikan administrasi perpajakan? Hubungi Zivlin Tax untuk mendiskusikan kebutuhan usahamu berdasarkan data yang tersedia.
Siapkan ringkasan persoalan dan dokumen utama agar pembahasan lebih efektif. Simpan artikel ini sebagai daftar bacaan awal untuk tim keuangan dan pajak.
Sumber dan Tautan Pendukung
- Rangkuman peraturan perpajakan dalam ulasan Oktober 2026 — DDTCNews
- JDIH Kementerian Keuangan
- Direktorat Jenderal Pajak
Ringkasan disusun berdasarkan pemberitaan yang dirujuk. Langkah administrasi dalam artikel merupakan saran persiapan internal, bukan daftar persyaratan resmi untuk memperoleh fasilitas.

