
– ZivlinTax Konsultan Pajak Bogor –
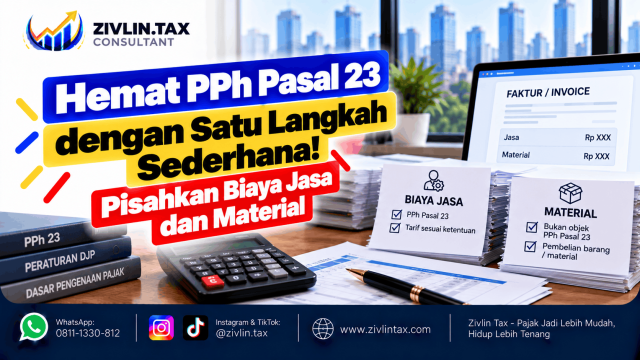
Bogor – Tahukah Anda bahwa perusahaan bisa mengoptimalkan pemotongan PPh Pasal 23 dengan memisahkan biaya jasa dan biaya pembelian material dalam transaksi tertentu? Banyak perusahaan belum memahami bahwa seluruh nilai tagihan jasa tidak selalu harus menjadi dasar pemotongan PPh Pasal 23. Dalam kondisi tertentu, pembayaran atas pembelian barang atau material yang berkaitan dengan jasa dapat dikecualikan dari jumlah bruto sebagai dasar pemotongan, sepanjang memenuhi persyaratan dan didukung dokumen yang sah.
Sumber : zivlintax.com
Artinya, perusahaan dapat menghindari pemotongan pajak atas komponen biaya yang memang tidak termasuk dasar pengenaan PPh Pasal 23. Namun, pemisahan tersebut tidak boleh dilakukan hanya dengan mengubah rincian invoice. Harus ada transaksi yang nyata, dokumen pendukung, dan pencatatan yang sesuai.
Apa Itu PPh Pasal 23?
PPh Pasal 23 merupakan pajak penghasilan yang dipotong atas jenis penghasilan tertentu yang dibayarkan kepada Wajib Pajak dalam negeri atau bentuk usaha tetap.
Beberapa jenis penghasilan yang menjadi objek PPh Pasal 23 antara lain:
– Dividen, bunga, dan royalti dengan tarif 15% sesuai ketentuan.
– Sewa dan penghasilan lain sehubungan dengan penggunaan harta tertentu dengan tarif 2%.
– Imbalan jasa teknik, jasa manajemen, jasa konsultan, dan jasa lain yang termasuk objek PPh Pasal 23 dengan tarif 2%.
Untuk transaksi jasa yang menjadi objek PPh Pasal 23, dasar pemotongan pada prinsipnya adalah jumlah bruto sesuai ketentuan perpajakan.
Karena itu, perusahaan perlu memahami komponen pembayaran mana yang termasuk penghasilan penyedia jasa dan mana yang dapat dikecualikan dari dasar pemotongan.
Bagaimana Cara Menghemat PPh Pasal 23?
Salah satu langkah yang dapat dilakukan adalah memisahkan biaya jasa dan pembelian barang atau material dalam transaksi yang memenuhi ketentuan. Berdasarkan PMK Nomor 141/PMK.03/2015, terdapat komponen tertentu yang tidak termasuk jumlah bruto sebagai dasar pemotongan PPh Pasal 23 atas pembayaran jasa selain jasa katering, yaitu:
1. Pembayaran gaji, upah, honorarium, tunjangan, dan pembayaran lain kepada tenaga kerja yang melakukan pekerjaan berdasarkan kontrak dengan pengguna jasa.
2. Pembayaran kepada penyedia jasa atas pengadaan atau pembelian barang maupun material yang terkait dengan jasa yang diberikan.
3. Pembayaran kepada pihak ketiga melalui penyedia jasa yang berkaitan dengan jasa tersebut.
4. Penggantian atau reimbursement atas biaya yang telah dibayarkan penyedia jasa kepada pihak ketiga dalam rangka pemberian jasa.
Namun, pengecualian tersebut hanya dapat diterapkan apabila didukung dokumen pembuktian yang sesuai.
Contoh Penghitungan PPh Pasal 23
Misalnya, PT ABC menggunakan jasa pemeliharaan mesin dari PT XYZ dengan rincian tagihan sebagai berikut:
– Biaya jasa pemeliharaan: Rp20.000.000
– Pembelian suku cadang atau material: Rp30.000.000
– Total tagihan: Rp50.000.000
Pembelian suku cadang tersebut dilakukan untuk mendukung pekerjaan pemeliharaan mesin dan dapat dibuktikan dengan faktur pembelian material yang sah.
Jika seluruh tagihan menjadi dasar pemotongan:
Rp50.000.000 × 2% = Rp1.000.000
Jika biaya material dapat dikecualikan sesuai ketentuan:
Rp20.000.000 × 2% = Rp400.000
Dengan demikian, terdapat selisih pemotongan sebesar Rp600.000.
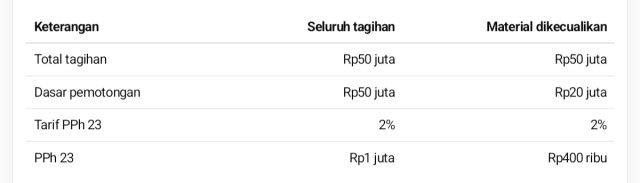
Ilustrasi tersebut menggunakan asumsi seluruh komponen biaya material memenuhi persyaratan pengecualian dan tidak terdapat komponen lain yang harus dimasukkan ke dasar pemotongan.
Dokumen Apa yang Harus Disiapkan?
Pemisahan biaya jasa dan material tidak cukup hanya dicantumkan dalam invoice. Wajib Pajak harus memiliki bukti pendukung sesuai jenis pengeluaran.
Berikut dokumen yang perlu diperhatikan:
1. Kontrak kerja atau perjanjian jasa
Dokumen ini menjelaskan ruang lingkup pekerjaan, komponen jasa, serta tanggung jawab masing-masing pihak.
2. Faktur pembelian barang atau material
Digunakan untuk membuktikan bahwa terdapat pembelian barang atau material yang berkaitan dengan jasa yang diberikan.
3. Tagihan dari pihak ketiga
Jika penyedia jasa melakukan pembayaran kepada pihak ketiga, diperlukan faktur tagihan dari pihak ketiga beserta perjanjian tertulis yang relevan.
4. Bukti pembayaran atau reimbursement
Untuk penggantian biaya yang telah dibayarkan kepada pihak ketiga, siapkan faktur tagihan dan/atau bukti pembayaran yang sesuai.
Apabila dokumen pembuktian yang dipersyaratkan tidak tersedia, jumlah bruto sebagai dasar pemotongan PPh Pasal 23 pada prinsipnya mencakup keseluruhan pembayaran kepada penyedia jasa, tidak termasuk PPN.
Apakah Semua Biaya Material Bisa Dikecualikan dari PPh Pasal 23?
Tidak. Pengecualian biaya material tidak berlaku secara otomatis untuk setiap transaksi jasa.
Ada beberapa hal yang harus diperhatikan:
– Material benar-benar dibeli dan berkaitan dengan jasa yang diberikan.
– Nilai material dapat dibuktikan dengan faktur pembelian.
– Pemisahan biaya sesuai dengan transaksi sebenarnya.
– Kontrak dan invoice mencerminkan komponen pembayaran yang sesungguhnya.
– Dokumen pendukung tersedia apabila diperlukan dalam pemeriksaan pajak.
Perusahaan tidak boleh sekadar memisahkan nilai jasa dan material di atas kertas untuk mengurangi pemotongan pajak.
Jika tidak terdapat bukti yang memadai, seluruh pembayaran kepada penyedia jasa dapat menjadi dasar pemotongan PPh Pasal 23 sesuai ketentuan.
Kesalahan yang Sering Dilakukan Perusahaan
Beberapa kesalahan yang perlu dihindari dalam penerapan ketentuan ini adalah:
1. Menggabungkan seluruh biaya jasa dan material dalam satu nilai tanpa rincian.
2. Tidak menyimpan faktur pembelian material.
3. Memisahkan biaya material tanpa transaksi pembelian yang sebenarnya.
4. Tidak memiliki kontrak atau perjanjian yang menjelaskan pekerjaan.
5. Menganggap seluruh reimbursement otomatis bebas dari dasar pemotongan PPh Pasal 23.
Kesalahan tersebut dapat menimbulkan perbedaan penghitungan pajak dan berpotensi menjadi perhatian ketika perusahaan menjalani pemeriksaan atau klarifikasi DJP.
Konsultasikan Penghitungan PPh Pasal 23 Bersama ZivlinTax
Pengelolaan PPh Pasal 23 membutuhkan ketelitian, terutama bagi perusahaan yang sering menggunakan jasa pihak ketiga, melakukan pekerjaan pemeliharaan, pengadaan material, atau transaksi jasa lainnya.
ZivlinTax membantu perusahaan meninjau transaksi, mengevaluasi kewajiban pemotongan pajak, serta memastikan administrasi perpajakan sesuai dengan ketentuan. Melalui konsultasi pajak bisnis, perusahaan dapat mengidentifikasi komponen biaya yang dapat dikecualikan dari dasar pemotongan, menyiapkan dokumen pendukung, dan mengurangi risiko kesalahan pemotongan pajak.
Kesimpulan
Salah satu cara mengoptimalkan pemotongan PPh Pasal 23 adalah dengan memisahkan biaya jasa dan biaya pembelian material dalam transaksi yang memenuhi ketentuan.
Namun, pemisahan tersebut harus didukung kontrak, faktur pembelian, dan dokumen pendukung lainnya. Tanpa bukti yang memadai, seluruh pembayaran kepada penyedia jasa pada prinsipnya dapat menjadi dasar pemotongan.
Jadi, jangan hanya fokus pada besarnya tarif pajak. Perhatikan juga dasar pengenaan pajak dan kelengkapan administrasi transaksi perusahaan Anda.

Kalau sedang cari konsultan pajak, boleh banget konsultasi dengan ZivlinTax 😊 Masalah pajak kadang kelihatannya sederhana, tapi ketika mulai berhubungan dengan SP2DK, SPT, NPWP, transaksi usaha, surat dari DJP, atau perhitungan pajak yang berbeda dari perkiraan, biasanya mulai bikin bingung.
Apalagi kalau harus mencari tahu sendiri aturan yang berlaku, dokumen apa saja yang perlu disiapkan, sampai menentukan langkah yang tepat. Salah langkah atau salah memahami ketentuan bisa membuat urusan pajak justru semakin panjang. Di ZivlinTax, kami membantu berbagai kebutuhan perpajakan, baik untuk orang pribadi maupun bisnis.

Beberapa hal yang bisa kami bantu antara lain:
📌 SPT Tahunan
Bingung menghitung, mengisi, atau melaporkan SPT? Kami bantu memahami kondisi pajaknya dan menyiapkan pelaporan sesuai ketentuan yang berlaku.
📌 NPWP & Administrasi Perpajakan
Butuh bantuan terkait NPWP atau administrasi perpajakan lainnya? Bisa dikonsultasikan terlebih dahulu supaya tahu proses dan dokumen yang perlu disiapkan.
📌 SP2DK
Mendapat SP2DK dari kantor pajak dan bingung harus menjawab seperti apa? Jangan langsung panik. Kita bisa cek dulu isi suratnya, data yang diminta, serta kondisi transaksi atau pelaporan pajaknya sebelum menentukan respons.
📌 Pemeriksaan Pajak
Sedang menghadapi pemeriksaan pajak? Pendampingan diperlukan agar prosesnya dapat dihadapi dengan lebih terarah, mulai dari memahami permintaan data sampai menyiapkan penjelasan yang sesuai kondisi.
📌 Konsultasi Pajak Bisnis
Untuk pemilik usaha, urusan pajak bukan hanya soal lapor SPT. Ada pembukuan, transaksi, faktur pajak, PPN, PPh, pemotongan pajak, sampai kewajiban administrasi lainnya yang perlu diperhatikan.
📌 Permasalahan Pajak Lainnya
Kalau masalah pajaknya tidak masuk dalam daftar di atas, tetap boleh ditanyakan. Ceritakan dulu kondisinya, lalu kita lihat apa yang perlu dilakukan.

Yang paling penting, jangan buru-buru mengambil keputusan hanya karena takut melihat surat atau angka pajak yang besar.
Setiap kasus pajak bisa memiliki kondisi yang berbeda. Data transaksi, dokumen, periode pajak, jenis penghasilan, status wajib pajak, sampai riwayat pelaporan dapat memengaruhi bagaimana suatu masalah perlu ditangani.
Jadi, kalau saat ini kamu sedang punya pertanyaan seperti:
“SPT saya salah, harus bagaimana?”
“Dapat SP2DK, perlu jawab apa?”
“Kenapa pajak saya tiba-tiba kurang bayar?”
“Transaksi ini kena pajak atau tidak?”
“Pembukuan usaha saya sudah benar belum?”
“Kalau ada kesalahan di SPT, masih bisa diperbaiki?”
“Perusahaan saya harus bayar pajak apa saja?”
atau sekadar ingin memastikan apakah kondisi perpajakanmu sudah sesuai, boleh banget konsultasikan dulu.
Kamu bisa cerita dulu masalah pajaknya, termasuk kondisi yang sedang dihadapi dan apa yang membuat kamu bingung. Dari situ, kami bantu arahkan langkah yang perlu diperhatikan. Karena urusan pajak sebaiknya tidak hanya diselesaikan dengan “yang penting sudah lapor” atau “yang penting sudah bayar”.
Yang lebih penting adalah memahami apa yang dilaporkan, kenapa jumlah pajaknya seperti itu, dokumen apa yang mendukung, dan apakah semuanya sudah sesuai dengan ketentuan yang berlaku. Dengan pendampingan yang pasti dan tepat, semoga urusan pajak bisa terasa lebih jelas dan tidak perlu dihadapi sendirian.
Konsultan pajak Bogor murah bukan berarti asal-asalan.
Dapatkan pendampingan pajak yang jelas, aman, dan sesuai kebutuhan bisnis Anda.
📞 Whatsapp: 0811-1330-812
🤳 Tiktok : @zivlin.tax
📱 Instagram : @zivlin.tax
ZivlinTax – Pajak Jadi Lebih Mudah, Hidup Lebih Tenang
– ZivlinTax Konsultan Pajak Bogor –
Referensi Peraturan
– Pasal 23 Undang-Undang Pajak Penghasilan beserta perubahannya.
– PMK Nomor 141/PMK.03/2015 tentang Jenis Jasa Lain sebagaimana Dimaksud dalam Pasal 23 Ayat (1) Huruf c Angka 2 Undang-Undang Pajak Penghasilan.
– PMK Nomor 59/PMK.03/2022 terkait ketentuan pemotongan PPh Pasal 23 oleh instansi pemerintah.
Catatan: Pengecualian komponen biaya dari jumlah bruto harus dinilai berdasarkan jenis jasa, substansi transaksi, dan bukti pendukung yang dipersyaratkan. Contoh perhitungan di atas merupakan ilustrasi, bukan jaminan bahwa setiap transaksi dapat menggunakan perlakuan yang sama.

