
Gambar Zivlin Tax mengenai tunggakan pajak Rp100 juta yang dapat menjadi dasar pembatasan layanan publik tertentu apabila memenuhi persyaratan dan prosedur yang berlaku.
Tunggakan Pajak Rp100 Juta: 3 Layanan Bisa Diblokir
Tunggakan pajak Rp100 juta perlu mendapat perhatian serius. Selain perlu diselesaikan, utang pajak yang memenuhi ketentuan dapat menjadi dasar rekomendasi atau permohonan pembatasan akses layanan publik tertentu.
Namun, pemblokiran tidak otomatis terjadi ketika angka tunggakan mencapai Rp100 juta. Status utang, pemberitahuan Surat Paksa, dan prosedur yang berlaku juga perlu diperhatikan.
Bagi pemilik usaha, informasi ini penting untuk membantu menjaga kelancaran administrasi. Mulailah dengan memeriksa dokumen dan mencocokkan catatan pembayaran agar kondisi perpajakan dapat dipahami secara tepat.
Daftar Isi
- Dasar Hukum Pembatasan Layanan Publik
- Syarat Tunggakan Pajak Rp100 Juta
- Tiga Layanan Publik yang Dapat Dibatasi
- Langkah Memeriksa Tunggakan Pajak
- Persiapan Penyelesaian dan Pembukaan Blokir
- Konsultasi dengan Zivlin Tax
Dasar Hukum Pembatasan Layanan Publik
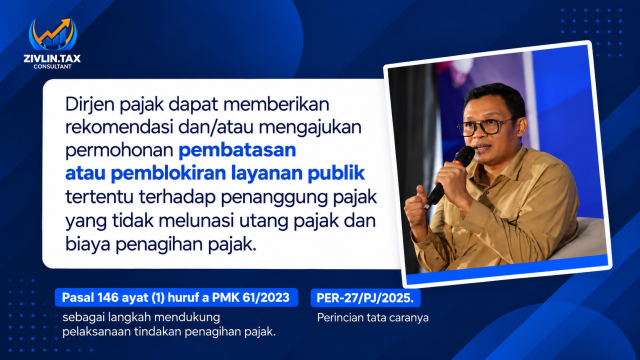
Pasal 146 ayat (1) huruf a PMK Nomor 61 Tahun 2023 menjadi dasar kewenangan Dirjen Pajak untuk memberikan rekomendasi atau mengajukan permohonan pembatasan layanan publik tertentu dalam rangka penagihan.
Tata caranya diperinci melalui PER-27/PJ/2025. Karena melibatkan prosedur dan penyelenggara layanan terkait, tindakan ini perlu dibedakan dari anggapan bahwa seluruh layanan langsung tertutup.
Syarat Tunggakan Pajak Rp100 Juta
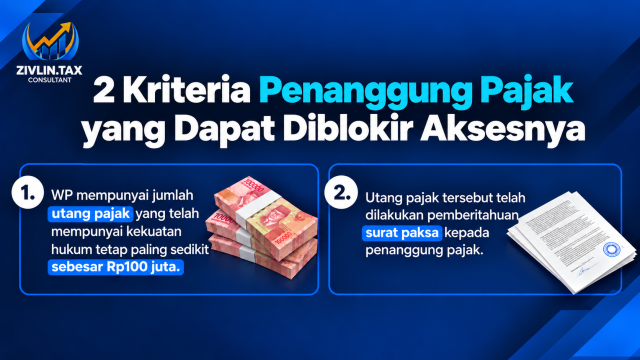
Pasal 3 menetapkan dua kriteria: utang pajak berkekuatan hukum tetap paling sedikit Rp100 juta dan telah diberitahukan Surat Paksa kepada penanggung pajak.
Khusus pembatasan layanan lainnya untuk mendukung sita tanah atau bangunan, kriteria nominal tersebut dikecualikan.
Karena itu, membaca jumlah tunggakan saja belum cukup. Wajib pajak sebaiknya menyiapkan seluruh dokumen agar status kewajiban dan tindakan penagihan dapat diperiksa secara menyeluruh.
Tiga Layanan Publik yang Dapat Dibatasi
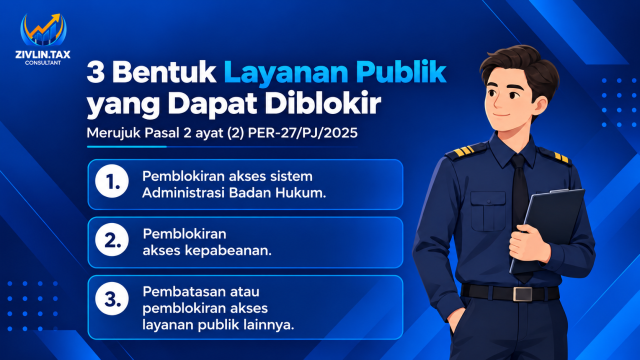
Pasal 2 ayat (2) mencakup tiga kelompok layanan:
1. Akses Sistem Administrasi Badan Hukum
Kelompok pertama adalah pemblokiran akses Sistem Administrasi Badan Hukum atau SABH.
2. Akses Kepabeanan
Kelompok kedua adalah pemblokiran akses kepabeanan.
3. Akses Layanan Publik Lainnya
Kelompok ketiga adalah pembatasan atau pemblokiran akses layanan publik lainnya.
Daftar tersebut tidak berarti semua layanan masyarakat otomatis diblokir. Periksa layanan yang disebut dalam dokumen atau konfirmasi resmi sebelum mengambil kesimpulan mengenai dampaknya terhadap usaha.
Langkah Memeriksa Tunggakan Pajak
Jika terdapat informasi tunggakan pajak Rp100 juta, lakukan pemeriksaan secara teratur. Tujuannya agar pembahasan dengan KPP atau pendamping pajak menggunakan data yang sama.
Kumpulkan Dokumen dalam Satu Folder
Siapkan surat ketetapan, surat tagihan, Surat Paksa jika ada, bukti pembayaran, dan korespondensi terkait.
Pisahkan dokumen berdasarkan jenis pajak dan periode. Beri nama file yang mudah dikenali, misalnya berdasarkan tanggal, nomor surat, serta masa atau tahun pajak.
Dengan susunan ini, Anda dapat menemukan dokumen lebih cepat saat diminta melakukan klarifikasi.
Buat Rekap Kewajiban dan Pembayaran
Gunakan tabel sederhana dengan kolom jenis pajak, periode, nomor dokumen, nilai tagihan, pembayaran, dan catatan.
Jika ada angka yang belum cocok, beri penanda untuk dikonfirmasi. Hindari langsung mengubah catatan hanya agar saldo terlihat sama.
Rekap ini membantu menunjukkan bagian mana yang sudah memiliki bukti dan bagian mana yang masih memerlukan penjelasan.
Cocokkan Bukti Pembayaran
Periksa apakah bukti pembayaran sudah dikelompokkan sesuai kewajiban yang dimaksud. Catat tanggal, nilai, dan identitas transaksi yang tersedia.
Apabila menemukan pembayaran yang belum cocok dengan rekap, siapkan salinannya untuk dibahas. Jangan menganggap selisih pasti berasal dari kesalahan sistem atau kesalahan pencatatan sebelum diperiksa.
Konfirmasikan Status kepada KPP
Sampaikan pertanyaan secara spesifik. Misalnya, dokumen apa yang menjadi dasar tunggakan, pembayaran mana yang sudah diperhitungkan, dan langkah apa yang perlu ditindaklanjuti.
Setelah memperoleh penjelasan, buat catatan hasil komunikasi. Cantumkan tanggal, pokok pembahasan, dokumen tambahan, serta pihak yang bertanggung jawab menyiapkannya.
Persiapan Penyelesaian dan Pembukaan Blokir
Pembukaan blokir memiliki mekanisme tersendiri. Pasal 6 antara lain mencakup pelunasan utang dan biaya penagihan yang menjadi dasarnya, atau keputusan persetujuan pengangsuran.
Untuk persiapan, susun ringkasan kondisi keuangan dan dokumen pendukung. Jika ingin membahas kemungkinan pengangsuran, gunakan angka arus kas yang realistis agar rencana pembayaran dapat dinilai dengan jelas.
Jangan menganggap penyampaian permohonan sama dengan persetujuan. Simpan dokumen keputusan atau konfirmasi resmi yang diterima, lalu tanyakan tindak lanjut untuk layanan terkait.
Bagi perusahaan, tunjuk satu penanggung jawab administrasi. Orang tersebut dapat mengoordinasikan dokumen dari bagian keuangan, pajak, dan pengurus agar informasi tidak terputus.
Checklist Dokumen untuk Konsultasi
Sebelum berkonsultasi mengenai tunggakan pajak Rp100 juta, siapkan:
- Identitas wajib pajak dan informasi perusahaan.
- Surat ketetapan atau tagihan yang berkaitan.
- Surat Paksa apabila sudah diterima.
- Bukti pembayaran yang tersedia.
- Rekap utang pajak menurut catatan internal.
- Korespondensi dengan KPP.
- Ringkasan arus kas untuk membahas rencana penyelesaian.
Apabila ada dokumen yang belum tersedia, tuliskan kekurangannya. Dengan begitu, konsultasi tetap dapat dimulai tanpa menganggap data sudah lengkap.
Konsultasikan Tunggakan Pajak Anda dengan Zivlin Tax
Memahami tunggakan pajak Rp100 juta dimulai dari dokumen yang lengkap dan pemeriksaan status kewajiban. Jangan menunda pencocokan data ketika surat atau informasi penagihan sudah diterima.
Bingung memeriksa tagihan dan menentukan langkah berikutnya? Hubungi Zivlin Tax untuk membantu meninjau dokumen, mencocokkan pembayaran, dan mendiskusikan penyelesaian sesuai kondisi perpajakan Anda.
Konsultasikan kebutuhan perpajakan Anda bersama Zivlin Tax.
Referensi
PMK Nomor 61 Tahun 2023 tentang tata cara pelaksanaan penagihan pajak.

