

Awas! Rekening Bisnis Bisa Bikin Boncos Pajak, Ini 7 Cara Menghindarinya
Rekening bisnis merupakan salah satu bagian penting dalam pengelolaan keuangan perusahaan. Melalui rekening tersebut, pengusaha dapat menerima pembayaran pelanggan, melakukan pembayaran vendor, membayar biaya operasional, dan mengelola berbagai transaksi usaha.
Namun, tahukah Anda bahwa pengelolaan rekening bisnis yang tidak tertib dapat menimbulkan risiko perpajakan?
Masalahnya bukan sekadar banyaknya uang yang masuk atau keluar dari rekening. Risiko dapat muncul ketika transaksi tidak memiliki penjelasan yang memadai, bukti pendukung tidak lengkap, atau pencatatan keuangan berbeda dengan mutasi rekening bank.
Kondisi tersebut berpotensi menimbulkan pertanyaan saat pemeriksaan pajak, terutama ketika perusahaan tidak dapat menjelaskan asal-usul dana atau tujuan suatu transaksi.
Lantas, bagaimana cara mengelola rekening bisnis agar administrasi perusahaan lebih tertib dan risiko perpajakan dapat diminimalkan?
Simak penjelasan lengkapnya berikut ini.
Apa Itu Rekening Bisnis?
Rekening bisnis adalah rekening bank yang digunakan untuk mendukung aktivitas keuangan suatu usaha atau perusahaan.
Rekening ini dapat digunakan untuk mencatat penerimaan pembayaran pelanggan, pengeluaran operasional, pembayaran kepada pemasok, serta transaksi keuangan lainnya.
Penggunaan rekening khusus bisnis membantu perusahaan memisahkan transaksi usaha dari transaksi pribadi pemilik.
Pemisahan tersebut penting agar pencatatan keuangan lebih mudah dilakukan dan setiap transaksi dapat ditelusuri dengan jelas.
Mengapa Rekening Bisnis Penting bagi Perusahaan?
Rekening bisnis yang dikelola dengan baik memberikan sejumlah manfaat, antara lain:
- Memudahkan pemantauan arus kas perusahaan.
- Membantu pencatatan pemasukan dan pengeluaran.
- Mempermudah proses rekonsiliasi bank.
- Mendukung penyusunan laporan keuangan.
- Membantu penelusuran transaksi saat pemeriksaan pajak.
- Mengurangi risiko tercampurnya dana pribadi dan dana perusahaan.
Meskipun demikian, memiliki rekening khusus bisnis saja belum cukup. Perusahaan juga harus memastikan bahwa seluruh transaksi dicatat dan didukung dokumen yang sesuai.
Mengapa Rekening Bisnis Bisa Menimbulkan Risiko Pajak?
Rekening bisnis pada dasarnya tidak otomatis menimbulkan tambahan pajak.
Risiko perpajakan muncul apabila transaksi yang terjadi tidak sesuai dengan pembukuan, tidak memiliki bukti pendukung, atau tidak dapat dijelaskan berdasarkan aktivitas usaha yang sebenarnya.
Dalam proses pengawasan maupun pemeriksaan, otoritas pajak dapat meminta penjelasan atas transaksi keuangan yang relevan dengan kewajiban perpajakan.
Sebagai contoh, perusahaan menerima transfer sebesar Rp50.000.000 ke rekening bisnis.
Jika dana tersebut berasal dari pembayaran penjualan, perusahaan perlu memastikan bahwa transaksi telah dicatat sebagai pendapatan sesuai ketentuan akuntansi dan perpajakan.
Namun, apabila transfer tersebut merupakan pinjaman atau tambahan modal, perlakuan pencatatannya dapat berbeda.
Penting untuk dipahami: tidak semua uang yang masuk ke rekening bisnis merupakan penghasilan yang dikenakan pajak.
Oleh karena itu, setiap transaksi perlu diidentifikasi berdasarkan sumber, tujuan, dan substansi ekonominya.
7 Cara Mengelola Rekening Bisnis agar Terhindar dari Risiko Pajak
Berikut tujuh langkah penting yang dapat diterapkan pengusaha untuk menjaga ketertiban administrasi rekening bisnis.
1. Catat Setiap Transaksi Masuk dan Keluar
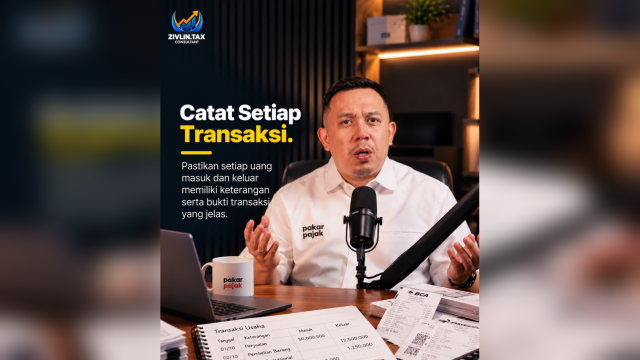
Setiap transaksi yang terjadi melalui rekening bisnis sebaiknya dicatat secara rutin.
Pencatatan perlu memuat informasi seperti tanggal transaksi, nominal, nama pihak terkait, jenis transaksi, serta keterangan yang menjelaskan tujuan pembayaran.
Sebagai contoh, pembayaran pelanggan dicatat sebagai penerimaan piutang atau pendapatan sesuai kondisi transaksi.
Sementara itu, pembayaran kepada vendor dicatat berdasarkan pembelian barang, jasa, atau pelunasan kewajiban perusahaan.
Pencatatan yang konsisten membantu perusahaan mengetahui kondisi keuangan dan memudahkan penelusuran ketika diperlukan.
2. Simpan Bukti Transaksi dengan Lengkap
Setiap transaksi keuangan sebaiknya memiliki dokumen pendukung yang dapat dipertanggungjawabkan.
Dokumen tersebut dapat berupa invoice, kuitansi, bukti transfer, kontrak, purchase order, atau dokumen lain yang relevan.
Bukti transaksi membantu menjelaskan mengapa uang masuk atau keluar dari rekening perusahaan.
Misalnya, pembayaran vendor sebesar Rp12.500.000 sebaiknya dapat ditelusuri melalui invoice dan bukti pembayaran yang sesuai.
Dokumen yang lengkap juga memudahkan proses pemeriksaan internal dan penyusunan laporan keuangan.
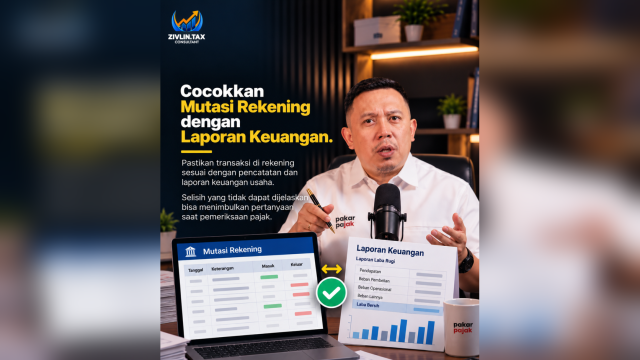
3. Cocokkan Mutasi Rekening dengan Laporan Keuangan
Rekonsiliasi bank adalah proses mencocokkan catatan keuangan perusahaan dengan transaksi yang tercantum dalam mutasi rekening bank.
Proses ini penting untuk mengidentifikasi transaksi yang belum dicatat, kesalahan nominal, biaya administrasi bank, atau perbedaan waktu pencatatan.
Jika terdapat selisih, bagian keuangan perlu melakukan penelusuran hingga penyebabnya diketahui.
Sebagai contoh, perusahaan mencatat pembayaran vendor sebesar Rp10.000.000, tetapi mutasi bank menunjukkan pengeluaran Rp12.500.000.
Selisih Rp2.500.000 tersebut perlu diperiksa agar pembukuan mencerminkan transaksi yang sebenarnya.
Rekonsiliasi bank sebaiknya dilakukan secara berkala, dengan frekuensi yang disesuaikan dengan volume transaksi perusahaan.
4. Pisahkan Rekening Pribadi dan Rekening Usaha
Salah satu kesalahan yang sering terjadi pada usaha kecil dan menengah adalah mencampurkan transaksi pribadi dengan transaksi bisnis.
Misalnya, rekening perusahaan digunakan untuk membayar kebutuhan pribadi pemilik atau menerima dana pribadi tanpa keterangan yang jelas.
Hal ini dapat menyulitkan proses pembukuan dan penentuan perlakuan pajak atas transaksi tertentu.
Dengan memisahkan rekening pribadi dan rekening bisnis, perusahaan dapat mengelola arus kas secara lebih transparan.
Apabila terdapat transaksi antara pemilik dan perusahaan, transaksi tersebut tetap harus dicatat sesuai sifatnya, misalnya sebagai setoran modal, pinjaman, atau transaksi lain yang relevan.
5. Identifikasi Sumber Dana yang Masuk
Tidak semua dana masuk merupakan omzet atau pendapatan usaha.
Dana yang masuk ke rekening bisnis dapat berasal dari berbagai sumber, seperti:
- Pembayaran pelanggan.
- Setoran modal pemilik.
- Pinjaman bank atau pihak lain.
- Pengembalian dana dari pemasok.
- Transfer antar-rekening milik perusahaan.
Masing-masing transaksi tersebut memiliki karakteristik dan perlakuan akuntansi maupun perpajakan yang dapat berbeda.
Karena itu, perusahaan perlu mengidentifikasi sumber dana dan menyimpan dokumen pendukungnya.
Jangan langsung menganggap seluruh kredit rekening sebagai penjualan, tetapi jangan pula mengabaikan penerimaan yang sebenarnya merupakan pendapatan usaha.
6. Periksa Kesesuaian Transaksi dengan Pelaporan Pajak
Data keuangan perusahaan sebaiknya diperiksa secara berkala untuk memastikan kesesuaiannya dengan kewajiban perpajakan.
Perusahaan perlu mengevaluasi hubungan antara transaksi penjualan, pembelian, pencatatan akuntansi, serta pelaporan pajak yang relevan.
Misalnya, penerimaan pembayaran pelanggan perlu ditelusuri ke invoice dan pencatatan penjualan.
Namun, perlu diingat bahwa waktu penerimaan kas tidak selalu sama dengan waktu pengakuan pendapatan atau saat terutangnya pajak.
Oleh sebab itu, pencocokan harus memperhatikan metode pembukuan dan ketentuan pajak yang berlaku.
7. Lakukan Evaluasi Keuangan dan Pajak Secara Berkala
Pemeriksaan internal secara rutin dapat membantu perusahaan menemukan ketidaksesuaian lebih awal.
Evaluasi dapat mencakup pemeriksaan mutasi rekening, kelengkapan invoice, saldo piutang dan utang, transaksi antar-rekening, serta pencatatan biaya operasional.
Apabila ditemukan transaksi yang belum jelas, bagian keuangan sebaiknya segera meminta penjelasan dan dokumen pendukung.
Dengan demikian, perusahaan tidak perlu menunggu hingga terjadi pemeriksaan pajak untuk memperbaiki administrasi keuangannya.
Contoh Rekonsiliasi Rekening Bisnis
Agar lebih mudah dipahami, berikut contoh sederhana transaksi rekening perusahaan.
| Tanggal | Keterangan | Uang Masuk | Uang Keluar |
|---|---|---|---|
| 2 Oktober | Pembayaran pelanggan | Rp50.000.000 | – |
| 3 Oktober | Pembayaran vendor | – | Rp12.500.000 |
| 4 Oktober | Pembelian barang | – | Rp8.750.000 |
| 5 Oktober | Pembayaran jasa | – | Rp5.000.000 |
| 6 Oktober | Biaya operasional | – | Rp1.250.000 |
| Total | Rp50.000.000 | Rp27.500.000 |
Berdasarkan contoh tersebut, terdapat selisih arus kas masuk dan keluar sebesar Rp22.500.000, sebelum memperhitungkan saldo awal dan transaksi lainnya.
Namun, selisih tersebut bukan berarti laba bersih perusahaan sebesar Rp22.500.000.
Perhitungan laba harus memperhatikan pengakuan pendapatan, beban, dan penyesuaian akuntansi yang relevan.
Karena itu, mutasi rekening bank perlu direkonsiliasi dengan pembukuan, bukan langsung digunakan sebagai pengganti laporan laba rugi.
Apa Dampaknya Jika Mutasi Rekening Tidak Sesuai dengan Pembukuan?
Ketidaksesuaian antara mutasi rekening bisnis dan laporan keuangan dapat menimbulkan berbagai kendala.
Kesulitan Menjelaskan Transaksi
Perusahaan dapat mengalami kesulitan menjelaskan asal-usul penerimaan atau tujuan pembayaran jika tidak memiliki pencatatan yang memadai.
Potensi Koreksi Perpajakan
Apabila pemeriksaan menemukan penghasilan yang belum dilaporkan atau biaya yang tidak memenuhi persyaratan perpajakan, dapat timbul koreksi sesuai ketentuan yang berlaku.
Namun, perbedaan antara mutasi rekening dan pembukuan tidak otomatis membuktikan adanya pelanggaran pajak.
Laporan Keuangan Menjadi Kurang Akurat
Transaksi yang terlewat atau salah dicatat dapat menyebabkan saldo kas, utang, piutang, pendapatan, atau biaya tidak menggambarkan kondisi sebenarnya.
Proses Pemeriksaan Menjadi Lebih Rumit
Dokumen yang tidak lengkap dapat memperpanjang waktu yang dibutuhkan perusahaan untuk menelusuri dan menjelaskan transaksi.
Apakah Semua Uang Masuk Rekening Bisnis Dikenakan Pajak?
Tidak. Semua uang yang masuk ke rekening bisnis tidak otomatis menjadi objek pajak penghasilan.
Sebagai contoh, penerimaan pinjaman yang benar-benar merupakan utang pada umumnya tidak diperlakukan sama dengan pendapatan penjualan.
Begitu pula dengan setoran modal yang memenuhi ketentuan perpajakan.
Sebaliknya, pembayaran atas penjualan barang atau jasa dapat menimbulkan kewajiban perpajakan sesuai jenis transaksi dan status wajib pajak.
Penentuan perlakuan pajak harus mempertimbangkan substansi transaksi, dokumen pendukung, serta ketentuan yang berlaku.
FAQ Seputar Rekening Bisnis dan Pajak
Apakah rekening bisnis bisa diperiksa oleh DJP?
Dalam pelaksanaan kewenangan perpajakan sesuai peraturan perundang-undangan, DJP dapat memperoleh atau meminta informasi keuangan yang relevan melalui mekanisme yang berlaku.
Apakah transfer masuk ke rekening perusahaan selalu dianggap omzet?
Tidak. Transfer masuk dapat berasal dari penjualan, pinjaman, modal, pengembalian dana, atau transaksi lainnya. Setiap penerimaan perlu diklasifikasikan berdasarkan bukti dan substansi transaksinya.
Apakah mutasi rekening harus sama dengan laporan laba rugi?
Tidak secara langsung. Mutasi rekening menunjukkan arus kas, sedangkan laporan laba rugi menunjukkan pendapatan dan beban berdasarkan prinsip akuntansi yang digunakan.
Seberapa sering perusahaan perlu melakukan rekonsiliasi bank?
Rekonsiliasi bank sebaiknya dilakukan setiap bulan. Untuk perusahaan dengan volume transaksi tinggi, pemeriksaan harian atau mingguan dapat membantu menemukan selisih lebih cepat.
Apakah selisih mutasi rekening otomatis menyebabkan sanksi pajak?
Tidak. Selisih perlu dianalisis terlebih dahulu. Konsekuensi perpajakan bergantung pada fakta transaksi, hasil pemeriksaan, dan ketentuan hukum yang berlaku.
Kesimpulan: Kelola Rekening Bisnis dengan Tertib
Rekening bisnis merupakan sarana penting untuk mendukung aktivitas operasional perusahaan.
Namun, pengelolaan yang tidak tertib dapat menyulitkan penyusunan laporan keuangan dan menimbulkan risiko perpajakan.
Untuk mengurangi risiko tersebut, perusahaan perlu mencatat setiap transaksi, menyimpan bukti pendukung, memisahkan dana pribadi dan bisnis, serta melakukan rekonsiliasi bank secara rutin.
Pencatatan yang rapi dan didukung bukti transaksi akan mempermudah penyusunan laporan keuangan serta membantu perusahaan memberikan penjelasan saat pemeriksaan pajak.
Konsultasi Pajak dan Pembukuan Bersama ZIVLIN.TAX Consultant
Masih bingung mengelola transaksi rekening bisnis, melakukan rekonsiliasi bank, atau memastikan pencatatan perusahaan sudah sesuai?
ZIVLIN.TAX Consultant dapat menjadi mitra konsultasi untuk membantu perusahaan memahami administrasi keuangan dan kewajiban perpajakan dengan lebih baik.
Jangan menunggu hingga muncul kendala saat pemeriksaan pajak.
Konsultasikan kebutuhan perpajakan dan pembukuan bisnis Anda bersama ZIVLIN.TAX Consultant.
ZIVLIN.TAX Consultant — Mitra Konsultasi Pajak dan Bisnis Anda.

