
Penghapusan Sanksi Administrasi Pajak 2026: 5 Hal Penting yang Wajib Diketahui
Penghapusan Sanksi Administrasi Pajak 2026 menjadi kabar baik bagi Wajib Pajak yang masih memiliki kewajiban perpajakan yang belum diselesaikan.
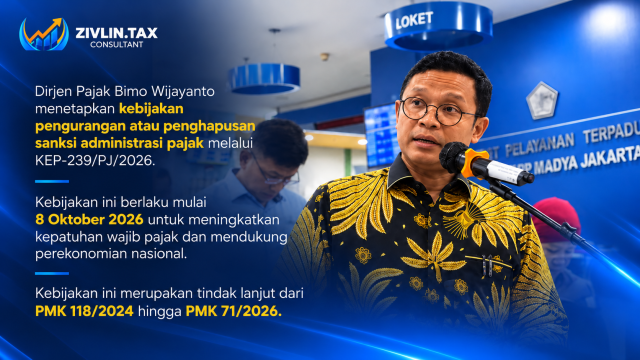
Direktorat Jenderal Pajak (DJP) menetapkan kebijakan pengurangan atau penghapusan sanksi administratif melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Kebijakan yang berlaku mulai 8 Oktober 2026 ini memberikan kesempatan bagi Wajib Pajak untuk memperoleh pengurangan sanksi, bahkan hingga 100%, apabila memenuhi persyaratan yang ditentukan.
Lalu, siapa saja yang dapat memanfaatkan kebijakan ini? Berapa besar pengurangannya? Dan bagaimana cara mengajukannya?
Simak penjelasan lengkap berikut ini.
1. Apa Itu Kebijakan Penghapusan Sanksi Administrasi Pajak 2026?
Penghapusan sanksi administrasi pajak merupakan fasilitas yang memungkinkan Wajib Pajak memperoleh pengurangan atau penghapusan sanksi tertentu berdasarkan ketentuan perpajakan.
Melalui KEP-239/PJ/2026, pemerintah memberikan kesempatan kepada Wajib Pajak untuk memperbaiki kepatuhan perpajakannya.
Kebijakan ini memiliki beberapa tujuan penting, antara lain:
- Meningkatkan kepatuhan Wajib Pajak.
- Mendorong penyelesaian kewajiban perpajakan.
- Memberikan kesempatan kepada Wajib Pajak untuk memperbaiki pelaporan pajak.
- Mendukung kegiatan usaha dan perekonomian nasional.
- Mengurangi beban sanksi administratif bagi Wajib Pajak yang memenuhi persyaratan.
Kebijakan tersebut berkaitan dengan PMK Nomor 118 Tahun 2024 sebagaimana telah diubah melalui PMK Nomor 71 Tahun 2026.
Penting: Penghapusan sanksi bukan berarti seluruh pokok pajak yang masih terutang otomatis dihapuskan.
2. Siapa yang Bisa Mendapatkan Penghapusan Sanksi Administrasi Pajak?
Tidak semua sanksi pajak otomatis mendapatkan penghapusan.
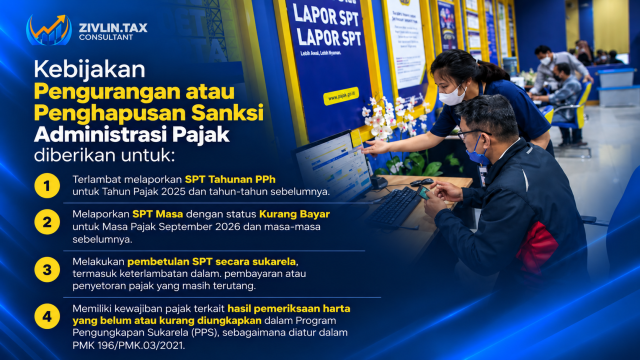
Berdasarkan KEP-239/PJ/2026, beberapa kondisi yang dapat memperoleh fasilitas ini meliputi:
A. Terlambat Melaporkan SPT Tahunan PPh
Wajib Pajak yang terlambat menyampaikan SPT Tahunan Pajak Penghasilan untuk Tahun Pajak 2025 dan tahun-tahun sebelumnya dapat termasuk dalam cakupan kebijakan.
Ketentuan ini berlaku sesuai persyaratan mengenai status kurang bayar dan periode penyampaian yang ditetapkan.
B. Pelaporan SPT Masa dengan Status Kurang Bayar
Kebijakan juga mencakup sanksi tertentu yang berkaitan dengan penyampaian SPT Masa sampai dengan Masa Pajak September 2026.
Wajib Pajak perlu memperhatikan periode pelaporan serta kewajiban pembayaran pajak yang terkait.
C. Pembetulan SPT Secara Sukarela
Wajib Pajak yang menemukan kesalahan dalam pelaporan pajaknya dapat melakukan pembetulan SPT secara sukarela.
Apabila pembetulan tersebut memenuhi ketentuan KEP-239/PJ/2026, sanksi administratif yang timbul dapat memperoleh pengurangan atau penghapusan.
D. Keterlambatan Pembayaran atau Penyetoran Pajak
Kebijakan ini juga mencakup kondisi keterlambatan pembayaran atau penyetoran pajak tertentu.
Namun, pembayaran pokok pajak dan pemenuhan batas waktu tetap menjadi bagian penting dari persyaratan.
E. Sanksi yang Berkaitan dengan Pemeriksaan dan Penagihan Pajak
Dalam kondisi tertentu, fasilitas juga dapat diberikan terhadap sanksi yang tercantum dalam surat ketetapan pajak atau surat tagihan pajak.
Termasuk di dalamnya sanksi terkait hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS), sepanjang memenuhi ketentuan khusus.
3. Berapa Besar Penghapusan Sanksi Administrasi Pajak 2026?
Salah satu hal menarik dari kebijakan ini adalah kesempatan memperoleh penghapusan sanksi administratif hingga 100%.
Namun, besarnya fasilitas bergantung pada jenis sanksi, waktu pemenuhan kewajiban, dan persyaratan yang berlaku.
Sebagai contoh, untuk kategori tertentu berupa keterlambatan penyampaian SPT Tahunan PPh dengan status kurang bayar, berlaku skema bertahap berikut:
| Periode Penyampaian | Besaran Keringanan |
|---|---|
| 8 Oktober – 31 Desember 2026 | Penghapusan 100% |
| 1 Januari – 31 Maret 2027 | Pengurangan 50% |
| 1 April – 30 Juni 2027 | Pengurangan 25% |
Perhatian: Persentase tersebut merupakan contoh untuk kategori sanksi tertentu, bukan ketentuan umum yang otomatis berlaku bagi semua jenis sanksi.
Oleh karena itu, Wajib Pajak perlu memeriksa kategori kewajibannya sebelum menentukan besaran keringanan yang dapat dimohonkan.

4. Bagaimana Cara Mengajukan Penghapusan Sanksi Administrasi Pajak?
Wajib Pajak yang ingin memanfaatkan kebijakan ini perlu menyiapkan dokumen serta memenuhi ketentuan permohonan.
Berikut langkah yang dapat dilakukan.
Langkah 1: Periksa Kewajiban Perpajakan
Periksa kembali SPT Tahunan, SPT Masa, surat tagihan pajak, dan surat ketetapan pajak yang dimiliki.
Pastikan jenis sanksi yang timbul termasuk dalam cakupan kebijakan.
Langkah 2: Selesaikan Kewajiban Pajak yang Dipersyaratkan
Lakukan pelaporan, pembetulan, atau pembayaran pajak sesuai kategori fasilitas yang ingin dimanfaatkan.
Perhatikan batas waktu yang berlaku untuk masing-masing jenis kewajiban.
Langkah 3: Siapkan Dokumen Pendukung
Dokumen yang mungkin diperlukan meliputi:
- Identitas dan data perpajakan Wajib Pajak.
- Dokumen SPT terkait.
- Bukti pembayaran atau penyetoran pajak.
- Surat ketetapan atau surat tagihan pajak, jika relevan.
- Surat pernyataan sesuai ketentuan permohonan.
Langkah 4: Ajukan Permohonan kepada DJP
Berdasarkan KEP-239/PJ/2026, permohonan pengurangan atau penghapusan sanksi administratif disampaikan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Permohonan harus memenuhi ketentuan PMK 118/2024 sebagaimana telah diubah dengan PMK 71/2026.
Langkah 5: Pastikan Seluruh Persyaratan Terpenuhi
Wajib Pajak juga harus memperhatikan persyaratan terkait upaya hukum, surat pernyataan, dan status pembayaran sanksi.
Fasilitas ini ditujukan terhadap sanksi administratif yang belum dibayar atau belum dilunasi sesuai ketentuan keputusan tersebut.

5. Mengapa Wajib Pajak Sebaiknya Memanfaatkan Kebijakan Ini?
Kebijakan penghapusan sanksi administrasi pajak 2026 dapat memberikan manfaat bagi Wajib Pajak orang pribadi maupun badan.
Pertama, Wajib Pajak berkesempatan mengurangi beban sanksi administratif yang memenuhi ketentuan.
Kedua, kebijakan ini mendorong Wajib Pajak untuk segera menyelesaikan kewajiban pelaporan dan pembayaran pajak.
Ketiga, kepatuhan perpajakan yang lebih baik dapat membantu perusahaan menjaga ketertiban administrasi dan dokumentasi keuangan.
Keempat, penyelesaian kewajiban perpajakan sejak dini dapat membantu mengurangi risiko persoalan administrasi di kemudian hari.
Meski demikian, Wajib Pajak tetap perlu memastikan bahwa pengajuan fasilitas dilakukan berdasarkan kondisi perpajakan yang sebenarnya.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah semua denda pajak bisa dihapuskan 100%?
Tidak. Besarnya pengurangan atau penghapusan bergantung pada kategori sanksi, periode pemenuhan kewajiban, dan persyaratan yang berlaku.
Kapan kebijakan penghapusan sanksi pajak 2026 mulai berlaku?
KEP-239/PJ/2026 mulai berlaku pada 8 Oktober 2026.
Apakah Wajib Pajak badan bisa memanfaatkan kebijakan ini?
Bisa, sepanjang jenis sanksi dan kondisi perpajakannya memenuhi ketentuan yang berlaku.
Apakah pokok utang pajak ikut dihapuskan?
Tidak secara otomatis. Kebijakan ini mengatur pengurangan atau penghapusan sanksi administratif, bukan penghapusan seluruh pokok pajak.
Sampai kapan permohonan penghapusan sanksi dapat diajukan?
Batas pengajuan permohonan berdasarkan KEP-239/PJ/2026 adalah 1 Oktober 2028. Namun, batas waktu pelaporan dan pembayaran yang menjadi syarat fasilitas dapat lebih awal.
Kesimpulan
Kebijakan Penghapusan Sanksi Administrasi Pajak 2026 merupakan kesempatan penting bagi Wajib Pajak untuk memperbaiki kepatuhan perpajakannya.
Melalui KEP-239/PJ/2026, Wajib Pajak yang memenuhi ketentuan dapat memperoleh pengurangan atau penghapusan sanksi administratif hingga 100%.
Namun, fasilitas ini memiliki persyaratan, batas waktu, dan prosedur yang perlu diperhatikan dengan cermat.
Jangan menunggu hingga kesempatan pemenuhan kewajiban terlewat.
Butuh Bantuan Memeriksa Kewajiban Pajak Perusahaan Anda?
ZIVLIN.TAX Consultant siap membantu Anda memahami ketentuan perpajakan, memeriksa kewajiban administrasi, dan mempersiapkan dokumen perpajakan sesuai kebutuhan.
Konsultasikan kondisi perpajakan Anda agar setiap keputusan dilakukan berdasarkan ketentuan yang tepat.
ZIVLIN.TAX Consultant — Solusi Perpajakan untuk Bisnis Anda.
Referensi: Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, PMK 118 Tahun 2024, dan PMK 71 Tahun 2026.

