
PPh 0% Restrukturisasi BUMN: 5 Fakta Penting
PPh 0% restrukturisasi BUMN menjadi perhatian setelah munculnya kode objek pajak dengan deskripsi tarif tersebut dalam PER-12/PJ/2026. Namun, keberadaan kode belum memastikan bahwa insentif dapat langsung diterapkan.
Menurut pemberitaan CNBC Indonesia pada 16 Oktober 2026, Direktorat Jenderal Pajak (DJP) masih menunggu Peraturan Pemerintah (PP) dan Peraturan Menteri Keuangan (PMK). Kedua regulasi tersebut diperlukan sebelum pemerintah memastikan ketentuan perpajakan atas transaksi restrukturisasi BUMN.
Dengan demikian, informasi mengenai tarif 0% perlu dibaca bersama status regulasinya. Berikut lima fakta penting yang membantu memahami rencana insentif tersebut.
1. PPh 0% Restrukturisasi BUMN Masih Menunggu Dua Regulasi
Berdasarkan pemberitaan tersebut, kepastian PPh 0% restrukturisasi BUMN masih menunggu terbitnya PP dan PMK.
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa pemerintah perlu melihat substansi PP terlebih dahulu. Setelah itu, ketentuan yang berkaitan dengan transaksi restrukturisasi dapat dipastikan sesuai regulasi yang ditetapkan.
Dua aturan yang menjadi perhatian adalah:
- Peraturan Pemerintah (PP) sebagai regulasi yang ditunggu untuk memastikan dasar pengaturan kebijakan.
- Peraturan Menteri Keuangan (PMK) sebagai regulasi terkait yang juga masih ditunggu DJP.
Karena itu, judul berita mengenai insentif pajak perlu dibaca sampai tuntas. Tarif yang tercantum dalam kode objek pajak belum memberikan kepastian mengenai seluruh syarat dan pelaksanaannya.
2. Kode Objek Pajak Sudah Tercantum dalam PER-12/PJ/2026
PER-12/PJ/2026 memuat sejumlah kode objek pajak yang berkaitan dengan restrukturisasi BUMN dan anak usahanya.
Deskripsi kode tersebut mencantumkan PPh final dengan tarif 0% untuk beberapa jenis transaksi. Namun, DJP belum memastikan bahwa penerapannya akan mengikuti seluruh deskripsi yang sudah tercantum.
Hal ini menjadi pembeda penting antara pencantuman kode administratif dan kepastian perlakuan pajak atas suatu transaksi.
Dengan kata lain, pembahasan PPh 0% restrukturisasi BUMN tidak cukup hanya melihat angka tarif. Dasar regulasi, cakupan transaksi, dan ketentuan pelaksanaan juga perlu diperhatikan.
3. Ada Enam Jenis Transaksi yang Menjadi Sorotan
Dalam pemberitaan yang merujuk pada PER-12/PJ/2026, terdapat enam kode objek pajak terkait transaksi restrukturisasi BUMN.
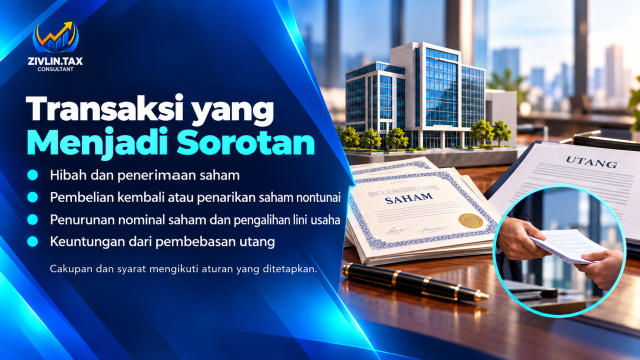
Pengalihan Saham Melalui Hibah
Kode 28-408-02 berkaitan dengan pengalihan saham melalui hibah dalam rangka penatausahaan struktur kepemilikan BUMN.
Penerimaan Hibah Saham
Kode 28-408-03 berkaitan dengan penerimaan hibah saham dalam rangka penatausahaan struktur kepemilikan BUMN.
Pembelian Kembali atau Penarikan Saham Nontunai
Kode 28-408-04 berkaitan dengan transaksi restrukturisasi BUMN dan anak usaha yang dapat menggunakan nilai buku, berupa pembelian kembali atau penarikan kembali saham nontunai.
Penurunan Nilai Nominal Saham Nontunai
Kode 28-408-05 berkaitan dengan transaksi restrukturisasi BUMN dan anak usaha yang dapat menggunakan nilai buku, berupa penurunan nilai nominal saham nontunai.
Pengalihan dan Perolehan Lini Usaha dengan Kas
Kode 28-408-06 berkaitan dengan transaksi restrukturisasi BUMN dan anak usaha yang dapat menggunakan nilai buku, berupa pengalihan dan perolehan lini usaha dengan kas.
Keuntungan dari Pembebasan Utang
Kode 28-408-07 berkaitan dengan keuntungan dari pembebasan utang yang diterima atau diperoleh entitas restrukturisasi dalam rangka restrukturisasi BUMN dan anak usahanya.
Daftar tersebut menjelaskan transaksi yang disebut dalam pemberitaan. Cakupan dan persyaratan insentif tetap perlu mengikuti regulasi yang ditetapkan.
4. DJP Membuka Kemungkinan Penyesuaian Kode
Fakta berikutnya mengenai PPh 0% restrukturisasi BUMN adalah adanya kemungkinan perubahan terhadap kode objek pajak yang sudah tersedia.
Dalam keterangannya, Bimo membuka kemungkinan revisi apabila diperlukan. Penyesuaian tersebut berkaitan dengan perlunya menyelaraskan ketentuan administratif dengan substansi regulasi.
Oleh karena itu, kode yang sudah tercantum tidak sebaiknya dianggap sebagai kepastian akhir mengenai seluruh perlakuan pajak.
Perubahan regulasi dapat memengaruhi cara suatu transaksi diklasifikasikan dan diperlakukan. Membaca aturan secara lengkap membantu menghindari kesimpulan yang terlalu cepat.
5. Insentif Tidak Bisa Dianggap Berlaku Otomatis
PPh 0% restrukturisasi BUMN tidak dapat dipahami sebagai pembebasan seluruh pajak untuk semua kegiatan BUMN.
Pembahasan dalam berita berfokus pada PPh final atas transaksi tertentu yang berkaitan dengan restrukturisasi. Karena itu, ruang lingkupnya perlu dibedakan dari kewajiban pajak lain yang mungkin timbul.
Selain jenis transaksi, pembaca perlu memperhatikan pihak yang tercakup, syarat penggunaan fasilitas, serta waktu berlakunya ketentuan.
Menurut pemberitaan 16 Oktober 2026, kepastian kebijakan masih menunggu regulasi. Informasi tersebut menggambarkan status pada tanggal berita dan perlu dibedakan dari perkembangan yang mungkin terjadi sesudahnya.
Mengapa Kepastian Aturan Penting bagi Perusahaan?
Restrukturisasi dapat melibatkan perubahan kepemilikan saham, pengalihan lini usaha, maupun penataan kewajiban perusahaan.
Masing-masing transaksi memiliki karakteristik berbeda. Karena itu, kejelasan perlakuan pajak menjadi bagian penting dalam memahami konsekuensi suatu rencana restrukturisasi.
Pembahasan PPh 0% restrukturisasi BUMN menunjukkan bahwa pengumuman atau pencantuman tarif belum selalu menjelaskan seluruh ketentuan pelaksanaannya.
Dokumen transaksi, struktur kepemilikan, dan dasar regulasi perlu dibaca secara saling berkaitan. Dengan informasi yang lengkap, perusahaan dapat menilai transaksi secara lebih terukur.
Kesimpulan tentang PPh 0% Restrukturisasi BUMN
Menurut pemberitaan CNBC Indonesia pada 16 Oktober 2026, PPh 0% restrukturisasi BUMN masih menunggu kepastian PP dan PMK.
Meskipun kode objek pajak sudah tercantum dalam PER-12/PJ/2026, keberadaannya belum memastikan bahwa insentif dapat langsung diterapkan. DJP juga membuka kemungkinan penyesuaian kode mengikuti regulasi yang ditetapkan.
Pesan pentingnya adalah memahami tarif bersama dasar aturan, cakupan transaksi, dan persyaratannya.
Pertanyaan yang Sering Diajukan
Apakah PPh 0% restrukturisasi BUMN sudah pasti berlaku?
Menurut pemberitaan 16 Oktober 2026 yang menjadi rujukan artikel ini, kepastian penerapannya masih menunggu PP dan PMK.
Apakah seluruh transaksi BUMN mendapatkan tarif 0%?
Tidak dapat disimpulkan demikian. Berita membahas transaksi tertentu terkait restrukturisasi BUMN dan anak usahanya, bukan seluruh kegiatan BUMN.
Mengapa kode objek pajak masih mungkin direvisi?
DJP membuka kemungkinan penyesuaian agar kode yang tersedia selaras dengan substansi regulasi yang ditetapkan.
Butuh Bantuan Memahami Pajak Perusahaan?
Perubahan ketentuan pajak perlu dipahami bersama kondisi dan transaksi usaha Anda.
Hubungi Zivlin Tax Consultant untuk mendiskusikan kebutuhan pencatatan keuangan, pelaporan, dan perpajakan perusahaan.
Konsultasikan kebutuhan usaha Anda bersama tim Zivlin sekarang.
Sumber berita:
CNBC Indonesia — Insentif PPh 0% Restrukturisasi BUMN Masih Tunggu 2 Aturan Ini

