Ilustrasi pasangan suami istri yang menjalankan usaha bersama dan perlu memahami ketentuan pelaporan omzet serta fasilitas PPh Final UMKM berdasarkan peraturan perpajakan terbaru.
PP 20 Tahun 2026: Aturan Baru Omzet Suami Istri dan PPh Final UMKM
PP 20 Tahun 2026 membawa perubahan penting dalam ketentuan Pajak Penghasilan (PPh) Final bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Salah satu perubahan yang perlu diperhatikan adalah mekanisme penggabungan omzet suami istri dan perseroan perorangan untuk menentukan kelayakan penggunaan fasilitas PPh Final UMKM.
Melalui Peraturan Pemerintah Nomor 20 Tahun 2026, pemerintah tetap mempertahankan tarif PPh Final UMKM sebesar 0,5% dengan batas peredaran bruto Rp4,8 miliar dalam satu tahun pajak. Namun, cara menentukan batas omzet tersebut kini diperjelas, termasuk untuk pasangan suami istri yang memiliki beberapa usaha.
Lantas, bagaimana penerapan PP 20 Tahun 2026 bagi pasangan yang menjalankan usaha secara terpisah? Apakah seluruh omzet harus digabungkan? Simak penjelasannya berikut ini.
Daftar Isi
- Apa Itu PP 20 Tahun 2026?
- Aturan Penggabungan Omzet Suami Istri
- Mengapa Batas Omzet Rp4,8 Miliar Penting?
- Contoh Perhitungan Omzet Suami Istri
- Dampak PP 20 Tahun 2026 bagi UMKM
- Langkah yang Perlu Dilakukan Pelaku UMKM
- Pertanyaan Umum Seputar PP 20 Tahun 2026
- Kesimpulan
Apa Itu PP 20 Tahun 2026?
PP 20 Tahun 2026 merupakan peraturan pemerintah yang mengubah sejumlah ketentuan dalam PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
Peraturan ini mulai berlaku pada 22 April 2026 dan membawa penyesuaian terhadap kriteria wajib pajak yang dapat memanfaatkan fasilitas PPh Final UMKM.
Salah satu tujuan pengaturan ini adalah memastikan fasilitas perpajakan diberikan kepada pelaku usaha yang memenuhi persyaratan.
Apakah Tarif PPh Final UMKM Berubah?
Tarif PPh Final UMKM tetap sebesar 0,5% dengan batas peredaran bruto Rp4,8 miliar.
Namun, terdapat perubahan mengenai subjek pajak yang memenuhi syarat dan mekanisme penghitungan omzet.
Oleh karena itu, pelaku UMKM perlu memahami ketentuan terbaru agar tidak keliru dalam menentukan fasilitas perpajakan yang dapat digunakan.
Aturan Penggabungan Omzet Suami Istri dalam PP 20 Tahun 2026
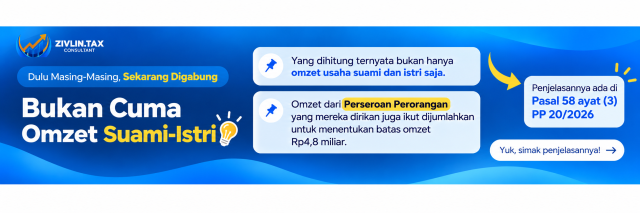
Salah satu pembahasan penting dalam PP 20 Tahun 2026 adalah penggabungan peredaran bruto untuk menentukan batas penggunaan fasilitas PPh Final UMKM.
Ketentuan ini antara lain dijelaskan dalam Pasal 58 ayat (2) dan ayat (3).
Omzet Apa Saja yang Diperhitungkan?
Dalam kondisi yang diatur oleh peraturan tersebut, penghitungan batas omzet dapat mencakup:
- Peredaran bruto dari usaha dan pekerjaan bebas suami.
- Peredaran bruto dari usaha dan pekerjaan bebas istri.
- Penghasilan anak yang belum dewasa sesuai ketentuan perpajakan.
- Peredaran bruto perseroan perorangan yang didirikan oleh suami dan/atau istri.
Penggabungan ini penting khususnya bagi pasangan yang memiliki perjanjian pemisahan harta dan penghasilan atau istri yang memilih menjalankan kewajiban perpajakannya sendiri.
Artinya, batas omzet tidak selalu dapat dinilai hanya berdasarkan satu usaha secara terpisah.
Apakah Pajak Suami Istri Juga Digabungkan?
Perlu dipahami bahwa penggabungan omzet dalam ketentuan ini digunakan untuk menguji kelayakan fasilitas PPh Final UMKM, bukan berarti seluruh pajak setiap subjek otomatis dihitung dan dibayarkan sebagai satu pajak.
Masing-masing wajib pajak tetap menjalankan kewajiban perpajakan sesuai status dan ketentuan yang berlaku.
Mengapa Batas Omzet Rp4,8 Miliar Penting?
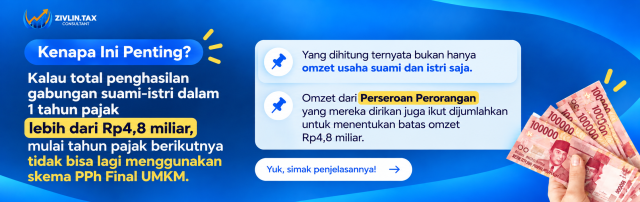
Batas omzet Rp4,8 miliar menjadi salah satu persyaratan utama dalam menentukan apakah wajib pajak masih memenuhi kriteria untuk menggunakan fasilitas PPh Final UMKM.
Apabila total peredaran bruto yang diperhitungkan melebihi Rp4,8 miliar dalam satu tahun pajak, fasilitas PPh Final UMKM tidak dapat digunakan pada tahun pajak berikutnya bagi wajib pajak yang terdampak sesuai ketentuan.
Sebagai contoh, pasangan suami istri dapat memiliki usaha yang secara individual menghasilkan omzet di bawah Rp4,8 miliar.
Namun, ketika peredaran bruto yang diwajibkan untuk digabung ternyata melebihi batas tersebut, kelayakan fasilitas pajaknya dapat berubah.
Apakah Semua Penghasilan Dikenakan PPh Final 0,5%?
Tidak.
Penghasilan yang diperhitungkan untuk menguji batas omzet tidak selalu merupakan penghasilan yang dapat dikenakan PPh Final UMKM.
Misalnya, penghasilan dari jasa pekerjaan bebas tertentu dikecualikan dari skema PPh Final UMKM 0,5%, meskipun peredaran brutonya diperhitungkan dalam pengujian batas omzet sesuai peraturan.
Contoh Perhitungan Omzet Suami Istri Berdasarkan PP 20 Tahun 2026
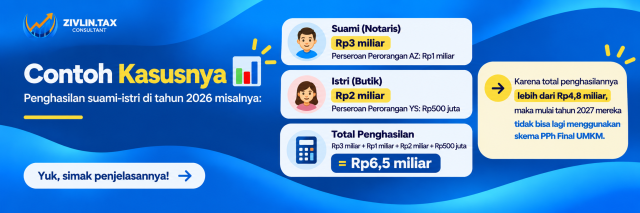
Agar lebih mudah dipahami, berikut contoh yang mengacu pada penjelasan Pasal 58 ayat (3) PP 20 Tahun 2026.
Ilustrasi Penghasilan Tahun Pajak 2026
Tuan A dan Nyonya Y merupakan pasangan suami istri yang memiliki beberapa sumber penghasilan.
Rinciannya sebagai berikut:
| Sumber Penghasilan | Peredaran Bruto |
|---|---|
| Suami – Jasa Notaris | Rp3.000.000.000 |
| Perseroan Perorangan AZ | Rp1.000.000.000 |
| Istri – Usaha Butik | Rp2.000.000.000 |
| Perseroan Perorangan YS | Rp500.000.000 |
| Total | Rp6.500.000.000 |
Berdasarkan ilustrasi tersebut, total peredaran bruto yang diperhitungkan mencapai Rp6,5 miliar.
Jumlah ini telah melampaui batas Rp4,8 miliar yang ditetapkan dalam ketentuan PPh Final UMKM.
Apa Dampaknya pada Tahun Pajak 2027?
Karena total peredaran bruto tahun 2026 melebihi Rp4,8 miliar, pada tahun pajak 2027 Nyonya Y, Perseroan Perorangan AZ, dan Perseroan Perorangan YS tidak dapat menggunakan fasilitas PPh Final UMKM berdasarkan ketentuan tersebut.
Sementara itu, penghasilan Tuan A dari pekerjaan bebas sebagai notaris memang tidak termasuk penghasilan yang dapat menggunakan skema PPh Final UMKM 0,5%.
Contoh ini menunjukkan bahwa kepemilikan beberapa usaha dalam satu keluarga dapat memengaruhi kelayakan penggunaan fasilitas perpajakan.
Dampak PP 20 Tahun 2026 bagi Pelaku UMKM
Penerapan PP 20 Tahun 2026 dapat membawa sejumlah dampak bagi pelaku UMKM, terutama yang menjalankan beberapa usaha dalam satu keluarga.
1. Penghitungan Omzet Menjadi Lebih Menyeluruh
Pelaku usaha perlu memahami sumber peredaran bruto yang harus diperhitungkan ketika menentukan kelayakan fasilitas PPh Final UMKM.
2. Administrasi Keuangan Harus Lebih Tertib
Pencatatan penjualan, penerimaan usaha, dan laporan keuangan menjadi semakin penting agar peredaran bruto dapat dihitung secara tepat.
3. Perseroan Perorangan Perlu Diperhatikan
Pemilik perseroan perorangan perlu menilai apakah omzet badan usaha tersebut harus diperhitungkan bersama omzet anggota keluarga sesuai ketentuan.
4. Potensi Perubahan Skema Pajak
Jika persyaratan PPh Final UMKM tidak lagi terpenuhi, wajib pajak perlu mempersiapkan penerapan ketentuan PPh yang berlaku berikutnya.
Perubahan tersebut dapat memengaruhi pembukuan, penghitungan pajak, serta perencanaan keuangan usaha.
Langkah yang Perlu Dilakukan Pelaku UMKM
Untuk menghadapi perubahan aturan perpajakan, pelaku UMKM sebaiknya melakukan beberapa langkah berikut.
Memeriksa Seluruh Sumber Omzet
Pastikan seluruh sumber penghasilan usaha dan pekerjaan bebas yang relevan telah diidentifikasi, termasuk usaha pasangan dan perseroan perorangan.
Membuat Rekap Omzet Secara Berkala
Lakukan pencatatan omzet bulanan agar total peredaran bruto tahunan dapat dipantau dengan lebih mudah.
Mengevaluasi Kelayakan PPh Final UMKM
Periksa apakah usaha masih memenuhi persyaratan fasilitas PPh Final UMKM berdasarkan jenis wajib pajak, batas omzet, dan jangka waktu penggunaannya.
Berkonsultasi dengan Konsultan Pajak
Jika memiliki beberapa usaha atau perseroan perorangan, konsultasi perpajakan dapat membantu menentukan perlakuan pajak yang sesuai dengan kondisi masing-masing wajib pajak.
Pertanyaan Umum Seputar PP 20 Tahun 2026
Apakah PP 20 Tahun 2026 Menghapus PPh Final UMKM 0,5%?
Tidak. Tarif PPh Final UMKM 0,5% tetap berlaku bagi wajib pajak yang memenuhi persyaratan sesuai ketentuan terbaru.
Apakah Omzet Suami Istri Wajib Digabung?
Penggabungan omzet dilakukan sesuai ketentuan yang berlaku, termasuk untuk kondisi tertentu ketika pasangan menjalankan kewajiban perpajakan secara terpisah.
Apakah Omzet Perseroan Perorangan Ikut Dihitung?
Ya, dalam kondisi yang diatur Pasal 58 ayat (3), peredaran bruto perseroan perorangan yang didirikan suami dan/atau istri turut diperhitungkan untuk menentukan batas omzet.
Bagaimana Jika Omzet Gabungan Melebihi Rp4,8 Miliar?
Wajib pajak yang terdampak tidak dapat menggunakan fasilitas PPh Final UMKM pada tahun pajak berikutnya sesuai ketentuan yang berlaku.
Kapan PP 20 Tahun 2026 Mulai Berlaku?
PP 20 Tahun 2026 mulai berlaku sejak tanggal diundangkan, yaitu 22 April 2026.
Kesimpulan
PP 20 Tahun 2026 membawa penyesuaian penting dalam penghitungan batas omzet untuk fasilitas PPh Final UMKM.
Meskipun tarif 0,5% dan batas omzet Rp4,8 miliar tetap dipertahankan, mekanisme penghitungan omzet kini perlu diperhatikan secara lebih menyeluruh, termasuk dalam kondisi tertentu yang melibatkan suami, istri, dan perseroan perorangan.
Oleh karena itu, pelaku UMKM perlu memastikan pencatatan omzet dilakukan secara tertib serta memahami persyaratan penggunaan fasilitas perpajakan.
Dengan memahami aturan sejak awal, pelaku usaha dapat mempersiapkan kewajiban perpajakan secara lebih baik dan mengurangi risiko kesalahan dalam penerapannya.
Konsultasikan Pajak Usaha Anda Bersama Zivlin Tax Consultant
Punya usaha bersama pasangan atau memiliki beberapa perseroan perorangan?
Jangan sampai salah menghitung omzet dan menggunakan fasilitas pajak yang tidak sesuai dengan ketentuan terbaru.
Zivlin Tax Consultant siap membantu Anda dalam:
- Konsultasi perpajakan UMKM dan badan usaha.
- Evaluasi penggunaan fasilitas PPh Final UMKM.
- Perhitungan dan pelaporan kewajiban perpajakan.
- Penyusunan laporan keuangan dan pembukuan usaha.
- Pendampingan administrasi perpajakan.
Konsultasikan kebutuhan perpajakan usaha Anda bersama Zivlin Tax Consultant agar pengelolaan pajak lebih tertib, tepat, dan sesuai peraturan yang berlaku.
Zivlin Tax Consultant – Solusi Perpajakan untuk Bisnis Anda.