
Penghapusan Sanksi Telat SPT 100%: Syarat dan Jadwal
Penghapusan sanksi telat SPT menjadi kesempatan bagi wajib pajak untuk menata kembali kewajiban perpajakannya. Namun, fasilitas hingga 100% perlu dipahami bersama persyaratannya, termasuk periode pajak, status SPT, dan waktu pemenuhan kewajiban.
Karena itu, informasi mengenai batas 31 Desember 2026 sebaiknya tidak dibaca sebagai penghapusan otomatis bagi seluruh keterlambatan. Pemeriksaan kondisi masing-masing wajib pajak tetap diperlukan.
Dasar Kebijakan Penghapusan Sanksi Telat SPT
Kebijakan ini berkaitan dengan PMK Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Dalam JDIH Kementerian Keuangan, KEP-239/PJ/2026 tercatat ditetapkan dan mulai berlaku pada 8 Oktober 2026. Keputusan tersebut mengatur kebijakan perpajakan mengenai pengurangan atau penghapusan sanksi administratif.
Dasar hukum ini penting dicatat ketika wajib pajak menelaah kemungkinan fasilitas untuk kasusnya. Jenis sanksi dan kondisi administrasi perlu dicocokkan dengan ketentuan yang relevan.
SPT Apa yang Termasuk dalam Cakupan?
Pada bagian basis data perpajakan, DJP menjelaskan cakupan berikut:
- SPT Tahunan Tahun Pajak 2025 dan sebelumnya.
- SPT Masa sampai dengan Masa Pajak September 2026.
- Dalam cakupan tersebut, SPT berstatus kurang bayar atau KB.
Dengan demikian, wajib pajak perlu memeriksa periode sekaligus status laporannya. Jangan langsung menyamakan SPT kurang bayar dengan SPT nihil atau lebih bayar.
Jadwal Pengurangan Sanksi
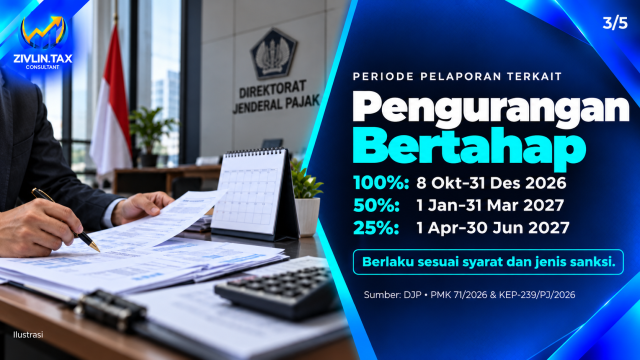
Untuk cakupan pelaporan terkait, DJP memuat periode fasilitas sebagai berikut:
| Periode | Besaran Pengurangan |
|---|---|
| 8 Oktober–31 Desember 2026 | 100% |
| 1 Januari–31 Maret 2027 | 50% |
| 1 April–30 Juni 2027 | 25% |
Tabel tersebut harus dibaca bersama persyaratan dan jenis sanksinya. Kebijakan DJP juga mencakup kelompok pemeriksaan, pengawasan, dan penagihan yang memiliki ketentuan tersendiri.
Apakah Pokok Pajak Ikut Dihapus?
Penghapusan sanksi perlu dibedakan dari penyelesaian pokok pajak. Fasilitas ini bukan alasan untuk menganggap kewajiban pajak yang belum dibayar otomatis selesai.
Wajib pajak perlu menelaah pelunasan pokok pajak dan prosedur permohonan sesuai kondisinya. Informasi resmi DJP mengatur persyaratan pembayaran yang berbeda untuk beberapa kelompok fasilitas.
Persiapan Sebelum Memanfaatkan Fasilitas
Sebagai langkah kerja internal, buat satu rekap untuk memudahkan pemeriksaan dokumen. Rekap tersebut dapat memuat jenis SPT, tahun atau masa pajak, status laporan, bukti penyampaian, bukti pembayaran, dan surat pajak yang diterima.
Berikut urutan persiapan yang dapat digunakan.
1. Susun Daftar SPT yang Perlu Ditinjau
Mulai dari arsip yang tersedia. Tandai laporan yang belum ditemukan bukti penerimaannya agar pemeriksaan tidak hanya mengandalkan ingatan.
Pisahkan antara laporan yang belum disampaikan dan laporan yang sudah disampaikan tetapi perlu ditelaah kembali.
2. Cocokkan Laporan dengan Bukti Pembayaran
Kumpulkan bukti pembayaran dalam folder yang sama dengan dokumen SPT terkait. Cara ini membantu penelaah melihat hubungan antara angka dalam laporan dan pembayaran yang telah dilakukan.
Jika ada dokumen yang belum tersedia, catat sebagai hal yang perlu dikonfirmasi.
3. Inventarisasi Surat Pajak
Apabila terdapat Surat Tagihan Pajak atau surat ketetapan, masukkan ke dalam daftar pemeriksaan. Catat nomor, tanggal, periode pajak, serta rincian nilainya.
Pencatatan ini membantu mencegah satu surat terlewat ketika dokumen berasal dari beberapa tahun.
4. Buat Daftar Pertanyaan untuk KPP
Sebelum berkonsultasi, siapkan pertanyaan yang spesifik. Contohnya, kelompok fasilitas mana yang perlu ditelaah, dokumen apa yang harus dilengkapi, dan prosedur apa yang sesuai dengan kondisi wajib pajak.
Pertanyaan yang disertai dokumen akan membuat pembahasan lebih terarah.
Kesalahan Administrasi yang Sebaiknya Dihindari
Dalam menyiapkan penghapusan sanksi telat SPT, hindari bekerja hanya dari judul berita atau potongan informasi.
Kesalahan kerja yang perlu diantisipasi antara lain mencampur dokumen antarperiode, menganggap pembayaran sudah dilakukan tanpa bukti, serta tidak mencatat hasil konfirmasi.
Gunakan daftar pemeriksaan dan simpan salinan dokumen secara teratur. Apabila pekerjaan dilakukan oleh beberapa orang, tentukan satu penanggung jawab untuk menjaga konsistensi arsip.
FAQ Penghapusan Sanksi Telat SPT
Apakah seluruh wajib pajak otomatis memperoleh penghapusan 100%?
Tidak boleh diasumsikan demikian. Cakupan, status SPT, periode, dan persyaratan fasilitas perlu diperiksa.
Apakah jadwal dalam tabel berlaku untuk semua jenis sanksi?
Tidak dapat digeneralisasi. Kelompok fasilitas yang berbeda dapat memiliki ketentuan pembayaran dan waktu yang berbeda.
Apa yang sebaiknya dilakukan terlebih dahulu?
Mulai dengan merekap SPT, bukti pembayaran, dan surat pajak. Setelah itu, cocokkan kondisi tersebut dengan ketentuan resmi atau konfirmasikan kepada KPP.
Kesimpulan
Penghapusan sanksi telat SPT perlu dimanfaatkan berdasarkan pemeriksaan dokumen dan ketentuan yang tepat. Persiapan yang teratur membantu wajib pajak memahami posisinya sebelum menempuh langkah berikutnya.
Jangan menunggu mendekati tenggat untuk mulai mengumpulkan arsip. Semakin lengkap dokumen yang tersedia, semakin mudah proses penelaahan dilakukan.
Butuh Bantuan Meninjau Administrasi Perpajakan?
Hubungi Zivlin Tax untuk mendiskusikan SPT tertunggak, pencatatan pembayaran, dan dokumen perpajakan Anda.
Sampaikan kondisi serta arsip yang tersedia agar kebutuhan penelaahan dapat dipetakan dengan lebih terarah.
Sumber resmi:

