Kuasa Wajib Pajak: 5 Penyebab Hak Kuasa Berakhir!
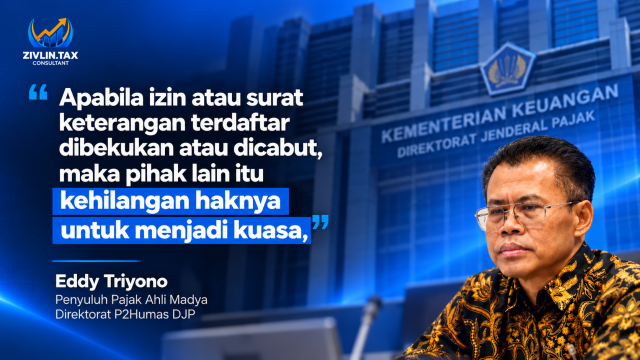
Kuasa wajib pajak kini memiliki aturan yang lebih jelas melalui Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026. Salah satu ketentuan penting yang perlu diketahui adalah bahwa seorang kuasa dapat kehilangan kewenangannya apabila izin konsultan pajak atau Surat Keterangan Terdaftar (SKT) dibekukan maupun dicabut.
Artinya, meskipun sebelumnya telah memperoleh Surat Kuasa Khusus dari wajib pajak, seorang kuasa tidak selalu dapat terus menjalankan hak dan kewajiban perpajakan yang dipercayakan kepadanya.
Lantas, apa saja penyebab pemberian kuasa berakhir? Bagaimana akibatnya bagi wajib pajak dan konsultan pajak? Simak penjelasan lengkap berikut ini.
Daftar Isi
- Apa Itu Kuasa Wajib Pajak?
- Aturan Terbaru Kuasa Wajib Pajak dalam PMK 44 Tahun 2026
- Lima Kondisi yang Menyebabkan Pemberian Kuasa Berakhir
- Apa Akibat Jika Pemberian Kuasa Berakhir?
- Mengapa Izin Konsultan Pajak dan SKT Penting?
- Apa yang Harus Dilakukan Wajib Pajak?
- Kesimpulan
- Pertanyaan yang Sering Diajukan (FAQ)
Apa Itu Kuasa Wajib Pajak?
Kuasa wajib pajak adalah seseorang yang ditunjuk oleh wajib pajak untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu berdasarkan Surat Kuasa Khusus.
Dalam praktiknya, kuasa dapat membantu wajib pajak menangani berbagai urusan administrasi perpajakan sesuai ruang lingkup kewenangan yang diberikan.
Berdasarkan PMK Nomor 44 Tahun 2026, pihak yang dapat ditunjuk sebagai kuasa meliputi:
- Konsultan Pajak, yaitu pihak yang memiliki izin konsultan pajak sesuai ketentuan.
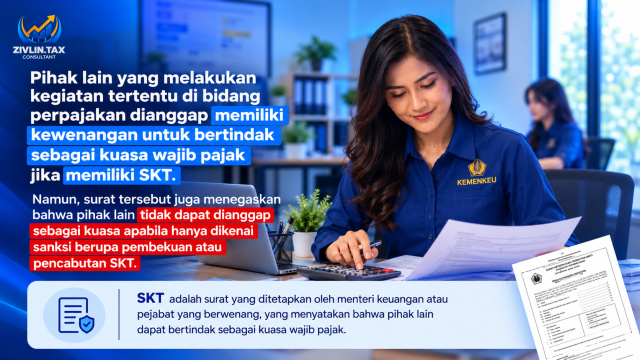
- Pihak Lain, yaitu seseorang yang memenuhi persyaratan dan memiliki Surat Keterangan Terdaftar (SKT).
- Keluarga, yaitu suami, istri, atau keluarga sedarah maupun semenda sampai dengan derajat kedua.
Meskipun wajib pajak telah menunjuk seorang kuasa, tanggung jawab perpajakan tetap berada pada wajib pajak yang bersangkutan.
Aturan Terbaru Kuasa Wajib Pajak dalam PMK 44 Tahun 2026
Pemerintah menerbitkan PMK Nomor 44 Tahun 2026 untuk memberikan kepastian hukum mengenai persyaratan serta pelaksanaan hak dan kewajiban kuasa di bidang perpajakan.
Peraturan ini mulai berlaku pada 6 Juli 2026 dan menggantikan PMK Nomor 229/PMK.03/2014.
Salah satu ketentuan penting terdapat dalam Pasal 10, yang mengatur kondisi berakhirnya pemberian kuasa beserta akibat hukumnya.
Dengan adanya ketentuan tersebut, wajib pajak perlu memastikan bahwa pihak yang mewakilinya masih memiliki kewenangan yang sah.
5 Kondisi yang Menyebabkan Pemberian Kuasa Berakhir
Berdasarkan Pasal 10 ayat (1) PMK Nomor 44 Tahun 2026, terdapat lima kondisi yang menyebabkan pemberian kuasa berakhir.
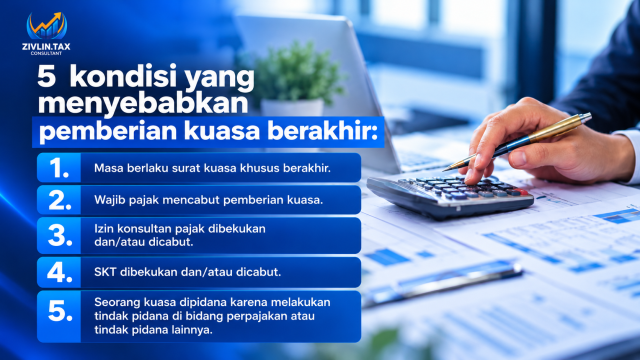
1. Masa Berlaku Surat Kuasa Khusus Berakhir
Surat Kuasa Khusus memiliki masa berlaku yang ditentukan dalam dokumen tersebut.
Apabila masa berlakunya telah habis, kewenangan penerima kuasa juga berakhir.
Oleh karena itu, wajib pajak perlu memperhatikan masa berlaku surat kuasa sebelum memberikan tugas administrasi perpajakan kepada pihak yang mewakilinya.
2. Wajib Pajak Mencabut Pemberian Kuasa
Wajib pajak memiliki hak untuk mencabut pemberian kuasa yang sebelumnya diberikan.
Pencabutan dilakukan melalui surat pencabutan Surat Kuasa Khusus sesuai tata cara yang ditetapkan.
Berdasarkan Pasal 11 PMK Nomor 44 Tahun 2026, pencabutan berlaku sejak tanggal surat pencabutan diterima oleh Direktorat Jenderal Pajak dan tidak berlaku surut.
3. Izin Konsultan Pajak Dibekukan atau Dicabut
Konsultan pajak wajib memiliki izin yang berlaku untuk memenuhi persyaratan kompetensi sebagai kuasa.
Apabila izin konsultan pajak dibekukan atau dicabut, pemberian kuasa yang bersangkutan berakhir sesuai ketentuan PMK Nomor 44 Tahun 2026.
Kondisi ini penting diperhatikan karena Surat Kuasa Khusus yang sebelumnya diberikan tidak dapat dijadikan dasar untuk terus bertindak sebagai kuasa setelah kewenangannya berakhir.
4. Surat Keterangan Terdaftar (SKT) Dibekukan atau Dicabut
Selain konsultan pajak, pihak lain yang bertindak sebagai kuasa wajib pajak juga harus memenuhi persyaratan tertentu.
Salah satunya adalah kepemilikan Surat Keterangan Terdaftar (SKT).
Apabila SKT dibekukan atau dicabut, pemberian kuasa kepada pihak tersebut berakhir.
Dengan demikian, keberadaan SKT yang masih berlaku menjadi salah satu aspek penting untuk memastikan keabsahan kewenangan pihak lain yang mewakili wajib pajak.
5. Kuasa Dipidana karena Melakukan Tindak Pidana
Pemberian kuasa juga berakhir apabila seorang kuasa dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya.
Ketentuan ini menunjukkan pentingnya integritas dan kepatuhan hukum bagi pihak yang menjalankan tugas sebagai kuasa wajib pajak.
Seorang kuasa tidak hanya dituntut memiliki kompetensi perpajakan, tetapi juga harus menjalankan kewenangannya secara profesional dan bertanggung jawab.
Apa Akibat Jika Pemberian Kuasa Berakhir?
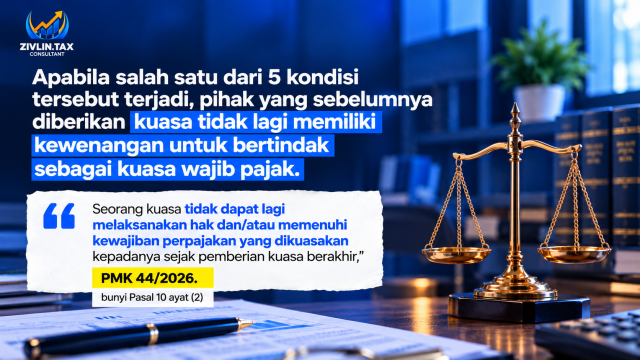
Berakhirnya pemberian kuasa memiliki konsekuensi terhadap kewenangan seseorang dalam mewakili wajib pajak.
Berdasarkan Pasal 10 ayat (2) PMK Nomor 44 Tahun 2026, sejak pemberian kuasa berakhir, seorang kuasa tidak dapat lagi melaksanakan hak dan/atau memenuhi kewajiban perpajakan yang sebelumnya dikuasakan kepadanya.
Selain itu, berdasarkan ayat (3), pemberian akses Portal Wajib Pajak kepada kuasa tersebut juga berakhir.
Artinya, wajib pajak perlu memastikan bahwa urusan perpajakan yang sedang berjalan tetap ditangani oleh pihak yang memiliki kewenangan sah.
Jika diperlukan, wajib pajak dapat menunjuk kuasa baru dengan memenuhi persyaratan yang berlaku.
Mengapa Izin Konsultan Pajak dan SKT Penting?
Izin konsultan pajak dan SKT merupakan dokumen penting dalam menentukan kelayakan seseorang untuk bertindak sebagai kuasa wajib pajak.
Konsultan pajak dianggap memenuhi persyaratan kompetensi apabila memiliki izin konsultan pajak sesuai ketentuan.
Sementara itu, pihak lain yang bukan konsultan pajak atau keluarga harus memenuhi persyaratan kompetensi melalui kepemilikan SKT.
Oleh karena itu, sebelum menunjuk kuasa, wajib pajak sebaiknya memeriksa status izin atau SKT pihak yang akan mewakilinya.
Langkah ini dapat membantu mengurangi risiko kendala administrasi akibat berakhirnya kewenangan kuasa.
Apa yang Harus Dilakukan Wajib Pajak?
Agar pengurusan pajak berjalan dengan baik, terdapat beberapa langkah yang dapat dilakukan wajib pajak.
Pertama, periksa legalitas kuasa. Pastikan konsultan pajak atau pihak lain yang ditunjuk memiliki dokumen perizinan yang masih berlaku sesuai ketentuan.
Kedua, perhatikan masa berlaku Surat Kuasa Khusus. Jangan sampai kegiatan perpajakan dilakukan berdasarkan surat kuasa yang sudah berakhir.
Ketiga, pantau status pemberian kuasa. Jika izin konsultan pajak atau SKT dibekukan maupun dicabut, segera evaluasi kebutuhan penunjukan kuasa pengganti.
Keempat, pastikan dokumen administrasi lengkap. Surat Kuasa Khusus harus dibuat dan disampaikan sesuai prosedur yang ditetapkan dalam peraturan.
Kelima, gunakan pendamping perpajakan yang kompeten. Pilih pihak yang memahami ketentuan perpajakan dan menjalankan tugas secara profesional.
Kesimpulan
Berdasarkan PMK Nomor 44 Tahun 2026, pemberian kuasa wajib pajak dapat berakhir karena lima kondisi, yaitu berakhirnya masa berlaku Surat Kuasa Khusus, pencabutan oleh wajib pajak, pembekuan atau pencabutan izin konsultan pajak, pembekuan atau pencabutan SKT, serta pemidanaan terhadap kuasa.
Apabila salah satu kondisi tersebut terjadi, penerima kuasa tidak lagi memiliki kewenangan untuk melaksanakan hak dan kewajiban perpajakan yang sebelumnya dikuasakan.
Karena itu, wajib pajak perlu memastikan bahwa pihak yang mewakilinya memiliki kewenangan yang masih berlaku.
Zivlin Tax Consultant hadir untuk membantu Anda memahami ketentuan perpajakan, mempersiapkan administrasi pajak, serta mendukung pengelolaan kewajiban perpajakan secara lebih tertib dan sesuai peraturan yang berlaku.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah kuasa wajib pajak masih berlaku jika izin konsultan pajak dicabut?
Tidak. Berdasarkan PMK Nomor 44 Tahun 2026, pembekuan atau pencabutan izin konsultan pajak merupakan salah satu kondisi yang menyebabkan pemberian kuasa berakhir.
Apa yang terjadi jika SKT kuasa wajib pajak dibekukan?
Pemberian kuasa kepada pihak lain yang SKT-nya dibekukan berakhir. Pihak tersebut tidak lagi berwenang menjalankan hak atau kewajiban perpajakan yang sebelumnya dikuasakan.
Apakah wajib pajak boleh menunjuk kuasa baru?
Ya. Wajib pajak dapat menunjuk kuasa baru sepanjang memenuhi persyaratan dan prosedur yang berlaku, termasuk ketentuan mengenai Surat Kuasa Khusus.
Apakah kuasa wajib pajak harus seorang konsultan pajak?
Tidak. Berdasarkan PMK Nomor 44 Tahun 2026, wajib pajak dapat menunjuk konsultan pajak, pihak lain yang memenuhi persyaratan, atau anggota keluarga sesuai ketentuan.
Apakah tanggung jawab perpajakan berpindah kepada kuasa?
Tidak. Meskipun wajib pajak menunjuk seorang kuasa, tanggung jawab atas pelaksanaan hak dan pemenuhan kewajiban perpajakan tetap berada pada wajib pajak.
Sumber Referensi
- Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
- Direktorat Jenderal Pajak, informasi resmi mengenai persyaratan dan kewenangan kuasa wajib pajak.
- Jaringan Dokumentasi dan Informasi Hukum Kementerian Keuangan Republik Indonesia.