7 Jenis Pajak di Indonesia yang Wajib Diketahui WNI, Bukan Hanya PPh!
Ketika mendengar kata pajak, sebagian masyarakat Indonesia mungkin langsung memikirkan Pajak Penghasilan (PPh). Padahal, jenis pajak di Indonesia tidak hanya terbatas pada pajak penghasilan saja.
Tanpa disadari, berbagai aktivitas sehari-hari seperti membeli barang, memiliki kendaraan, membeli rumah, hingga menggunakan layanan tertentu dapat berkaitan dengan kewajiban perpajakan.
Memahami jenis pajak di Indonesia sangat penting agar masyarakat mengetahui pajak apa saja yang berlaku, siapa yang berkewajiban membayarnya, serta bagaimana sistem pemungutannya.
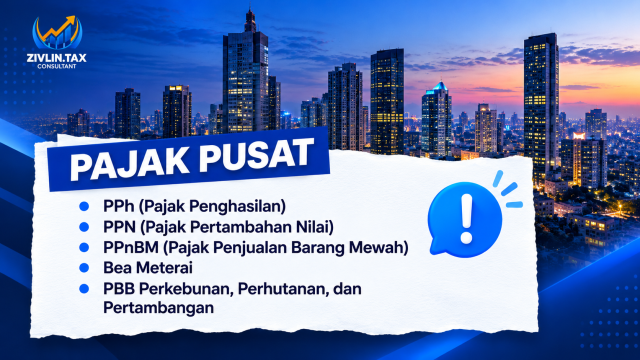
Secara umum, pajak di Indonesia dibedakan menjadi dua kelompok utama, yaitu pajak pusat dan pajak daerah.
Apa Saja Jenis Pajak di Indonesia?
Jenis pajak di Indonesia dibedakan berdasarkan lembaga yang berwenang mengelolanya.
Pajak pusat dikelola oleh pemerintah pusat, sedangkan pajak daerah dikelola oleh pemerintah provinsi atau kabupaten/kota.
Berikut tujuh jenis pajak yang perlu diketahui masyarakat Indonesia.
1. Pajak Penghasilan (PPh)
Pajak Penghasilan atau PPh merupakan pajak yang dikenakan atas penghasilan yang diterima atau diperoleh orang pribadi maupun badan.
Penghasilan tersebut dapat berasal dari:
- Gaji atau upah karyawan.
- Keuntungan usaha.
- Honorarium atau imbalan jasa.
- Penghasilan dari investasi.
- Sumber penghasilan lainnya yang menjadi objek pajak.
Besarnya PPh bergantung pada jenis penghasilan, status wajib pajak, serta ketentuan tarif yang berlaku.
Perlu diketahui bahwa tidak semua orang yang memperoleh penghasilan otomatis harus membayar PPh. Kewajiban tersebut ditentukan berdasarkan ketentuan perpajakan yang berlaku.
2. Pajak Pertambahan Nilai (PPN)
PPN merupakan pajak yang dikenakan atas konsumsi Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) sesuai ketentuan perpajakan.
Dalam kehidupan sehari-hari, masyarakat dapat menjumpai PPN ketika membeli barang atau menggunakan jasa tertentu.
Namun, tidak semua transaksi dikenakan PPN. Beberapa barang dan jasa mendapatkan pengecualian atau perlakuan khusus berdasarkan peraturan yang berlaku.
Karena itu, penting untuk memahami apakah suatu transaksi termasuk objek PPN sebelum menentukan kewajiban pajaknya.
3. Pajak Penjualan atas Barang Mewah (PPnBM)
PPnBM merupakan pajak yang dikenakan atas barang tertentu yang tergolong mewah.
Pajak ini dapat berlaku pada barang seperti kendaraan bermotor tertentu dan barang mewah lainnya yang memenuhi ketentuan.
PPnBM berbeda dari PPN karena penerapannya secara khusus ditujukan pada barang yang dikategorikan mewah menurut peraturan perpajakan.
Tidak semua barang dengan harga tinggi otomatis dikenakan PPnBM. Penentuannya mengikuti klasifikasi barang dan ketentuan yang berlaku.
4. Bea Meterai
Bea Meterai adalah pajak yang dikenakan atas dokumen tertentu.
Contoh dokumen yang dapat dikenakan Bea Meterai meliputi:
- Surat perjanjian.
- Akta notaris.
- Dokumen transaksi tertentu.
- Dokumen yang digunakan sebagai alat bukti di pengadilan.
- Dokumen tertentu yang menyatakan penerimaan uang atau pelunasan utang.
Tarif Bea Meterai yang berlaku adalah Rp10.000 per dokumen sesuai ketentuan.
Perlu dipahami bahwa tidak semua dokumen wajib menggunakan meterai. Kewajiban Bea Meterai ditentukan berdasarkan jenis dan penggunaan dokumen.
5. Pajak Bumi dan Bangunan (PBB)
Pajak Bumi dan Bangunan merupakan pajak atas bumi dan/atau bangunan sesuai dengan ketentuan yang berlaku.
Pengelolaan PBB dibedakan berdasarkan sektor objek pajaknya.
PBB sektor perkebunan, perhutanan, dan pertambangan tertentu merupakan kewenangan pemerintah pusat.
Sementara itu, PBB Perdesaan dan Perkotaan (PBB-P2) dikelola oleh pemerintah kabupaten/kota.
Bagi masyarakat yang memiliki rumah atau tanah, PBB-P2 menjadi salah satu jenis pajak yang penting untuk diperhatikan setiap tahun.
Besarnya pajak dapat dipengaruhi oleh nilai objek pajak dan peraturan daerah setempat.
6. Pajak Kendaraan Bermotor (PKB) dan BBNKB
Memiliki kendaraan bermotor juga dapat menimbulkan kewajiban perpajakan.
Dua jenis pajak daerah yang berkaitan dengan kendaraan adalah:
Pajak Kendaraan Bermotor (PKB)
PKB merupakan pajak atas kepemilikan dan/atau penguasaan kendaraan bermotor yang memenuhi ketentuan.
Pajak ini umumnya dibayarkan setiap tahun oleh pemilik kendaraan.
Bea Balik Nama Kendaraan Bermotor (BBNKB)
BBNKB merupakan pajak atas penyerahan hak milik kendaraan bermotor sesuai ketentuan yang berlaku.
Berdasarkan pengaturan UU HKPD, objek BBNKB berkaitan dengan penyerahan pertama kendaraan bermotor. Karena itu, transaksi kendaraan bekas tidak otomatis dikenakan BBNKB.
Masyarakat perlu memperhatikan ketentuan pemerintah daerah terkait administrasi dan pembayaran pajak kendaraan.
7. BPHTB dan Pajak Barang dan Jasa Tertentu (PBJT)
Selain pajak kendaraan, terdapat pajak daerah lain yang berkaitan dengan transaksi dan aktivitas sehari-hari.
Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB)
BPHTB dikenakan atas perolehan hak atas tanah dan/atau bangunan.
Pajak ini dapat timbul ketika seseorang memperoleh hak atas properti melalui jual beli, hibah, warisan, atau peristiwa hukum lainnya sesuai ketentuan.
Pajak Barang dan Jasa Tertentu (PBJT)
PBJT merupakan pajak daerah yang dikenakan atas konsumsi barang dan jasa tertentu.
Objek PBJT antara lain:
- Makanan dan/atau minuman tertentu.
- Jasa perhotelan.
- Jasa parkir.
- Jasa kesenian dan hiburan.
- Tenaga listrik.
Dalam percakapan sehari-hari, masyarakat masih sering menggunakan istilah pajak restoran, pajak hotel, atau pajak hiburan.
Namun, berdasarkan UU HKPD, objek-objek tersebut telah diatur dalam kelompok PBJT.
Perbedaan Pajak Pusat dan Pajak Daerah
Agar lebih mudah memahami jenis pajak di Indonesia, berikut perbandingan keduanya.
| Pajak Pusat | Pajak Daerah |
|---|---|
| Dikelola pemerintah pusat | Dikelola pemerintah daerah |
| Contoh: PPh, PPN, PPnBM | Contoh: PKB, BBNKB, BPHTB |
| Termasuk Bea Meterai | Termasuk PBB-P2 dan PBJT |
| Administrasi melalui instansi pusat yang berwenang | Administrasi melalui instansi daerah yang berwenang |
Kedua kelompok pajak tersebut memiliki peran penting dalam mendukung pembiayaan negara dan pembangunan daerah.
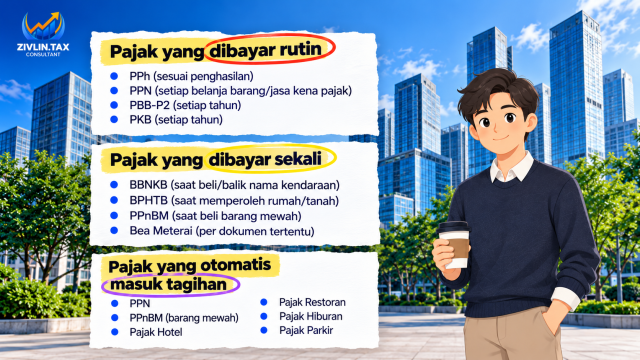
Pajak yang Dibayar Rutin dan Pajak Saat Transaksi Tertentu
Tidak semua jenis pajak memiliki waktu pembayaran yang sama.
Pajak yang dapat memiliki kewajiban berkala:
- PPh, sesuai jenis penghasilan dan ketentuan wajib pajak.
- PBB-P2, yang umumnya ditagihkan setiap tahun.
- PKB, yang umumnya dibayarkan setiap tahun.
Pajak yang timbul karena transaksi atau peristiwa tertentu:
- PPN atas transaksi Barang Kena Pajak atau Jasa Kena Pajak.
- PPnBM atas barang mewah tertentu.
- BPHTB atas perolehan hak tanah atau bangunan.
- Bea Meterai atas dokumen tertentu.
- PBJT atas konsumsi barang dan jasa tertentu.
Perlu diingat bahwa pajak yang tercantum dalam tagihan pembelian tidak selalu menjadi kewajiban yang harus disetorkan langsung oleh konsumen. Mekanisme pemungutan dan penyetorannya bergantung pada jenis pajak.
Mengapa Penting Memahami Jenis Pajak di Indonesia?
Pemahaman mengenai perpajakan membantu masyarakat mengelola keuangan dan memenuhi kewajiban sesuai peraturan.
Dengan memahami jenis pajak di Indonesia, wajib pajak dapat:
- Mengetahui kewajiban pajak yang relevan dengan aktivitasnya.
- Menghindari keterlambatan pembayaran pajak.
- Memahami perbedaan pajak pusat dan pajak daerah.
- Mengurangi risiko kesalahan administrasi perpajakan.
- Merencanakan keuangan pribadi maupun usaha dengan lebih baik.
Kesadaran perpajakan bukan hanya tentang membayar pajak, tetapi juga memahami hak, kewajiban, dan ketentuan yang berlaku.
Kesimpulan
Jenis pajak di Indonesia ternyata jauh lebih beragam daripada sekadar Pajak Penghasilan (PPh).
Mulai dari PPN, PPnBM, Bea Meterai, PBB, pajak kendaraan, hingga pajak atas transaksi properti dan konsumsi barang atau jasa tertentu, semuanya memiliki aturan dan mekanisme yang berbeda.
Namun, tidak berarti setiap warga negara wajib membayar seluruh jenis pajak tersebut. Kewajiban pajak bergantung pada penghasilan, kepemilikan aset, aktivitas ekonomi, serta objek pajak yang dimiliki atau digunakan.
Dengan memahami perbedaan pajak pusat dan pajak daerah, masyarakat dapat lebih bijak dalam memenuhi kewajiban perpajakan.
Masih bingung mengenai kewajiban pajak pribadi atau perusahaan?
ZIVLIN.TAX Consultant siap membantu Anda memahami administrasi dan kewajiban perpajakan sesuai kebutuhan.
Dapatkan informasi dan edukasi perpajakan lainnya bersama ZIVLIN.TAX Consultant.