
Desentralisasi Pengadilan Pajak: Usulan MA dan Respons DJP
Desentralisasi Pengadilan Pajak kembali menjadi pembahasan dalam upaya memperluas akses keadilan bagi wajib pajak. Perdebatan ini berkaitan dengan pilihan antara mempertahankan penanganan sengketa secara terpusat atau mengembangkan kelembagaan peradilan pajak di daerah.
Dalam pemberitaan DDTCNews pada 5 November 2026, Mahkamah Agung (MA) mendorong desentralisasi. Sementara itu, Direktorat Jenderal Pajak (DJP) menilai pemusatan penanganan perkara di Jakarta masih efektif.
Bagi wajib pajak, pembahasan ini penting untuk dipahami. Namun, usulan perubahan perlu dibedakan dari ketentuan yang sudah berlaku agar tidak menimbulkan kesalahpahaman.
Apa Itu Desentralisasi Pengadilan Pajak?
Secara sederhana, desentralisasi Pengadilan Pajak berarti mengembangkan penanganan perkara pajak melalui struktur peradilan di daerah.
Pembahasannya menyangkut akses masyarakat, penggunaan anggaran, kesiapan sumber daya manusia, serta kemampuan mempertahankan keahlian khusus perpajakan.
Pertanyaan utamanya adalah bagaimana menghadirkan peradilan yang mudah dijangkau sekaligus menjaga kualitas penanganan sengketa.
Mengapa MA Mendorong Desentralisasi?
Menurut pemberitaan DDTCNews, MA memandang desentralisasi sebagai upaya memperluas akses keadilan dan meningkatkan efisiensi penanganan perkara.
MA juga mengaitkan gagasan tersebut dengan penguatan sistem peradilan satu atap. Pembahasan ini menunjukkan bahwa akses, struktur kelembagaan, dan proses penyelesaian sengketa perlu dipertimbangkan bersama. news.ddtc.co.id
Dua Opsi Desentralisasi Pengadilan Pajak
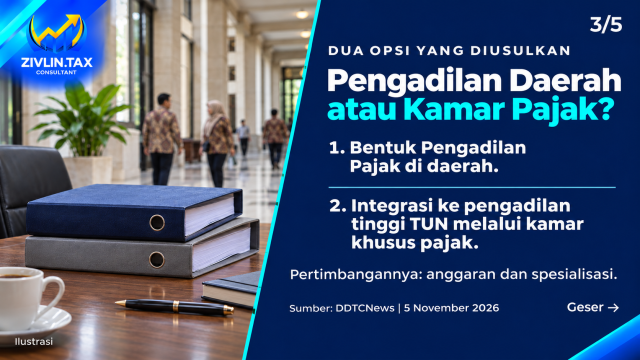
Terdapat dua model yang diusulkan, yaitu membentuk Pengadilan Pajak di daerah atau mengintegrasikan penanganan perkara ke pengadilan tinggi tata usaha negara (TUN) melalui kamar khusus pajak.
Keduanya memiliki pertimbangan berbeda:
| Opsi | Kelebihan yang dibahas | Tantangan yang dibahas |
|---|---|---|
| Pengadilan Pajak di daerah | Menjaga spesialisasi peradilan pajak | Membutuhkan anggaran pembentukan lembaga |
| Kamar khusus pajak di pengadilan tinggi TUN | Memanfaatkan kelembagaan yang tersedia | Menjaga spesialisasi dan mengantisipasi tambahan beban perkara |
Perbandingan tersebut merupakan bagian dari pembahasan usulan, bukan pengumuman bahwa salah satu model telah diterapkan. news.ddtc.co.id
Membentuk Pengadilan Pajak di Daerah
Pada opsi pertama, Pengadilan Pajak tetap menjadi lembaga khusus, dengan struktur yang dikembangkan di sejumlah wilayah.
Menurut pandangan yang diberitakan, pendekatan ini dapat menjaga spesialisasi di bidang perpajakan. Namun, pelaksanaannya perlu mempertimbangkan anggaran dan dapat dilakukan secara bertahap. news.ddtc.co.id
Mengintegrasikan Perkara ke Pengadilan Tinggi TUN
Opsi kedua adalah menangani perkara melalui kamar khusus pajak dalam pengadilan tinggi TUN.
Pemanfaatan struktur yang tersedia dipandang lebih efisien dari sisi kebutuhan pembangunan. Meski demikian, terdapat perhatian terhadap spesialisasi teknis perpajakan dan tambahan beban perkara di lingkungan TUN. news.ddtc.co.id
Mengapa DJP Menilai Pemusatan Masih Efektif?
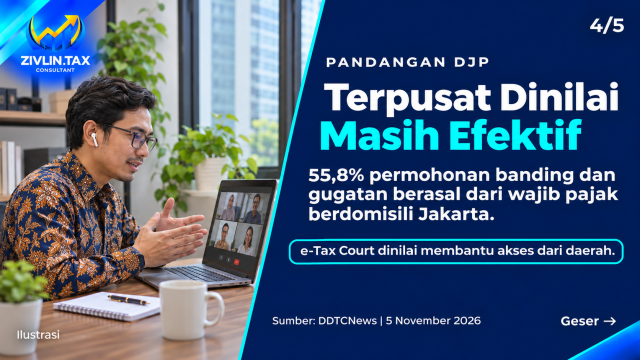
DJP memiliki pandangan berbeda. Dalam berita yang sama, DJP menyebut 55,8% permohonan banding dan gugatan berasal dari wajib pajak yang berdomisili di Jakarta.
DJP juga menilai e-Tax Court membantu akses wajib pajak dari daerah. Dengan pertimbangan tersebut, pemusatan penanganan sengketa dipandang masih efektif untuk kondisi saat ini. news.ddtc.co.id
Perbedaan pandangan ini memperlihatkan dua fokus: pemerataan akses secara kelembagaan dan efektivitas layanan melalui pemusatan serta teknologi.
Bedakan Desentralisasi dengan Pengalihan Pembinaan ke MA
Desentralisasi Pengadilan Pajak dan pengalihan pembinaan ke MA memiliki ruang lingkup berbeda.
Desentralisasi membahas penyebaran struktur penanganan perkara. Sementara itu, pengalihan pembinaan berkaitan dengan organisasi, administrasi, dan keuangan Pengadilan Pajak dari Kementerian Keuangan kepada MA.
Dalam publikasi resmi MA pada 26 Oktober 2026, proses harmonisasi rancangan peraturan mengenai pengalihan tersebut masih dimatangkan. Proses ini diarahkan untuk memperkuat independensi peradilan. marinews.mahkamahagung.go.id
Karena itu, informasi mengenai pengalihan pembinaan tidak otomatis berarti pembentukan Pengadilan Pajak di daerah sudah diputuskan.
Apa yang Perlu Diperhatikan Wajib Pajak?
Sambil mengikuti pembahasan desentralisasi Pengadilan Pajak, wajib pajak dapat memusatkan perhatian pada kesiapan administrasi sengketa.
Berikut beberapa langkah persiapan praktis.
1. Pisahkan Usulan dan Ketentuan yang Berlaku
Saat membaca berita, perhatikan apakah informasi tersebut berupa pendapat, rekomendasi, rancangan, atau aturan yang sudah ditetapkan.
Kebiasaan ini membantu perusahaan menghindari perubahan prosedur internal yang terlalu cepat hanya berdasarkan judul berita.
2. Rapikan Dokumen Berdasarkan Pokok Sengketa
Susun dokumen menurut periode, transaksi, dan persoalan yang dibahas. Gunakan penamaan berkas yang konsisten agar bukti mudah ditelusuri.
Sebagai contoh pengelolaan internal, pisahkan dokumen korespondensi, pembukuan, transaksi, dan penjelasan pendukung. Susunan yang teratur memudahkan tim memahami hubungan antardokumen.
3. Catat Tenggat dan Riwayat Komunikasi
Buat catatan mengenai surat yang diterima, dokumen yang disampaikan, serta komunikasi dengan pihak terkait.
Perkembangan wacana kelembagaan sebaiknya tidak mengalihkan perhatian dari pekerjaan dan tenggat perkara yang sedang berjalan.
4. Periksa Informasi melalui Sumber Resmi
Gunakan berita untuk memahami perkembangan isu, lalu cocokkan perubahan prosedur dengan pengumuman atau ketentuan resmi.
Jika suatu informasi belum jelas, kumpulkan pertanyaan secara tertulis sebelum melakukan konsultasi. Dengan demikian, pembahasan dapat lebih fokus pada kebutuhan perkara.
Apakah Desentralisasi Pengadilan Pajak Sudah Berlaku?
Dalam konteks berita DDTCNews tanggal 5 November 2026, desentralisasi Pengadilan Pajak masih dibahas sebagai usulan.
Artikel tersebut menyajikan pandangan MA, pilihan model kelembagaan, serta respons DJP. Informasi itu tidak dapat diartikan sebagai pemberlakuan otomatis struktur peradilan baru. news.ddtc.co.id
Konsultasikan Kebutuhan Perpajakan Anda dengan Zivlin Tax
Perkembangan kebijakan perpajakan perlu dipahami bersama kondisi dan dokumen masing-masing wajib pajak.
Butuh bantuan memahami persoalan perpajakan usaha Anda? Konsultasikan kebutuhan Anda dengan Zivlin Tax.
Kunjungi www.zivlintax.com untuk informasi layanan dan kontak konsultasi.
Sumber Referensi
- DDTCNews — Masa Depan Pengadilan Pajak: Sentralisasi atau Desentralisasi?, 5 November 2026.
- DDTCNews — MA Dorong Desentralisasi Pengadilan Pajak hingga Buka Jalur Kasasi, 4 November 2026.
- Mahkamah Agung — Perkuat Independensi Peradilan, Pengalihan Pengadilan Pajak ke MA Terus Dimatangkan, 26 Oktober 2026.

