
Bogor – Tidak sedikit wajib pajak yang beranggapan bahwa apabila telah menerima Surat Ketetapan Pajak (SKP) atau Surat Tagihan Pajak (STP) yang memuat sanksi administrasi, maka denda, bunga, maupun kenaikan pajak tersebut pasti harus dibayar seluruhnya tanpa ada kemungkinan pengurangan.
Sumber : zivlintax.com
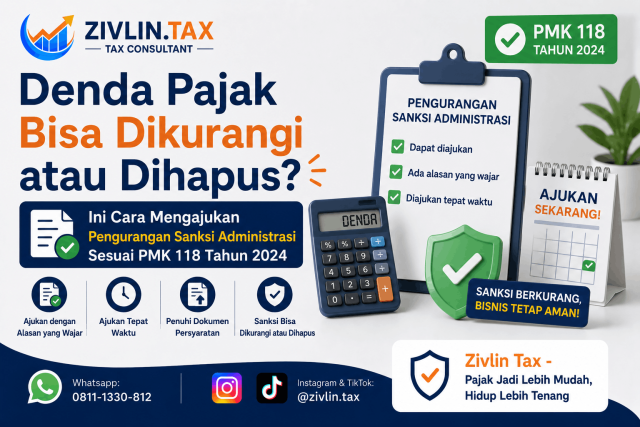
Padahal, ketentuan perpajakan di Indonesia memberikan kesempatan kepada wajib pajak untuk mengajukan permohonan pengurangan atau bahkan penghapusan sanksi administrasi, sepanjang memenuhi persyaratan yang telah ditentukan. Hak ini diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 118 Tahun 2024 yang mengatur tata cara pemberian pengurangan, penghapusan, maupun pembatalan sanksi administrasi perpajakan. Namun demikian, pengajuan permohonan tidak dapat dilakukan secara sembarangan. Wajib pajak harus memenuhi syarat administratif, melunasi pokok pajak terlebih dahulu, serta mampu menjelaskan alasan mengapa sanksi tersebut layak untuk dikurangi atau dihapuskan.
Baca Juga : Waspada Penipuan Berkedok Sensus Ekonomi 2026! Kenali 5 Modus yang Harus Diwaspadai!
Apa Itu Pengurangan Sanksi Administrasi Pajak?
Pengurangan sanksi administrasi merupakan fasilitas yang diberikan kepada wajib pajak untuk memohon agar denda, bunga, maupun kenaikan pajak yang dikenakan oleh DJP dapat dikurangi atau dihapuskan sesuai ketentuan peraturan perundang-undangan. Fasilitas ini diberikan karena dalam praktiknya tidak semua sanksi timbul akibat kesengajaan atau kelalaian penuh dari wajib pajak.
Ada kondisi tertentu yang menunjukkan bahwa kesalahan terjadi karena kekhilafan atau faktor lain yang bukan sepenuhnya menjadi kesalahan wajib pajak. Oleh karena itu, pemerintah memberikan mekanisme permohonan agar setiap kasus dapat dinilai berdasarkan fakta dan dokumen yang diajukan.
Jenis Sanksi yang Dapat Dimohonkan
Berdasarkan ketentuan perpajakan, permohonan dapat diajukan terhadap sanksi administrasi berupa:
– Denda administrasi.
– Bunga administrasi.
– Kenaikan pajak yang tercantum dalam SKP atau STP.
Permohonan ini tidak secara otomatis menghapus seluruh sanksi, tetapi akan dinilai oleh DJP berdasarkan alasan dan bukti yang disampaikan oleh wajib pajak.
Kapan Permohonan Dapat Diajukan?
Tidak semua sanksi dapat langsung dimohonkan pengurangannya.
Pada prinsipnya, permohonan dapat diajukan apabila sanksi tersebut timbul karena:
– Kekhilafan wajib pajak.
– Kesalahan yang bukan sepenuhnya berasal dari wajib pajak.
– Kondisi tertentu yang dapat dipertanggungjawabkan sesuai ketentuan perpajakan.
Karena itu, wajib pajak perlu menjelaskan secara rinci latar belakang terjadinya sanksi tersebut agar DJP dapat melakukan penilaian secara objektif.
Syarat yang Harus Dipenuhi
Sebelum mengajukan permohonan, terdapat beberapa persyaratan penting yang wajib dipenuhi.
Di antaranya:
– Pokok pajak yang menjadi dasar pengenaan sanksi telah dilunasi.
– Permohonan diajukan secara tertulis.
– Memuat alasan yang jelas dan dapat dipertanggungjawabkan.
– Disertai dokumen pendukung yang relevan.
– Diajukan atas Surat Ketetapan Pajak (SKP) atau Surat Tagihan Pajak (STP) yang memuat sanksi administrasi.
Apabila salah satu persyaratan tersebut tidak dipenuhi, DJP dapat menyatakan permohonan tidak dapat diproses atau menolaknya sesuai ketentuan yang berlaku.
Dokumen Pendukung Sangat Menentukan
Selain surat permohonan, kualitas dokumen pendukung menjadi salah satu faktor penting dalam proses penilaian.
Dokumen yang umumnya perlu disiapkan antara lain:
– Salinan SKP atau STP.
– Bukti pelunasan pokok pajak.
– Surat penjelasan mengenai alasan permohonan.
– Bukti-bukti yang mendukung adanya kekhilafan atau kondisi tertentu.
– Dokumen lain yang relevan sesuai karakteristik permasalahan.
Semakin lengkap dokumen yang disampaikan, semakin mudah DJP melakukan penilaian terhadap permohonan tersebut.
Siapa yang Memutuskan Permohonan?
Masih banyak wajib pajak yang mengira bahwa keputusan atas permohonan pengurangan sanksi administrasi berada di Kantor Pelayanan Pajak (KPP). Padahal, berdasarkan PMK Nomor 118 Tahun 2024, keputusan berada pada pejabat Direktorat Jenderal Pajak yang memperoleh pelimpahan kewenangan.
Dalam praktik administrasi perpajakan, setelah permohonan diterima dan dilakukan penelitian administratif, proses pengambilan keputusan umumnya dilakukan pada tingkat Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) sesuai kewenangan yang telah didelegasikan. Karena itu, proses penanganannya tidak berhenti hanya pada KPP tempat wajib pajak terdaftar.
Berapa Lama DJP Memberikan Keputusan?
PMK Nomor 118 Tahun 2024 juga memberikan kepastian mengenai jangka waktu penyelesaian permohonan. Direktorat Jenderal Pajak wajib memberikan keputusan paling lama 6 bulan sejak permohonan diterima secara lengkap.
Jangka waktu tersebut dimaksudkan agar wajib pajak memperoleh kepastian hukum dan tidak menunggu tanpa batas waktu.
Bagaimana Jika Tidak Ada Keputusan?
Salah satu ketentuan yang cukup penting dalam PMK Nomor 118 Tahun 2024 adalah adanya mekanisme permohonan dianggap dikabulkan. Apabila dalam jangka waktu enam bulan DJP tidak menerbitkan keputusan maupun tidak mengembalikan permohonan karena alasan administratif, maka permohonan wajib pajak dianggap dikabulkan.
Dalam kondisi tersebut, DJP wajib menerbitkan surat keputusan sesuai dengan isi permohonan yang diajukan oleh wajib pajak. Ketentuan ini memberikan perlindungan hukum sekaligus kepastian administrasi bagi wajib pajak yang telah memenuhi seluruh persyaratan.
Hal yang Perlu Diperhatikan Sebelum Mengajukan Permohonan
Sebelum menyampaikan permohonan, wajib pajak sebaiknya melakukan evaluasi terlebih dahulu terhadap kondisi perpajakannya.
Pastikan bahwa:
– Pokok pajak benar-benar telah dilunasi.
– Alasan permohonan memiliki dasar yang kuat.
– Dokumen pendukung telah lengkap.
– Permohonan disusun secara sistematis.
– Tidak terdapat informasi yang bertentangan dengan data perpajakan yang dimiliki DJP.
Persiapan yang baik akan meningkatkan kualitas permohonan sekaligus mempercepat proses penelitian administrasi.
Kesimpulan
Menerima denda, bunga, atau kenaikan pajak bukan berarti wajib pajak kehilangan seluruh haknya. Melalui PMK Nomor 118 Tahun 2024, pemerintah memberikan kesempatan kepada wajib pajak untuk mengajukan permohonan pengurangan atau penghapusan sanksi administrasi, sepanjang memenuhi persyaratan yang telah ditetapkan.
Namun, keberhasilan permohonan sangat bergantung pada kelengkapan administrasi, pelunasan pokok pajak, kualitas alasan yang disampaikan, serta dokumen pendukung yang mampu menunjukkan bahwa sanksi tersebut timbul karena kekhilafan atau bukan sepenuhnya akibat kesalahan wajib pajak.
Karena itu, sebelum membayar seluruh sanksi tanpa melakukan evaluasi, pahami terlebih dahulu hak-hak yang diberikan oleh ketentuan perpajakan. Dalam banyak kasus, administrasi yang disusun dengan baik dapat memberikan hasil yang jauh lebih menguntungkan bagi wajib pajak.
Konsultan pajak Bogor murah bukan berarti asal-asalan.
Dapatkan pendampingan pajak yang jelas, aman, dan sesuai kebutuhan bisnis Anda.
📞 Whatsapp: 0811-1330-812
📱 Instagram & TikTok: @zivlin.tax
Zivlin Tax – Pajak Jadi Lebih Mudah, Hidup Lebih Tenang

