
 PPN Digital Lintas Negara 2026: Progres dan Mekanismenya
PPN digital lintas negara menjadi perhatian setelah Indonesia menjalankan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN sejak 25 September 2026. Sistem ini mengatur pemungutan PPN atas pemanfaatan barang dan jasa digital tertentu dari luar negeri oleh pelanggan di Indonesia.
Penerapannya mengacu pada Peraturan Menteri Keuangan Nomor 49 Tahun 2026. Pemerintah menyesuaikan administrasi pajak dengan perkembangan transaksi digital dan sistem pembayaran. Direktorat Jenderal Pajak
Lantas, bagaimana progres penerapannya? Berikut penjelasan mengenai mekanisme pemungutan dan hubungannya dengan PPN PMSE.
Apa Itu PPN Digital Lintas Negara?
PPN digital lintas negara dalam pembahasan ini merujuk pada pemungutan PPN melalui SPP-TDLN. Mekanisme tersebut menjangkau penyerahan barang digital dan jasa digital tertentu kepada pelanggan di Indonesia.
SPP-TDLN tidak memperkenalkan jenis pajak atau tarif PPN baru. Sistem ini merupakan mekanisme administratif untuk memungut PPN yang sudah berlaku atas konsumsi barang dan jasa digital di Indonesia. Direktorat Jenderal Pajak
Karena itu, pembaca perlu membedakan antara kewajiban pajak atas suatu transaksi dan cara pemungutannya. Perubahan mekanisme pembayaran tidak otomatis berarti muncul jenis pajak baru.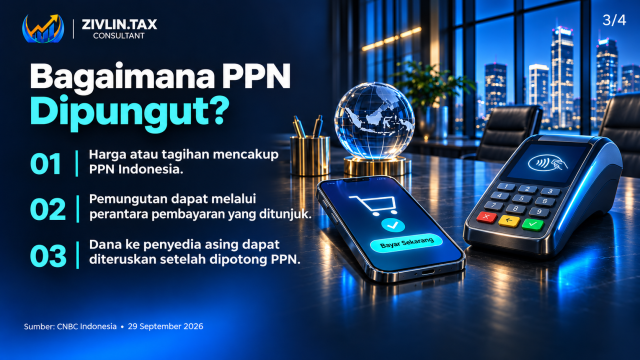
Bagaimana Progres PPN Digital Lintas Negara?
Dalam pemberitaan CNBC Indonesia pada 29 September 2026, Direktur Jenderal Pajak menyampaikan bahwa pemungutan melalui SPP-TDLN sudah berjalan. Pelaksanaannya didahului tahap pengujian dan stabilisasi sistem.
Pada saat pemberitaan tersebut, DJP menyebut 260 platform telah mendaftar sebagai pemungut. Jumlah itu dinilai masih perlu diperluas karena terdapat ribuan platform digital. Angka tersebut menggambarkan kondisi pada tanggal berita, bukan jumlah terbaru saat artikel ini dibaca. www.cnbcindonesia.com
Selanjutnya, dalam siaran pers 1 Oktober 2026, DJP menjelaskan bahwa pelaksanaan awal melibatkan enam pihak pemungut atau issuer: BRI, Bank Mandiri, BNI, BTN, BSI, dan LinkAja. Pihak lainnya masih menjalani pengujian sebelum memasuki tahapan berikutnya. Direktorat Jenderal Pajak
Bagaimana Mekanisme Pemungutannya?
Pengumuman resmi DJP menjelaskan tiga bagian utama dalam mekanisme SPP-TDLN:
- Harga atau jumlah yang dibayar mencakup PPN Indonesia. Penyedia luar negeri memasukkan PPN dalam harga atau tagihan kepada pelanggan di Indonesia.
- Pemungutan dapat melalui pihak yang ditunjuk. Perantara pembayaran atau entitas lain yang ditetapkan dapat menjalankan pemungutan.
- Dana diteruskan setelah pemungutan PPN. Jumlah yang diterima penyedia luar negeri dapat berkurang sebesar PPN yang dipungut melalui mekanisme pembayaran tersebut. Direktorat Jenderal Pajak
Dengan alur ini, pelanggan perlu membaca rincian tagihan. Sementara itu, penyedia luar negeri perlu mencocokkan nilai transaksi dengan laporan pembayaran yang diterimanya.
Apakah Transaksi yang Sudah Kena PPN PMSE Dipungut Lagi?
SPP-TDLN tidak berlaku atas transaksi yang PPN-nya sudah dipungut melalui mekanisme Pemungut PPN PMSE. Penyedia yang telah ditunjuk sebagai Pemungut PPN PMSE tetap mengikuti pengaturan pemungutan yang berlaku.
Kedua mekanisme berjalan berdampingan. Selain itu, FAQ DJP menjelaskan bahwa pemungutan melalui SPP-TDLN tidak dilakukan atas transaksi yang bukan objek PPN atau memperoleh pembebasan sesuai ketentuan perpajakan. Direktorat Jenderal Pajak
Oleh sebab itu, pemeriksaan perlu dilakukan pada transaksi dan bukti pemungutannya. Nama platform atau metode pembayaran saja belum cukup untuk menentukan perlakuan pajaknya.
Apa yang Perlu Disiapkan Pelaku Usaha?
Untuk membantu administrasi internal, pelaku usaha dapat menyiapkan langkah berikut:
- Simpan invoice dan bukti pembayaran. Gunakan dokumen tersebut untuk mencocokkan tagihan, pajak, dan dana yang dibayarkan.
- Periksa rincian PPN. Catat apakah dokumen menunjukkan pemungutan pajak serta pihak yang memungutnya.
- Cocokkan dengan mutasi bank. Tandai selisih yang belum memiliki penjelasan atau dokumen pendukung.
- Pisahkan transaksi yang perlu dikonfirmasi. Mintalah rincian kepada penyedia sebelum menentukan pencatatannya.
Langkah tersebut merupakan saran administrasi agar pemeriksaan dokumen lebih mudah. Penentuan perlakuan pajak tetap perlu mempertimbangkan transaksi dan ketentuan yang berlaku.
Pertanyaan Seputar PPN Digital Lintas Negara
Kapan SPP-TDLN mulai berlaku?
SPP-TDLN mulai berlaku pada 25 September 2026, sebagaimana diumumkan DJP. Direktorat Jenderal Pajak
Apakah selisih dana yang diterima penyedia merupakan biaya tambahan?
Menurut FAQ DJP, selisih yang timbul karena pemungutan PPN melalui SPP-TDLN mencerminkan pajak yang dipungut. Selisih tersebut bukan biaya atau komisi dari perantara pembayaran. Direktorat Jenderal Pajak
Ke mana harus meminta penjelasan tentang selisih pembayaran?
Untuk pertanyaan mengenai pembayaran atau nilai penyelesaian transaksi, DJP mengarahkan penyedia agar menghubungi penyelenggara pembayaran atau perantara keuangannya. Pertanyaan mengenai aturan pajak dapat dirujuk ke saluran resmi pemerintah. Direktorat Jenderal Pajak
Konsultasikan Pencatatan Pajak Digital Bersama Zivlin Tax
Memiliki transaksi digital luar negeri dan masih bingung membaca rincian PPN pada tagihan?
Hubungi Zivlin Tax untuk mendiskusikan pemeriksaan dokumen, pencatatan transaksi, dan kewajiban perpajakan usaha Anda. Siapkan invoice serta bukti pembayaran agar pembahasan sesuai dengan transaksi yang sebenarnya.

