
Pajak Transaksi Digital: 5 Fakta Penting agar Tidak Keliru
Pajak transaksi digital menjadi perhatian setelah Direktorat Jenderal Pajak atau DJP menyampaikan rencana pelibatan 30 bank dan perusahaan teknologi finansial. Pelibatan tersebut berkaitan dengan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN.
Berdasarkan pemberitaan CNBC Indonesia tanggal 15 Oktober 2026, penunjukan resmi calon pemungut bergantung pada kesiapan sistem dan infrastrukturnya. Dengan demikian, angka 30 merupakan target pelibatan dalam pemberitaan tersebut, bukan pernyataan bahwa semuanya sudah ditunjuk.
Bagi pelaku usaha, pembahasan ini menjadi pengingat untuk memahami rincian tagihan digital dan menyimpan dokumen pembayaran. Berikut lima fakta penting beserta langkah administrasi yang dapat dilakukan.
1. Target 30 Bank dan Fintech untuk Pajak Transaksi Digital
Direktur Jenderal Pajak Bimo Wijayanto menyampaikan bahwa DJP telah membahas persiapan sistem dengan 30 bank dan fintech yang dibidik sebagai calon pemungut.
Penunjukan resminya akan dilakukan ketika sistem serta infrastruktur masing-masing pihak sudah siap. Konteks waktu tersebut perlu dipertahankan ketika membaca atau membagikan berita.
Karena itu, daftar pemungut dalam artikel ini menggambarkan kondisi yang dilaporkan pada 15 Oktober 2026. Perusahaan perlu memeriksa informasi penunjukan yang relevan ketika meninjau transaksi pada periode berikutnya.
2. Enam Pemungut Disebut dalam Pemberitaan
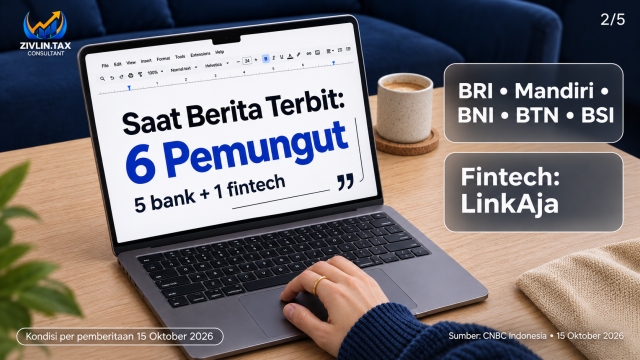
Saat berita tersebut diterbitkan, enam pemungut yang disebut terdiri atas lima bank dan satu fintech:
- Bank Rakyat Indonesia atau BRI.
- Bank Mandiri.
- Bank Negara Indonesia atau BNI.
- Bank Tabungan Negara atau BTN.
- Bank Syariah Indonesia atau BSI.
- PT Fintek Karya Nusantara atau LinkAja.
Jumlah tersebut berbeda dari target pelibatan 30 platform. Membedakan pihak yang sudah disebut sebagai pemungut dengan calon pemungut membantu pembaca memahami status pelaksanaannya.
3. SPP-TDLN Berkaitan dengan Transaksi Digital Luar Negeri
SPP-TDLN merupakan mekanisme pemungutan PPN atas pemanfaatan produk dan jasa digital dari luar negeri oleh konsumen di Indonesia.
Cakupan tersebut perlu diperhatikan. Pembahasan SPP-TDLN tidak dapat langsung diartikan sebagai pengenaan pajak atas seluruh transaksi perbankan atau setiap pembayaran digital.
Untuk memeriksa suatu tagihan, perusahaan perlu memahami transaksi yang mendasarinya. Identifikasi produk atau jasa, pihak penyedia, periode penggunaan, dan rincian biaya yang tercantum.
Informasi tersebut membantu tim keuangan menyusun pertanyaan yang tepat apabila terdapat komponen tagihan yang belum jelas.
4. Mekanisme Pajak Transaksi Digital Ini Bukan Pajak Baru
Menurut penjelasan dalam pemberitaan, SPP-TDLN bukan jenis pajak baru dan tidak mengubah tarif PPN yang berlaku.
Karena itu, pembaca perlu membedakan jenis pajak dengan mekanisme pemungutannya. Keterlibatan bank atau fintech dalam pemungutan tidak berarti setiap penggunaan layanan mereka menimbulkan jenis pajak baru.
Bagi perusahaan, pemeriksaan sebaiknya dimulai dari rincian transaksi dan dokumen pendukung. Jangan hanya melihat nama bank, aplikasi, atau metode pembayaran yang digunakan.
5. SPP-TDLN Berkaitan dengan Mekanisme PPN PMSE
Pemberitaan tersebut menjelaskan bahwa SPP-TDLN diterapkan pada transaksi yang belum dipungut PPN melalui mekanisme Perdagangan Melalui Sistem Elektronik atau PMSE.
Tujuannya adalah menghindari pemungutan PPN dua kali atas transaksi yang sama.
Dari sisi administrasi, perusahaan perlu menghubungkan tagihan, informasi pemungutan PPN, dan bukti pembayaran. Hubungan dokumen yang jelas membantu tim meninjau apakah terdapat perbedaan yang memerlukan penjelasan.
Cara Merapikan Catatan Pajak Transaksi Digital
Selain memahami kelima fakta tersebut, perusahaan dapat memperbaiki pengelolaan dokumennya. Langkah sederhana yang dilakukan secara konsisten akan memudahkan pemeriksaan internal.
Periksa Rincian Tagihan
Baca rincian tagihan sebelum mencatat pembayaran. Pisahkan informasi mengenai harga produk atau jasa, pajak yang tercantum, biaya layanan, serta komponen lainnya.
Apabila jumlah pembayaran berbeda dari nilai tagihan, catat selisihnya. Perbedaan dapat memerlukan pemeriksaan tambahan, sehingga penyebabnya tidak sebaiknya langsung diasumsikan.
Simpan Bukti Pembayaran dan Pemungutan
Simpan invoice, bukti pembayaran, dan dokumen pemungutan pajak yang tersedia dalam folder yang saling terhubung.
Gunakan nama file yang membantu pencarian, misalnya dengan mencantumkan tanggal, nama penyedia, serta nomor tagihan. Dengan pola yang konsisten, staf lain dapat menemukan dokumen tanpa harus menanyakan kembali setiap transaksi.
Cocokkan Tagihan dengan Mutasi Bank
Lakukan pencocokan antara tagihan dan uang yang keluar dari rekening. Periksa tanggal, nominal, mata uang, serta referensi pembayaran jika tersedia.
Satu pembayaran mungkin mencakup beberapa tagihan. Sebaliknya, satu tagihan juga dapat memiliki beberapa pembayaran. Karena itu, hubungan antardokumen perlu dicatat secara jelas.
Susun Rekap Langganan Digital
Buat daftar layanan digital yang digunakan perusahaan. Cantumkan nama penyedia, tujuan penggunaan, periode langganan, nilai tagihan, dan penanggung jawabnya.
Rekap tersebut membantu perusahaan menelusuri pengeluaran rutin. Selain itu, tim dapat mengetahui layanan yang masih aktif dan dokumen apa yang belum terkumpul.
Catat Hal yang Perlu Dikonfirmasi
Buat daftar pertanyaan untuk transaksi yang belum dapat dijelaskan. Misalnya, rincian pajak tidak terlihat, bukti pembayaran belum diterima, atau nominal pencatatan berbeda.
Tetapkan penanggung jawab dan perbarui status setelah memperoleh dokumen. Jangan menganggap pemeriksaan selesai sebelum bukti yang diperlukan tersedia.
Checklist Pemeriksaan Transaksi Digital
Gunakan checklist berikut ketika meninjau administrasi perusahaan:
- Nama penyedia dan layanan sudah dicatat.
- Periode penggunaan sesuai dengan tagihan.
- Harga, pajak, dan biaya layanan dapat dibedakan.
- Bukti pembayaran tersedia.
- Informasi pemungutan PPN tersimpan jika ada.
- Tagihan sudah dicocokkan dengan mutasi bank.
- Selisih dan dokumen yang kurang memiliki catatan tindak lanjut.
Checklist ini merupakan alat bantu administrasi. Penilaian perlakuan pajak suatu transaksi tetap perlu mempertimbangkan kondisi dan dokumen terkait.
Pertanyaan Seputar Pajak Transaksi Digital
Apakah 30 bank dan fintech sudah seluruhnya ditunjuk?
Dalam pemberitaan 15 Oktober 2026, angka 30 merupakan target pelibatan. Penunjukan resmi disebut bergantung pada kesiapan sistem dan infrastruktur.
Apakah semua pembayaran melalui bank atau fintech dikenai pajak ini?
Pembahasan SPP-TDLN berfokus pada pemanfaatan produk dan jasa digital luar negeri. Informasi tersebut tidak berarti seluruh transaksi bank atau fintech otomatis masuk dalam cakupannya.
Apa yang perlu dilakukan jika rincian tagihan belum jelas?
Simpan dokumen yang tersedia, catat pertanyaannya, dan mintakan penjelasan kepada pihak terkait. Cocokkan hasil klarifikasi dengan pencatatan perusahaan.
Kelola Administrasi Pajak Bersama Zivlin Tax
Pemahaman mengenai pajak transaksi digital perlu diikuti dengan pencatatan yang tertib. Invoice, bukti pembayaran, dan informasi pemungutan yang mudah ditelusuri membantu perusahaan memeriksa pengeluarannya.
Mulailah dengan merapikan dokumen, mencocokkan nominal, dan menindaklanjuti perbedaan berdasarkan bukti.
Perlu bantuan meninjau administrasi perpajakan dan dokumen transaksi usaha Anda? Hubungi Zivlin Tax untuk mendiskusikan kebutuhan konsultasi dan pendampingan.
Kunjungi www.zivlintax.com untuk informasi layanan selengkapnya.
Referensi
CNBC Indonesia — DJP Akan Gandeng 30 Bank & Fintech Buat Pungut Pajak Transaksi Digital, diterbitkan pada 15 Oktober 2026.
Informasi jumlah dan target pemungut mengikuti kondisi dalam pemberitaan 15 Oktober 2026. Bagian checklist dan pengelolaan dokumen merupakan materi edukasi administrasi dari Zivlin Tax.

