
– ZivlinTax Konsultan Pajak Bogor –
Bogor – Ibu rumah tangga yang menjalankan usaha kecil juga perlu memahami aturan pajaknya. Salah satunya adalah PPh Final UMKM sebesar 0,5% yang masih berlaku bagi Wajib Pajak yang memenuhi persyaratan. Namun, perlu diperhatikan bahwa suami dan istri tidak selalu dapat menghitung batas omzet masing-masing secara terpisah. Sejak berlakunya PP Nomor 20 Tahun 2026, terdapat ketentuan mengenai penggabungan peredaran bruto suami dan istri dalam kondisi tertentu. Jadi, sebelum menggunakan tarif 0,5%, jangan hanya melihat omzet usaha istri.
Sumber : zivlintax.com
Siapa yang Bisa Menggunakan Tarif 0,5%?
PPh Final UMKM sebesar 0,5% dari peredaran bruto masih dipertahankan dalam PP 20/2026, dengan batas peredaran bruto tertentu sampai Rp4,8 miliar dan ketentuan subjek pajak yang harus dipenuhi. Artinya, tarif 0,5% bukan otomatis berlaku hanya karena seseorang merupakan ibu rumah tangga atau memiliki usaha kecil.
Tetap perlu dilihat:
– jenis Wajib Pajaknya;
– jenis usaha atau penghasilannya;
– jumlah omzet;
– status perpajakan suami dan istri; dan
– apakah memenuhi persyaratan fasilitas PPh Final UMKM.
Bagaimana Kalau Istri Punya Usaha dan NPWP Gabung dengan Suami?
Dalam sistem perpajakan Indonesia, keluarga pada dasarnya dipandang sebagai satu kesatuan ekonomi. Untuk istri yang menggabungkan kewajiban perpajakannya dengan suami, pelaporan SPT dilakukan melalui akun Coretax suami. Namun, perlakuan pajaknya tetap bergantung pada jenis penghasilan istri. Jika istri menjalankan usaha yang memenuhi ketentuan PPh Final UMKM, penghasilan usaha tersebut dapat dikenai PPh Final 0,5% dan dilaporkan sesuai mekanisme yang berlaku. DJP juga memberikan contoh bahwa penghasilan usaha istri yang dikenai PPh Final dapat dilaporkan sebagai penghasilan final dan tidak digabung ke Penghasilan Kena Pajak suami untuk penghitungan PPh Pasal 17.
Tapi Hati-Hati dengan Penggabungan Omzet Suami Istri
Ini bagian yang penting setelah terbitnya PP 20/2026. Dalam kondisi tertentu, peredaran bruto suami dan istri harus diperhitungkan secara gabungan untuk menentukan apakah fasilitas PPh Final UMKM masih dapat digunakan. Ketentuan ini terutama relevan bagi pasangan yang:
– membuat perjanjian pemisahan harta dan penghasilan; atau
– istri memilih menjalankan hak dan kewajiban perpajakannya sendiri.
Yang diperhitungkan dapat mencakup usaha atau pekerjaan bebas suami, usaha atau pekerjaan bebas istri, penghasilan anak yang belum dewasa, serta perseroan perorangan yang didirikan suami dan/atau istri sesuai ketentuan. Jadi, jangan berpikir: “Usaha suami Rp3 miliar dan usaha istri Rp3 miliar, berarti masing-masing masih di bawah Rp4,8 miliar.” Dalam kondisi tertentu, omzet tersebut perlu diperhitungkan secara gabungan.
Contoh Sederhana
Misalnya:
Suami: usaha dengan omzet Rp2 miliar
Istri: usaha dengan omzet Rp1 miliar
Jika kondisi perpajakannya termasuk yang harus menggunakan mekanisme penggabungan omzet, maka yang perlu diperhatikan bukan hanya omzet usaha istri sebesar Rp1 miliar.
Total peredaran bruto yang diperhitungkan menjadi:
Rp2 miliar + Rp1 miliar = Rp3 miliar
Karena itu, status suami dan istri perlu dilihat secara keseluruhan sebelum menentukan apakah fasilitas PPh Final UMKM dapat digunakan.
Jangan Mengira NPWP Gabung = Otomatis Dapat 0,5%
Ini juga penting. NPWP gabung bukanlah “cara mendapatkan tarif 0,5%”. NPWP gabung berkaitan dengan bagaimana kewajiban perpajakan suami dan istri dilaksanakan. Sementara tarif PPh Final UMKM bergantung pada jenis penghasilan dan persyaratan Wajib Pajak yang bersangkutan. Jadi, jangan mengubah status NPWP semata-mata dengan tujuan mengejar tarif pajak tertentu tanpa melihat ketentuan yang berlaku.
Bagaimana dengan Omzet Rp500 Juta?
Untuk Wajib Pajak orang pribadi yang memenuhi ketentuan PPh Final UMKM, terdapat fasilitas bahwa bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh Final. PPh Final 0,5% dikenakan atas bagian omzet yang memenuhi ketentuan setelah batas tersebut. Namun, batas Rp500 juta tersebut juga perlu dilihat dalam konteks aturan dan penghitungan omzet yang berlaku. Jadi, jangan langsung menyimpulkan: “Omzet usaha istri Rp500 juta berarti pasti bebas pajak.” Periksa terlebih dahulu status Wajib Pajak, jenis penghasilan, serta kondisi usaha suami dan istri.
Ibu Rumah Tangga Punya Usaha, Apa yang Harus Disiapkan?
Kalau Anda menjalankan usaha dari rumah, online shop, jasa, katering, reseller, atau usaha lainnya, mulai rapikan:
✅ Catatan omzet
✅ Rekening transaksi usaha
✅ Bukti penjualan
✅ Data marketplace jika berjualan online
✅ Dokumen biaya dan transaksi
✅ Status perpajakan suami dan istri
✅ Pelaporan harta dan penghasilan dalam SPT
Jangan mencampur transaksi pribadi dan usaha tanpa pencatatan yang jelas. Semakin rapi administrasi usaha, semakin mudah menentukan kewajiban pajaknya.
ZivlinTax Bisa Bantu Cek Status Pajaknya
Bagi pasangan suami istri yang sama-sama memiliki penghasilan atau usaha, menentukan perlakuan pajak memang perlu melihat kondisi secara keseluruhan. ZivlinTax dapat membantu melakukan review status perpajakan suami istri, omzet usaha, PPh Final UMKM, serta pelaporan SPT, sehingga Anda tidak hanya mengejar tarif 0,5%, tetapi juga memastikan penggunaannya sesuai ketentuan. Terutama setelah adanya perubahan melalui PP 20/2026, penghitungan omzet pasangan perlu diperhatikan lebih serius.
Intinya
Ibu rumah tangga yang memiliki usaha dapat menggunakan PPh Final UMKM 0,5% jika memenuhi seluruh persyaratan yang berlaku. Tetapi: 0,5% bukan otomatis karena status ibu rumah tangga. Dan NPWP suami-istri tidak boleh dipisahkan atau digabung semata-mata untuk mengejar tarif pajak. Yang perlu diperhatikan:
– status perpajakan suami;
– status perpajakan istri;
– jenis usaha;
– total omzet;
– kondisi NPWP gabung atau terpisah;
– ketentuan penggabungan omzet; dan
– persyaratan PPh Final UMKM.
Jadi, sebelum menentukan “pakai 0,5% atau tidak”, hitung dan cek dulu kondisi suami-istri secara keseluruhan. ZivlinTax dapat membantu melakukan review PPh UMKM dan kewajiban pajak suami istri agar perhitungan dan pelaporan SPT lebih rapi.

Kalau sedang cari konsultan pajak, boleh banget konsultasi dengan ZivlinTax 😊 Masalah pajak kadang kelihatannya sederhana, tapi ketika mulai berhubungan dengan SP2DK, SPT, NPWP, transaksi usaha, surat dari DJP, atau perhitungan pajak yang berbeda dari perkiraan, biasanya mulai bikin bingung.
Apalagi kalau harus mencari tahu sendiri aturan yang berlaku, dokumen apa saja yang perlu disiapkan, sampai menentukan langkah yang tepat. Salah langkah atau salah memahami ketentuan bisa membuat urusan pajak justru semakin panjang. Di ZivlinTax, kami membantu berbagai kebutuhan perpajakan, baik untuk orang pribadi maupun bisnis.
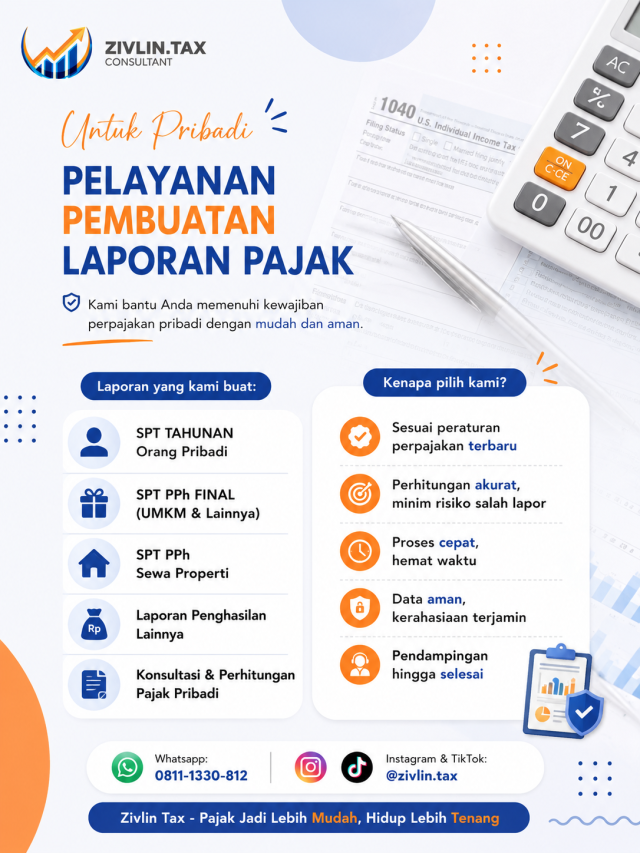

Beberapa hal yang bisa kami bantu antara lain:
📌 SPT Tahunan
Bingung menghitung, mengisi, atau melaporkan SPT? Kami bantu memahami kondisi pajaknya dan menyiapkan pelaporan sesuai ketentuan yang berlaku.
📌 NPWP & Administrasi Perpajakan
Butuh bantuan terkait NPWP atau administrasi perpajakan lainnya? Bisa dikonsultasikan terlebih dahulu supaya tahu proses dan dokumen yang perlu disiapkan.
📌 SP2DK
Mendapat SP2DK dari kantor pajak dan bingung harus menjawab seperti apa? Jangan langsung panik. Kita bisa cek dulu isi suratnya, data yang diminta, serta kondisi transaksi atau pelaporan pajaknya sebelum menentukan respons.
📌 Pemeriksaan Pajak
Sedang menghadapi pemeriksaan pajak? Pendampingan diperlukan agar prosesnya dapat dihadapi dengan lebih terarah, mulai dari memahami permintaan data sampai menyiapkan penjelasan yang sesuai kondisi.
📌 Konsultasi Pajak Bisnis
Untuk pemilik usaha, urusan pajak bukan hanya soal lapor SPT. Ada pembukuan, transaksi, faktur pajak, PPN, PPh, pemotongan pajak, sampai kewajiban administrasi lainnya yang perlu diperhatikan.
📌 Permasalahan Pajak Lainnya
Kalau masalah pajaknya tidak masuk dalam daftar di atas, tetap boleh ditanyakan. Ceritakan dulu kondisinya, lalu kita lihat apa yang perlu dilakukan.

Yang paling penting, jangan buru-buru mengambil keputusan hanya karena takut melihat surat atau angka pajak yang besar.
Setiap kasus pajak bisa memiliki kondisi yang berbeda. Data transaksi, dokumen, periode pajak, jenis penghasilan, status wajib pajak, sampai riwayat pelaporan dapat memengaruhi bagaimana suatu masalah perlu ditangani.
Jadi, kalau saat ini kamu sedang punya pertanyaan seperti:
“SPT saya salah, harus bagaimana?”
“Dapat SP2DK, perlu jawab apa?”
“Kenapa pajak saya tiba-tiba kurang bayar?”
“Transaksi ini kena pajak atau tidak?”
“Pembukuan usaha saya sudah benar belum?”
“Kalau ada kesalahan di SPT, masih bisa diperbaiki?”
“Perusahaan saya harus bayar pajak apa saja?”
atau sekadar ingin memastikan apakah kondisi perpajakanmu sudah sesuai, boleh banget konsultasikan dulu.
Kamu bisa cerita dulu masalah pajaknya, termasuk kondisi yang sedang dihadapi dan apa yang membuat kamu bingung. Dari situ, kami bantu arahkan langkah yang perlu diperhatikan. Karena urusan pajak sebaiknya tidak hanya diselesaikan dengan “yang penting sudah lapor” atau “yang penting sudah bayar”.
Yang lebih penting adalah memahami apa yang dilaporkan, kenapa jumlah pajaknya seperti itu, dokumen apa yang mendukung, dan apakah semuanya sudah sesuai dengan ketentuan yang berlaku. Dengan pendampingan yang pasti dan tepat, semoga urusan pajak bisa terasa lebih jelas dan tidak perlu dihadapi sendirian.
Konsultan pajak Bogor murah bukan berarti asal-asalan.
Dapatkan pendampingan pajak yang jelas, aman, dan sesuai kebutuhan bisnis Anda.
📞 Whatsapp: 0811-1330-812
🤳 Tiktok : @zivlin.tax
📱 Instagram : @zivlin.tax
ZivlinTax – Pajak Jadi Lebih Mudah, Hidup Lebih Tenang

