
Tenggat PSA 2026: Catat 4 Batas Waktu Penting
Tenggat PSA 2026 berbeda pada setiap skema. Wajib pajak perlu membedakan batas pelaporan SPT, pelunasan pajak, dan pengajuan permohonan agar tidak salah menentukan jadwal.
Program Pengurangan atau Penghapusan Sanksi Administrasi (PSA) memberikan kesempatan kepada wajib pajak untuk memperoleh fasilitas sesuai ketentuan. Namun, besaran pengurangan dan persyaratannya mengikuti jenis sanksi serta kondisi masing-masing.
Karena itu, memahami tanggal akhir program saja belum cukup. Wajib pajak juga perlu memeriksa tanggal penerbitan surat, status pembayaran, dan tindakan yang harus diselesaikan.
Apa Itu Program PSA 2026?
PSA 2026 merupakan program pengurangan atau penghapusan sanksi administrasi perpajakan. Kebijakan ini mengacu pada PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026.
Fasilitas tersebut berkaitan dengan beberapa kategori kewajiban, termasuk pelaporan SPT, pembetulan SPT, hasil pemeriksaan, dan penagihan pajak.
Fasilitas PSA tidak otomatis berlaku untuk semua sanksi. Wajib pajak harus memenuhi persyaratan pada kategori yang sesuai sebelum mengajukan permohonan.
1. Tenggat PSA 2026 hingga 30 Juni 2027
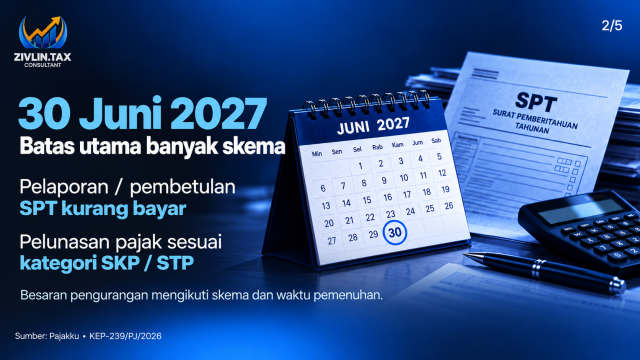
Tanggal 30 Juni 2027 menjadi batas pemenuhan kewajiban untuk banyak skema PSA. Cakupannya dapat meliputi penyampaian atau pembetulan SPT serta pelunasan pajak sesuai kategori.
Untuk skema SPT tertentu, cakupan program meliputi:
- SPT Tahunan PPh Tahun Pajak 2025 dan sebelumnya.
- SPT Masa sampai dengan Masa Pajak September 2026.
- SPT berstatus kurang bayar sesuai persyaratan skema.
Meski demikian, pembayaran sebelum batas akhir tersebut belum tentu menghasilkan pengurangan sebesar 100%. Waktu pemenuhan kewajiban tetap dapat memengaruhi fasilitas yang diperoleh.
2. Tanggal 31 Desember 2026 Memengaruhi Besaran Fasilitas
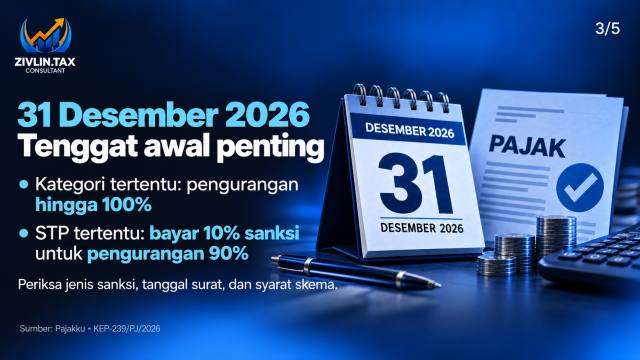
Selain batas akhir program, 31 Desember 2026 menjadi tanggal penting untuk sejumlah kategori.
Pada kategori tertentu, pemenuhan kewajiban dalam periode awal dapat memberikan pengurangan hingga 100%. Sementara itu, untuk STP tertentu, pembayaran 10% dari sanksi dapat menjadi syarat memperoleh pengurangan sebesar 90%.
Ketentuan tersebut memiliki persyaratan masing-masing. Oleh sebab itu, periksa:
- Jenis sanksi yang tercantum dalam surat.
- Tanggal penerbitan SKP atau STP.
- Status pelunasan pokok pajak.
- Batas pembayaran yang berlaku.
Sebagian kategori juga menggunakan hitungan waktu sejak surat diterbitkan. Jadi, jangan hanya berpatokan pada satu tanggal untuk seluruh kewajiban.
3. Khusus Harta PPS hingga 31 Desember 2027
Skema pemeriksaan atas harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS) mempunyai ketentuan khusus.
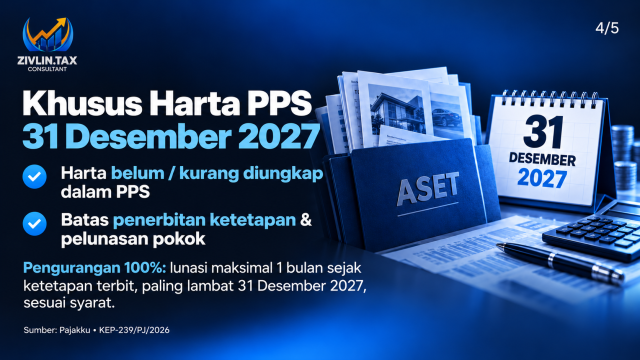
Untuk kategori ini, batas penerbitan ketetapan dan pelunasan pokok pajak dapat mencapai 31 Desember 2027.
Pengurangan sebesar 100% dapat diperoleh apabila pelunasan memenuhi batas maksimal satu bulan sejak ketetapan diterbitkan, dengan tetap memperhatikan batas akhir 31 Desember 2027 dan persyaratan lainnya.
Artinya, tenggat PSA 2026 pada kategori harta PPS perlu diperiksa secara terpisah dari skema yang menggunakan batas 30 Juni 2027.
4. Batas Permohonan hingga 1 Oktober 2028
Menurut Buku Panduan PSA edisi 23 Oktober 2026, permohonan berdasarkan KEP-239/PJ/2026 diajukan paling lambat 1 Oktober 2028.
Batas permohonan berbeda dari batas pembayaran. Tenggat pengajuan yang lebih panjang tidak memperpanjang waktu pelunasan pokok pajak atau pemenuhan kewajiban lainnya.
Sebagai contoh, apabila skema mensyaratkan pelunasan pada 2027, wajib pajak tetap harus mengikuti tenggat tersebut meskipun permohonan dapat diajukan kemudian.
Ringkasan Tenggat PSA 2026
| Tanggal penting | Hal yang perlu diperhatikan |
|---|---|
| 31 Desember 2026 | Tenggat awal yang memengaruhi fasilitas pada kategori tertentu |
| 30 Juni 2027 | Batas pemenuhan kewajiban untuk banyak skema |
| 31 Desember 2027 | Ketentuan khusus pemeriksaan harta PPS |
| 1 Oktober 2028 | Batas permohonan menurut panduan PSA |
Tanggal di atas harus dibaca bersama persyaratan masing-masing skema.
FAQ tentang Tenggat PSA 2026
Apakah semua skema berakhir pada 30 Juni 2027?
Tidak. Kategori khusus pemeriksaan harta PPS memiliki ketentuan hingga 31 Desember 2027.
Apakah pengurangan 100% berlaku otomatis?
Tidak. Besar fasilitas mengikuti jenis sanksi, waktu pemenuhan kewajiban, dan persyaratan kategori terkait.
Apakah pembayaran bisa ditunda sampai Oktober 2028?
Tidak. Tanggal tersebut merupakan batas permohonan menurut panduan, bukan perpanjangan batas pembayaran.
Butuh Bantuan Memeriksa Skema PSA?
Masih bingung menentukan tenggat PSA 2026 yang sesuai dengan kondisi perpajakan Anda?
Hubungi Zivlin Tax untuk membantu menelaah dokumen, mencocokkan kategori sanksi, dan mempersiapkan pengajuan sesuai ketentuan.
Siapkan SKP atau STP, bukti pembayaran, serta SPT terkait agar penelaahan dapat dilakukan berdasarkan dokumen yang lengkap.
Referensi:

