
SPP-TDLN: Fungsi, Cara Kerja, dan Ketentuan PPN
SPP-TDLN menjadi perhatian masyarakat karena berkaitan dengan pemungutan pajak atas transaksi digital luar negeri. Sebagian orang mempertanyakan apakah sistem ini digunakan untuk memantau rekening atau mengenakan PPN pada seluruh transaksi lintas negara.
Direktorat Jenderal Pajak menjelaskan bahwa Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri tersebut tidak ditujukan untuk memantau rekening masyarakat. Sistem ini mendukung pemungutan PPN atas transaksi digital tertentu sesuai ketentuan perpajakan.
Agar tidak salah memahami kebijakannya, berikut penjelasan mengenai fungsi, cara kerja, penggunaan data, serta transaksi yang termasuk dalam cakupannya.
Apa Itu SPP-TDLN?
SPP-TDLN adalah mekanisme pemungutan Pajak Pertambahan Nilai atas pemanfaatan barang digital dan jasa digital tertentu dari luar negeri di Indonesia.
Mekanisme ini melibatkan pihak yang ditunjuk dalam proses pembayaran. Dengan demikian, pemungutan PPN dapat dilakukan melalui jalur pembayaran transaksi yang memenuhi persyaratan.
SPP-TDLN bukan jenis pajak baru. Kehadirannya merupakan pengaturan mekanisme pemungutan PPN yang sudah berlaku atas konsumsi barang dan jasa digital dari luar negeri.
Sistem ini juga tidak otomatis membuat seluruh pembayaran ke luar negeri menjadi objek PPN. Jenis transaksi dan ketentuan perpajakannya tetap perlu diperhatikan.
Apakah SPP-TDLN Digunakan untuk Memantau Rekening?
DJP menegaskan bahwa SPP-TDLN tidak ditujukan untuk memantau rekening masyarakat.
Dalam penjelasan resminya, penggunaan data dibatasi untuk mendukung penentuan objek PPN yang dipungut melalui sistem tersebut. Karena itu, tujuan mekanisme ini perlu dibedakan dari anggapan bahwa seluruh aktivitas rekening akan dikenai pajak.
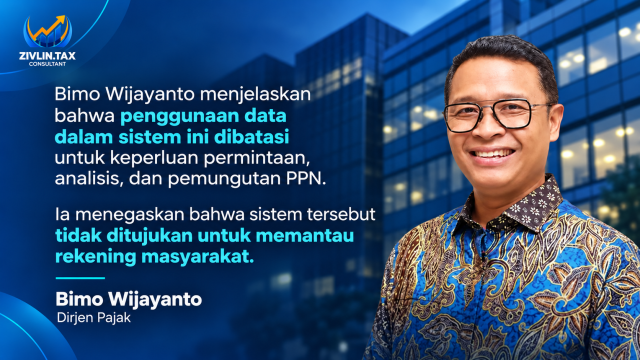
Materi yang dibahas juga memuat penjelasan Bimo Wijayanto mengenai pembatasan penggunaan data untuk kepentingan pemetaan, analisis, dan pemungutan PPN.
Artinya, pembahasan mengenai data transaksi harus dipahami dalam konteks pelaksanaan mekanisme tersebut. Penjelasan ini tidak dapat diperluas menjadi kesimpulan mengenai seluruh kewenangan akses informasi keuangan dalam ketentuan perpajakan lainnya.
Bagaimana Cara Kerja SPP-TDLN?
Secara umum, mekanisme ini menghubungkan pembayaran transaksi digital luar negeri dengan proses pemungutan PPN.
Bank atau lembaga selain bank yang telah ditunjuk menjalankan peran dalam memfasilitasi pembayaran sekaligus melakukan pemungutan sesuai ketentuan.
Alur sederhananya adalah sebagai berikut:
- Konsumen melakukan transaksi untuk memperoleh barang atau jasa digital dari luar negeri.
- Pembayaran dilakukan melalui pihak yang terlibat dalam mekanisme SPP-TDLN.
- Transaksi diproses dengan memperhatikan apakah termasuk dalam cakupan pemungutan.
- PPN dipungut apabila transaksi memenuhi persyaratan.
- Dokumen pembayaran dan pemungutan menjadi dasar untuk memeriksa rincian transaksi.
Alur tersebut merupakan gambaran umum. Perlakuan untuk setiap transaksi tetap mengikuti jenis barang atau jasa, status pemungutan sebelumnya, dan ketentuan yang berlaku.
Kapan SPP-TDLN Mulai Diterapkan?
Berdasarkan pengumuman resmi DJP, penerapan SPP-TDLN dimulai pada 25 September 2026.
Dalam materi yang dibahas, tahap awal pelaksanaannya disebut melibatkan enam penerbit atau issuer, yang terdiri atas lima bank dan satu perusahaan teknologi finansial.
Keterlibatan pihak dalam sistem pembayaran membantu pelaksanaan pemungutan atas transaksi digital yang masuk dalam cakupan mekanisme ini.
Namun, masyarakat tidak sebaiknya menentukan perlakuan pajak hanya berdasarkan nama bank atau layanan pembayaran. Hal yang perlu diperiksa adalah jenis transaksi dan rincian PPN yang tercantum dalam dokumennya.
Transaksi Apa yang Dicakup SPP-TDLN?
Pemungutan melalui SPP-TDLN berfokus pada pemanfaatan barang atau jasa digital dari luar negeri di Indonesia yang memenuhi ketentuan sebagai objek PPN.
Sebagai gambaran, transaksi digital dapat berkaitan dengan pembelian aplikasi, perangkat lunak, atau langganan layanan digital dari penyedia luar negeri.
Akan tetapi, contoh tersebut tidak berarti seluruh pembayaran untuk layanan tersebut pasti dipungut melalui SPP-TDLN. Perlu diperiksa apakah PPN sudah dipungut oleh penyedia yang ditunjuk sebagai pemungut PPN PMSE.
Lokasi penerima pembayaran di luar negeri saja tidak cukup untuk menentukan pemungutan PPN melalui sistem ini.
Tidak Semua Transaksi Luar Negeri Dikenai PPN
Salah satu hal yang perlu dipahami adalah perbedaan antara transaksi pembayaran dan objek pajak.
Adanya transfer dana tidak otomatis menunjukkan bahwa terdapat pemanfaatan barang atau jasa digital yang dikenai PPN melalui SPP-TDLN.
Karena itu, pemeriksaan perlu dilakukan berdasarkan tujuan pembayaran, dokumen pendukung, dan karakteristik transaksi.
Pendekatan ini membantu masyarakat menghindari anggapan bahwa semua uang yang dikirim atau diterima dari luar negeri akan langsung dikenai PPN melalui mekanisme tersebut.
Apakah Transaksi yang Sudah Dipungut PPN Akan Dipungut Lagi?
Transaksi yang PPN-nya sudah dipungut melalui mekanisme pemungut PPN Perdagangan Melalui Sistem Elektronik atau PMSE tidak dipungut kembali melalui SPP-TDLN.
Dengan demikian, kedua mekanisme tersebut perlu dipahami sebagai jalur pemungutan yang saling melengkapi.
Sebagai ilustrasi, konsumen berlangganan layanan digital luar negeri. Apabila penyedia yang ditunjuk sebagai pemungut PPN PMSE sudah memungut PPN atas transaksi itu, transaksi tersebut dikecualikan dari pemungutan kembali melalui SPP-TDLN.
Untuk memeriksanya, lihat rincian tagihan dan bukti pembayaran. Pastikan informasi PPN dapat dikaitkan dengan transaksi yang sama.
Apa yang Perlu Diperhatikan Konsumen dan Pelaku Usaha?
Konsumen maupun pelaku usaha perlu menjaga kelengkapan dokumen saat melakukan transaksi digital luar negeri.
Langkah berikut dapat membantu:
- Simpan invoice atau tagihan dari penyedia layanan.
- Periksa apakah tagihan sudah mencantumkan PPN.
- Cocokkan nilai pembayaran dengan rincian transaksi.
- Simpan dokumen pemungutan apabila tersedia.
- Pisahkan pembayaran jasa digital, transfer biasa, dan transaksi lainnya dalam pencatatan.
- Minta penjelasan jika terdapat pemungutan yang tidak sesuai dengan dokumen.
Bagi perusahaan, pencatatan yang jelas membantu bagian keuangan menelusuri biaya dan pajak yang terkait dengan masing-masing pembayaran.
Jangan hanya menggunakan mutasi bank sebagai satu-satunya dasar untuk memahami seluruh komponen transaksi. Cocokkan juga dengan invoice dan dokumen pendukung.
Bagaimana Jika Terlihat Ada Pungutan Ganda?
Apabila terdapat indikasi PPN dipungut lebih dari sekali, periksa dokumennya terlebih dahulu.
Pastikan kedua pungutan benar-benar berkaitan dengan transaksi, periode, dan jenis pajak yang sama. Perbedaan nilai pembayaran juga dapat berkaitan dengan komponen lain yang perlu dijelaskan oleh penyedia layanan.
Siapkan invoice, bukti pembayaran, dan rincian pungutan ketika meminta klarifikasi kepada pihak terkait.
Ketentuan pemungutan menyediakan mekanisme pengembalian apabila PPN yang seharusnya tidak dipungut terlanjur dipungut. Prosesnya perlu mengikuti prosedur melalui pihak yang melakukan pemungutan.
Pertanyaan Seputar SPP-TDLN
Apakah SPP-TDLN merupakan pajak baru?
Tidak. Sistem ini merupakan mekanisme pemungutan PPN atas transaksi digital luar negeri tertentu, bukan pengenalan jenis pajak baru.
Apakah sistem ini digunakan untuk memantau rekening masyarakat?
Menurut penjelasan DJP, sistem ini tidak ditujukan untuk memantau rekening masyarakat. Penggunaan data berkaitan dengan pelaksanaan pemungutan PPN sesuai ketentuan.
Apakah semua transaksi ke luar negeri dikenai PPN?
Tidak. Pemungutan bergantung pada jenis transaksi dan apakah transaksi tersebut memenuhi ketentuan dalam cakupan mekanisme ini.
Apakah PPN PMSE akan dipungut kembali melalui SPP-TDLN?
Tidak. Transaksi yang sudah dipungut PPN melalui mekanisme pemungut PPN PMSE dikecualikan dari pemungutan kembali melalui sistem ini.
Kesimpulan
SPP-TDLN merupakan mekanisme pemungutan PPN untuk transaksi digital luar negeri tertentu yang dimanfaatkan di Indonesia.
Sistem ini tidak ditujukan untuk memantau rekening masyarakat dan tidak membuat seluruh transaksi luar negeri otomatis dikenai PPN. Transaksi yang sudah dipungut PPN melalui pemungut PPN PMSE juga tidak dipungut kembali melalui mekanisme ini.
Bagi konsumen dan pelaku usaha, langkah yang perlu dilakukan adalah memeriksa rincian tagihan, menyimpan bukti pembayaran, dan memastikan pencatatan sesuai dengan transaksi sebenarnya.
Konsultasikan Pajak Transaksi Digital Anda dengan Zivlin Tax
Masih bingung memeriksa PPN pada tagihan layanan digital luar negeri atau mencocokkannya dengan pencatatan perusahaan?
Hubungi Zivlin Tax untuk membantu meninjau dokumen transaksi, memahami perlakuan perpajakan, dan merapikan pencatatan sesuai kebutuhan Anda.
Kelola administrasi perpajakan dengan lebih tertib bersama Zivlin Tax.

