
Penghapusan Sanksi Pajak hingga 100%: Syarat dan Cara
Penghapusan sanksi pajak hingga 100% menjadi kesempatan bagi wajib pajak untuk menyelesaikan kewajiban perpajakan dengan beban sanksi yang lebih ringan. Namun, fasilitas ini tidak berlaku otomatis untuk seluruh tagihan pajak. Wajib pajak perlu memenuhi persyaratan, menyiapkan dokumen, dan mengajukan permohonan sesuai ketentuan.
Melalui KEP-239/PJ/2026, pemerintah mengatur kebijakan pengurangan atau penghapusan sanksi administratif. Dalam artikel ini, pembahasan difokuskan pada sanksi yang tercantum dalam Surat Ketetapan Pajak atau SKP.
Sebelum mengajukan permohonan, pahami terlebih dahulu status SKP, pelunasan pokok pajak, serta riwayat upaya hukum yang berkaitan dengan ketetapan tersebut.
Apa Itu Penghapusan Sanksi Pajak?
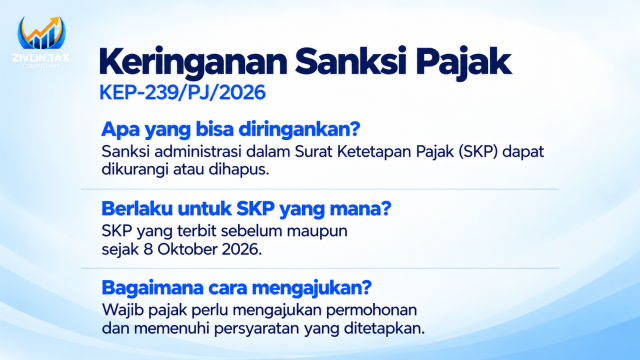
Penghapusan sanksi pajak merupakan fasilitas untuk menghapus sanksi administratif sesuai persyaratan yang berlaku. Sementara itu, pengurangan sanksi berarti hanya sebagian sanksi yang memperoleh keringanan.
Karena itu, wajib pajak perlu membedakan antara pokok pajak dan sanksi administratif. Pokok pajak merupakan kewajiban pajak yang mendasari ketetapan. Adapun sanksi administratif merupakan beban tambahan yang dikenakan berdasarkan ketentuan perpajakan.
Penghapusan sanksi tidak berarti pokok pajak ikut dihapus. Untuk permohonan atas SKP yang dibahas di sini, pajak yang tidak atau kurang dibayar dan menjadi dasar pengenaan sanksi harus sudah dilunasi.
Apakah Semua Sanksi Pajak Bisa Dihapus 100%?
Tidak semua sanksi otomatis memperoleh penghapusan sebesar 100%. Besarnya fasilitas bergantung pada kategori sanksi, waktu pemenuhan kewajiban, dan persyaratan khusus dalam ketentuan yang berlaku.
KEP-239/PJ/2026 mencakup beberapa kelompok sanksi, termasuk yang berkaitan dengan pelaporan SPT, pembetulan SPT, pembayaran pajak, dan ketetapan hasil pemeriksaan. Masing-masing kelompok dapat memiliki persyaratan berbeda.
Oleh sebab itu, periksa jenis sanksi dan dasar pengenaannya sebelum menentukan fasilitas yang dapat dimohonkan. Jangan hanya mengacu pada informasi “hingga 100%” tanpa memeriksa ketentuan untuk kasus yang bersangkutan.
Syarat Penghapusan Sanksi Pajak Terkait SKP
Status SKP perlu diperiksa sebelum wajib pajak mengajukan permohonan. Pasal 23 ayat (2) PMK 118 Tahun 2024 mengatur kondisi terkait keberatan dan permohonan lain atas ketetapan tersebut.
Kondisi berikut merupakan alternatif sesuai riwayat masing-masing upaya, bukan seluruhnya harus terjadi sekaligus.
1. Status Pengajuan Keberatan
Untuk aspek keberatan, kondisi yang perlu diperhatikan meliputi:
- Wajib pajak tidak mengajukan keberatan.
- Keberatan telah dicabut dan pencabutannya mendapat persetujuan Direktur Jenderal Pajak.
- Keberatan telah diajukan, tetapi tidak dipertimbangkan.
Dengan demikian, wajib pajak perlu mengetahui status akhir keberatan atas SKP yang akan dimohonkan keringanan sanksinya.
2. Status Pengurangan atau Pembatalan SKP yang Tidak Benar
Untuk permohonan pengurangan atau pembatalan SKP yang tidak benar, kondisi yang diperhatikan meliputi:
- Tidak mengajukan permohonan tersebut.
- Permohonan telah dicabut dan pencabutannya disetujui Direktur Jenderal Pajak.
- Permohonan telah diajukan, tetapi tidak dipertimbangkan.
Dokumen terkait permohonan sebelumnya perlu disiapkan agar statusnya dapat ditelusuri dengan jelas.
3. Status Pembatalan SKP Hasil Pemeriksaan
Untuk permohonan pembatalan SKP hasil pemeriksaan, kondisi yang diperhatikan meliputi:
- Tidak sedang mengajukan permohonan pembatalan.
- Permohonan telah dicabut dan pencabutannya disetujui Direktur Jenderal Pajak.
- Permohonan telah diajukan, tetapi tidak dipertimbangkan.
- Permohonan telah diajukan, tetapi ditolak.
Pemeriksaan status ini membantu wajib pajak menghindari pengajuan yang tidak sesuai dengan persyaratan.
Syarat Surat Permohonan Penghapusan Sanksi Pajak
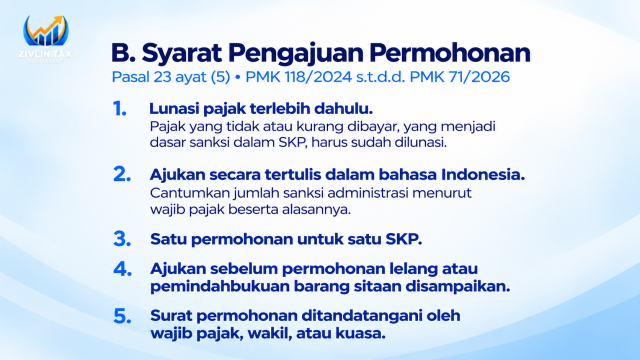
Selain status SKP, wajib pajak harus memperhatikan persyaratan pengajuan surat permohonan.
1. Melunasi Pokok Pajak
Pajak yang tidak atau kurang dibayar dan menjadi dasar pengenaan sanksi dalam SKP harus sudah dilunasi. Siapkan bukti pembayaran untuk mendukung pemeriksaan kelengkapan permohonan.
2. Menggunakan Bahasa Indonesia
Permohonan dibuat secara tertulis dalam bahasa Indonesia. Cantumkan jumlah sanksi administratif menurut perhitungan wajib pajak beserta alasan pengajuan pengurangan atau penghapusannya.
Susun alasan secara jelas dan sesuai keadaan sebenarnya. Dokumen pendukung sebaiknya membantu menjelaskan kronologi timbulnya sanksi.
3. Satu Permohonan untuk Satu SKP
Setiap surat permohonan diajukan untuk satu SKP. Apabila terdapat beberapa SKP, siapkan permohonan secara terpisah untuk masing-masing ketetapan.
4. Memperhatikan Tahap Penagihan
Permohonan harus diajukan sebelum permohonan lelang atau pemindahbukuan barang sitaan disampaikan kepada instansi yang berwenang.
Karena itu, wajib pajak perlu mengecek perkembangan penagihan sebelum menyiapkan pengajuan.
5. Ditandatangani Pihak yang Berwenang
Surat permohonan harus ditandatangani oleh wajib pajak, wakil, atau kuasa. Pastikan pihak yang menandatangani memiliki kewenangan dan dokumen pendukung yang sesuai.
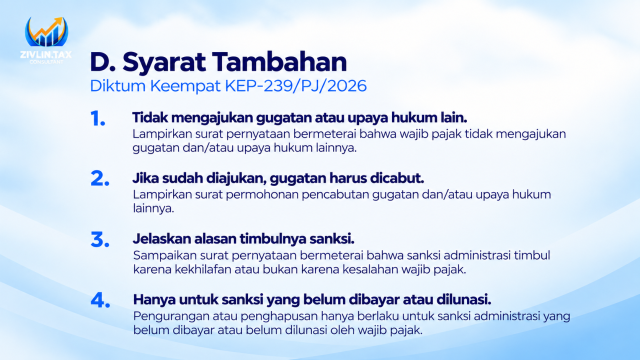
Syarat Tambahan Berdasarkan KEP-239/PJ/2026
Materi penghapusan sanksi pajak ini juga memuat persyaratan tambahan yang perlu diperhatikan.
Pertama, wajib pajak perlu melampirkan surat pernyataan bermeterai bahwa tidak mengajukan gugatan dan/atau upaya hukum lainnya.
Kedua, apabila gugatan atau upaya hukum lain sudah diajukan, wajib pajak perlu melampirkan surat permohonan pencabutannya.
Ketiga, wajib pajak perlu menyampaikan surat pernyataan bermeterai bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya.
Keempat, fasilitas hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi. Jadi, pemeriksaan bukti pembayaran perlu memisahkan pelunasan pokok pajak dari pembayaran sanksi.
Berapa Kali Permohonan Dapat Diajukan?
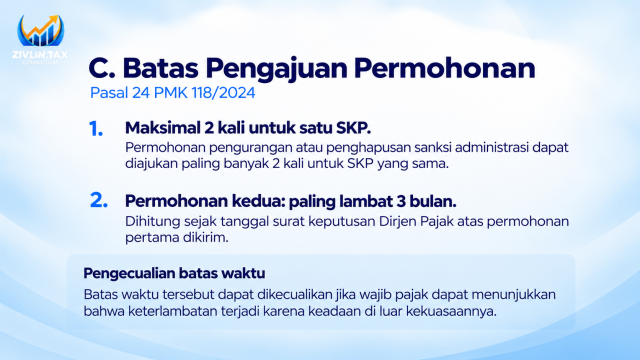
Permohonan pengurangan atau penghapusan sanksi administratif dapat diajukan paling banyak dua kali untuk SKP yang sama.
Apabila ingin mengajukan permohonan kedua, wajib pajak harus memperhatikan batas waktu paling lama tiga bulan sejak tanggal surat keputusan atas permohonan pertama dikirim.
Batas waktu tersebut dapat dikecualikan apabila wajib pajak dapat menunjukkan bahwa keterlambatan terjadi karena keadaan di luar kekuasaannya.
Karena itu, simpan surat keputusan pertama dan catat tanggal pengirimannya. Jangan hanya mengandalkan tanggal surat diterima ketika menghitung tenggat pengajuan kedua.
Batas Waktu Pengajuan yang Perlu Dibedakan
Dalam kebijakan KEP-239/PJ/2026, permohonan disampaikan paling lambat 1 Oktober 2028. Namun, tanggal tersebut perlu dibedakan dari tenggat pelaporan, pembetulan, atau pembayaran yang menjadi syarat fasilitas.
Untuk sejumlah kategori, ketentuan mensyaratkan pemenuhan kewajiban paling lambat 30 Juni 2027. Dengan demikian, batas akhir pengajuan surat bukan berarti wajib pajak dapat menunda seluruh kewajiban sampai 2028.
Periksa kategori sanksi dan jadwal yang berlaku sebelum menentukan langkah penyelesaian.
Cara Menyiapkan Permohonan
Agar pengajuan lebih terarah, lakukan langkah berikut:
- Periksa nomor, tanggal, jenis pajak, dan periode pajak dalam SKP.
- Pisahkan nilai pokok pajak dari sanksi administratif.
- Pastikan pokok pajak yang dipersyaratkan telah dilunasi.
- Telusuri riwayat keberatan, pembatalan, gugatan, atau upaya hukum lainnya.
- Cocokkan jenis sanksi dengan persyaratan fasilitas.
- Susun surat permohonan dan alasan pengajuan.
- Siapkan surat pernyataan serta dokumen pendukung yang relevan.
- Konfirmasikan saluran pengajuan kepada KPP tempat wajib pajak terdaftar.
- Simpan bukti penyampaian dan pantau tindak lanjut permohonan.
Kelengkapan dokumen membantu proses pemeriksaan permohonan. Namun, pengajuan tetap harus memenuhi persyaratan substantif dan tidak otomatis menghasilkan penghapusan seluruh sanksi.
Pertanyaan Seputar Penghapusan Sanksi Pajak
Apakah pokok pajak ikut dihapus?
Tidak. Fasilitas yang dibahas adalah pengurangan atau penghapusan sanksi administratif. Pokok pajak tetap harus diselesaikan sesuai ketentuan.
Apakah mengajukan permohonan pasti mendapat penghapusan 100%?
Tidak otomatis. Jenis sanksi, waktu pemenuhan kewajiban, dan persyaratan khusus menentukan fasilitas yang dapat diberikan.
Apakah satu surat dapat digunakan untuk beberapa SKP?
Untuk permohonan atas SKP yang dibahas dalam artikel ini, satu permohonan digunakan untuk satu SKP.
Bagaimana jika pernah mengajukan keberatan?
Periksa status keberatan tersebut. Keberatan yang dicabut dengan persetujuan atau tidak dipertimbangkan perlu dibedakan dari keberatan yang masih berjalan.
Konsultasikan Penghapusan Sanksi Pajak dengan Zivlin Tax
Ingin mengajukan penghapusan sanksi pajak tetapi masih bingung memeriksa SKP dan persyaratannya?
Hubungi Zivlin Tax untuk membantu meninjau dokumen perpajakan, memeriksa persyaratan, dan menyiapkan permohonan sesuai kondisi Anda.
Persiapan yang tepat membantu Anda memahami pilihan penyelesaian serta menghindari kekeliruan dalam pengajuan.
Konsultasikan kebutuhan perpajakan Anda bersama Zivlin Tax.
Referensi
- PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
- PMK 71 Tahun 2026 tentang Perubahan atas PMK 118 Tahun 2024.
- KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.

