

Pemeriksaan Bukti Permulaan Pajak: 4 Risiko Serius bagi Wajib Pajak
Pemeriksaan Bukti Permulaan Pajak atau yang dikenal dengan istilah Bukper merupakan salah satu proses penting dalam penegakan hukum perpajakan di Indonesia. Berbeda dengan pemeriksaan pajak biasa, Bukper dilakukan untuk memperoleh bukti permulaan mengenai dugaan terjadinya tindak pidana di bidang perpajakan.
Bagi wajib pajak orang pribadi maupun badan usaha, memahami proses Bukper sangat penting. Pasalnya, pemeriksaan ini dapat berlanjut ke tahap penyidikan apabila ditemukan bukti yang cukup sesuai ketentuan yang berlaku.
Lantas, apa sebenarnya Pemeriksaan Bukti Permulaan Pajak, apa perbedaannya dengan pemeriksaan biasa, serta bagaimana cara menghindari risikonya?
Apa Itu Pemeriksaan Bukti Permulaan Pajak?
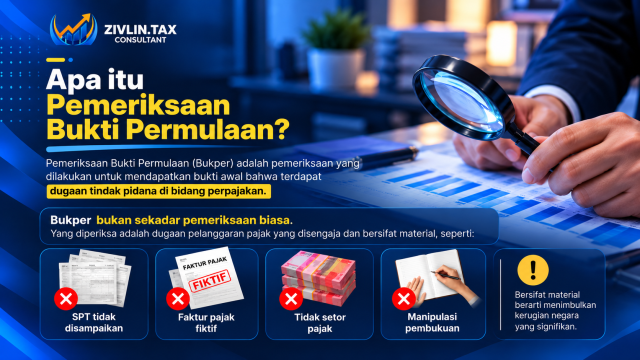
Pemeriksaan Bukti Permulaan adalah pemeriksaan yang dilakukan oleh Direktorat Jenderal Pajak (DJP) untuk mendapatkan bukti permulaan tentang adanya dugaan tindak pidana di bidang perpajakan.
Pemeriksaan ini tidak semata-mata bertujuan menghitung kekurangan pembayaran pajak, melainkan mengumpulkan bukti untuk menentukan apakah suatu dugaan pelanggaran perlu ditindaklanjuti melalui proses hukum pidana.
Beberapa kondisi yang dapat menjadi perhatian dalam proses pemeriksaan antara lain:
- SPT tidak disampaikan, terutama apabila memenuhi unsur tindak pidana perpajakan.
- Faktur pajak fiktif, yaitu penggunaan faktur pajak yang tidak berdasarkan transaksi sebenarnya.
- Pajak tidak disetorkan, khususnya pajak yang sudah dipotong atau dipungut.
- Manipulasi pembukuan, termasuk pencatatan transaksi yang tidak sesuai keadaan sebenarnya.
Perlu dipahami bahwa tidak setiap kesalahan administrasi atau keterlambatan pelaporan otomatis merupakan tindak pidana perpajakan. Penilaiannya bergantung pada fakta, bukti, dan ketentuan hukum yang berlaku.

Perbedaan Pemeriksaan Bukti Permulaan Pajak dan Pemeriksaan Pajak Biasa
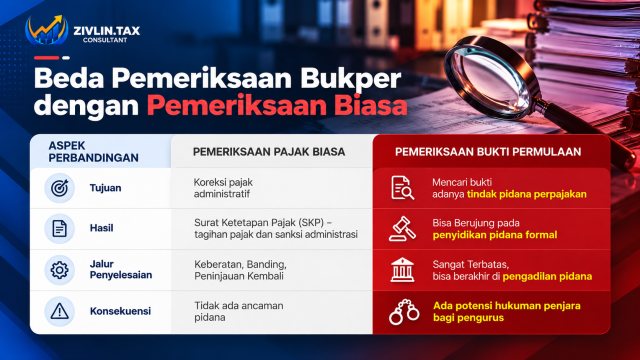
Meskipun sama-sama dilakukan oleh otoritas perpajakan, pemeriksaan pajak biasa dan Bukper memiliki tujuan serta konsekuensi yang berbeda.
1. Tujuan Pemeriksaan
Pemeriksaan pajak biasa umumnya bertujuan menguji kepatuhan pemenuhan kewajiban perpajakan atau menjalankan tujuan lain sesuai peraturan.
Sementara itu, Pemeriksaan Bukti Permulaan Pajak bertujuan memperoleh bukti awal atas dugaan tindak pidana perpajakan.
2. Hasil Pemeriksaan
Pemeriksaan pajak biasa dapat menghasilkan Surat Ketetapan Pajak (SKP), sesuai hasil pemeriksaan dan ketentuan yang berlaku.
Adapun Bukper dapat ditindaklanjuti dengan penyidikan apabila terdapat dasar yang cukup. Namun, pemeriksaan juga dapat dihentikan sesuai alasan dan prosedur yang ditetapkan dalam peraturan.
3. Jalur Penyelesaian
Sengketa yang timbul dari ketetapan pajak dapat diselesaikan melalui mekanisme administratif dan peradilan pajak, seperti keberatan, banding, atau peninjauan kembali sesuai persyaratannya.
Sementara itu, tindak lanjut Bukper yang masuk ke ranah pidana menggunakan mekanisme hukum yang berbeda.
4. Konsekuensi Hukum
Dalam pemeriksaan pajak biasa, konsekuensinya dapat berupa koreksi pajak, kekurangan pembayaran, serta sanksi administratif.
Pada Bukper, terdapat kemungkinan proses pidana apabila dugaan tindak pidana didukung bukti dan memenuhi unsur hukum yang berlaku.
Dengan demikian, konsekuensi Pemeriksaan Bukti Permulaan Pajak dapat lebih serius dibandingkan pemeriksaan pajak administratif.
Kewajiban Wajib Pajak dalam Pemeriksaan Bukti Permulaan
Wajib pajak yang menjalani Pemeriksaan Bukti Permulaan secara terbuka memiliki sejumlah kewajiban yang harus dipenuhi sesuai peraturan.
Kewajiban tersebut antara lain:
- Memberikan kesempatan kepada pemeriksa untuk memasuki atau memeriksa tempat, ruangan, serta barang yang diduga digunakan untuk menyimpan bahan bukti sesuai kewenangannya.
- Memberikan akses terhadap data yang dikelola secara elektronik sesuai ketentuan.
- Memperlihatkan atau meminjamkan dokumen dan bahan bukti yang diperlukan dalam pemeriksaan.
- Memberikan keterangan secara lisan maupun tertulis kepada pemeriksa.
- Memberikan bantuan yang diperlukan untuk kelancaran pelaksanaan pemeriksaan.
Pemenuhan kewajiban tersebut perlu dilakukan secara tertib dan didokumentasikan dengan baik.
Hak Wajib Pajak Saat Menghadapi Pemeriksaan Bukti Permulaan
Selain memiliki kewajiban, wajib pajak juga mempunyai hak dalam proses Pemeriksaan Bukti Permulaan.
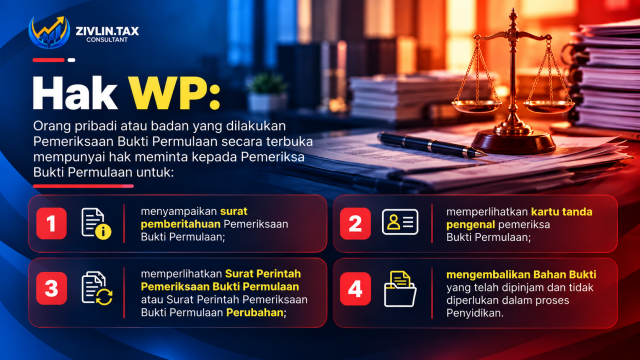
Dalam pemeriksaan secara terbuka, wajib pajak dapat meminta pemeriksa untuk:
- Memperlihatkan surat pemberitahuan Pemeriksaan Bukti Permulaan.
- Memperlihatkan kartu tanda pengenal pemeriksa.
- Memperlihatkan Surat Perintah Pemeriksaan Bukti Permulaan atau surat perintah perubahan apabila terdapat perubahan.
- Mengembalikan bahan bukti yang dipinjam dan tidak lagi diperlukan sesuai ketentuan.
Memahami hak tersebut membantu wajib pajak memastikan proses pemeriksaan berjalan sesuai prosedur.
Bagaimana Cara Mengurangi Risiko Pemeriksaan Bukti Permulaan Pajak?
Pencegahan risiko perpajakan perlu dimulai dari pengelolaan administrasi dan kepatuhan yang konsisten.
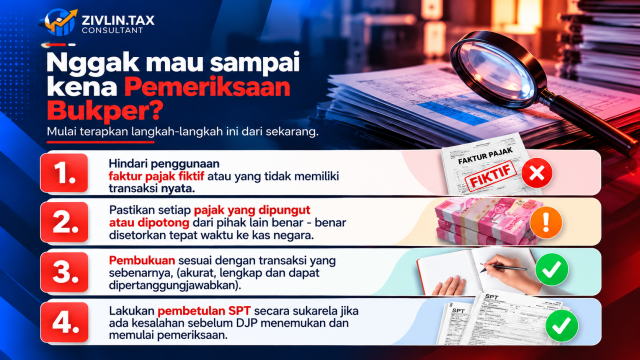
1. Hindari Penggunaan Faktur Pajak Fiktif
Pastikan seluruh faktur pajak diterbitkan berdasarkan transaksi yang benar-benar terjadi dan didukung dokumen yang sah.
2. Setorkan Pajak Tepat Waktu
Pajak yang telah dipotong atau dipungut harus disetorkan sesuai batas waktu dan ketentuan yang berlaku.
3. Lakukan Pembukuan Secara Akurat
Seluruh transaksi perusahaan perlu dicatat secara benar, lengkap, konsisten, dan dapat dipertanggungjawabkan.
4. Periksa dan Betulkan SPT Jika Diperlukan
Lakukan evaluasi terhadap SPT yang sudah dilaporkan. Apabila ditemukan kesalahan, periksa apakah pembetulan secara sukarela masih dapat dilakukan berdasarkan ketentuan perpajakan.
Pembetulan SPT bukan jaminan bahwa wajib pajak terbebas dari pemeriksaan atau proses hukum, terutama jika sudah memasuki tahapan tertentu.
Mengapa Kepatuhan Pajak Penting bagi Perusahaan?
Kepatuhan perpajakan tidak hanya berkaitan dengan kewajiban pembayaran pajak, tetapi juga berpengaruh terhadap kelangsungan usaha.
Administrasi yang tidak tertib dapat meningkatkan risiko koreksi pajak, sanksi administratif, sengketa, hingga persoalan hukum yang lebih serius.
Oleh karena itu, perusahaan sebaiknya melakukan evaluasi perpajakan secara berkala, memastikan dokumen transaksi lengkap, serta melakukan rekonsiliasi antara laporan keuangan dan pelaporan pajak.
Kesimpulan
Pemeriksaan Bukti Permulaan Pajak merupakan proses yang perlu dipahami oleh setiap wajib pajak, terutama pelaku usaha dan perusahaan.
Berbeda dengan pemeriksaan pajak biasa, Bukper berfokus pada dugaan tindak pidana perpajakan sehingga dapat menimbulkan konsekuensi hukum yang lebih serius.
Dengan memahami hak, kewajiban, dan langkah pencegahannya, wajib pajak dapat mengelola risiko perpajakan secara lebih baik.
ZIVLIN.TAX CONSULTANT hadir untuk membantu wajib pajak memahami kewajiban perpajakan, mengevaluasi kepatuhan, dan mempersiapkan administrasi perpajakan perusahaan secara lebih tertib.
Pastikan setiap keputusan perpajakan dilakukan berdasarkan ketentuan hukum yang berlaku dan didukung dokumentasi yang memadai.

