
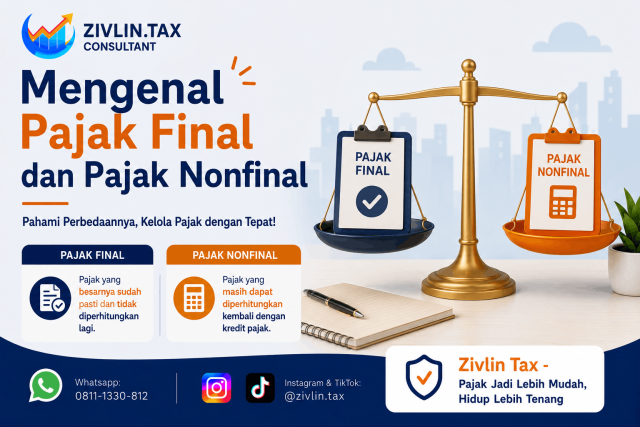
Bogor – Salah satu istilah yang paling sering membingungkan Wajib Pajak adalah Pajak Final dan Pajak Nonfinal. Tidak sedikit pelaku usaha yang mengira semua pajak diperlakukan sama, padahal kedua mekanisme tersebut memiliki cara penghitungan, pelaporan, dan perlakuan yang berbeda.
Sumber : zivlintax.com
Memahami perbedaan pajak final dan nonfinal sangat penting karena akan memengaruhi cara menghitung pajak, menyusun pembukuan, hingga mengisi Surat Pemberitahuan (SPT) Tahunan.
Lalu, apa sebenarnya yang dimaksud dengan pajak final dan pajak nonfinal?
Baca Juga : Kena Denda Pajak Miliaran Gara-Gara Mutasi Rekening?
Apa Itu Pajak Final?
Pajak Final adalah pajak yang bersifat selesai pada saat dipotong, dipungut, atau dibayar. Artinya, pajak tersebut tidak diperhitungkan lagi dalam penghitungan Pajak Penghasilan (PPh) Tahunan.
Setelah pajak final dibayarkan sesuai ketentuan, penghasilan tersebut pada umumnya tidak dihitung kembali dalam pengenaan PPh Tahunan, meskipun tetap dapat dilaporkan dalam SPT sesuai ketentuan yang berlaku.
Apa Itu Pajak Nonfinal?
Pajak Nonfinal adalah pajak yang belum merupakan pelunasan akhir atas kewajiban pajak. Pajak yang telah dipotong atau dipungut selama tahun berjalan nantinya akan diperhitungkan kembali dalam SPT Tahunan sebagai kredit pajak terhadap PPh yang sebenarnya terutang.
Apabila jumlah pajak yang telah dipotong lebih besar daripada pajak yang terutang, Wajib Pajak dapat mengalami lebih bayar. Sebaliknya, apabila masih kurang, Wajib Pajak perlu melunasi kekurangannya.
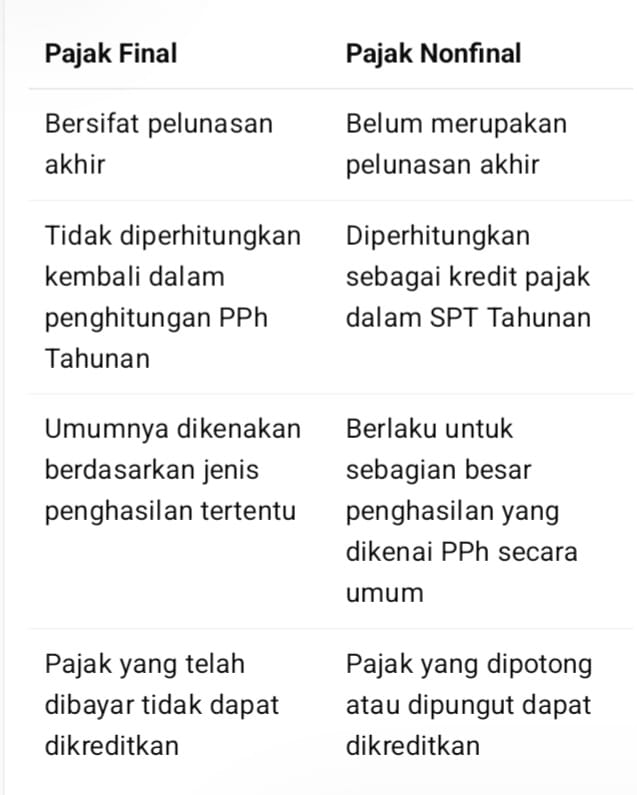
Perbedaan Pajak Final dan Pajak Nonfinal
Perbedaan utama keduanya dapat dilihat dari beberapa aspek berikut:
Baca Juga : SPT Tahunan Lebih Bayar? Tidak Selalu Harus Direstitusi!
Contoh Pajak Final
Beberapa jenis penghasilan yang dalam ketentuan tertentu dapat dikenai PPh Final antara lain:
– Penghasilan UMKM yang menggunakan skema PPh Final sesuai ketentuan yang berlaku.
– Penghasilan dari persewaan tanah dan/atau bangunan.
– Pengalihan hak atas tanah dan/atau bangunan.
– Hadiah undian.
– Jenis penghasilan lain yang secara khusus ditetapkan dikenai PPh Final berdasarkan peraturan perpajakan.
Setiap jenis penghasilan memiliki tarif dan ketentuan yang berbeda sesuai regulasi.
Contoh Pajak Nonfinal
Sementara itu, contoh penghasilan yang umumnya dikenai PPh Nonfinal antara lain:
– Gaji atau upah karyawan (PPh Pasal 21).
– Penghasilan dari kegiatan usaha yang menggunakan skema umum.
– Jasa tertentu yang dipotong PPh Pasal 23.
– Penghasilan dari transaksi yang dikenai angsuran atau pemotongan PPh yang dapat dikreditkan dalam SPT Tahunan.
Pajak-pajak tersebut nantinya diperhitungkan kembali ketika menghitung PPh Tahunan.
Mengapa Perbedaan Ini Penting?
Memahami apakah suatu pajak bersifat final atau nonfinal sangat penting karena memengaruhi:
– Cara menghitung pajak.
– Penyusunan pembukuan.
– Pengisian SPT Tahunan.
– Pemanfaatan kredit pajak.
– Perencanaan arus kas perusahaan.
Kesalahan memahami perlakuan pajak dapat menyebabkan pelaporan yang tidak sesuai dengan ketentuan.
Baca Juga : Kantor Pajak Tidak Peduli SPT Anda Benar atau Salah?
Apakah Semua Pelaku Usaha Menggunakan Pajak Final?
Tidak. Perlakuan perpajakan setiap pelaku usaha bergantung pada ketentuan yang berlaku, seperti jenis usaha, bentuk Wajib Pajak, besaran peredaran bruto, serta fasilitas perpajakan yang digunakan.
Sebagian Wajib Pajak dapat menggunakan skema PPh Final apabila memenuhi persyaratan, sedangkan yang lain wajib menggunakan mekanisme umum (nonfinal). Karena itu, penting untuk memahami ketentuan yang berlaku bagi masing-masing jenis usaha.
Kesalahan yang Sering Terjadi
Masih banyak Wajib Pajak yang melakukan beberapa kesalahan berikut:
– Menganggap seluruh pajak yang dipotong bersifat final.
– Tidak mengkreditkan pajak nonfinal dalam SPT Tahunan.
– Mengira pajak final dapat dikreditkan kembali.
– Salah menentukan jenis penghasilan yang dikenai pajak final atau nonfinal.
– Kurang memahami perubahan regulasi perpajakan.
Kesalahan tersebut dapat memengaruhi ketepatan pelaporan pajak.
Kapan Sebaiknya Berkonsultasi?
Apabila Anda masih ragu mengenai perlakuan pajak atas suatu transaksi atau jenis penghasilan, sebaiknya berkonsultasi dengan konsultan pajak. Pendampingan yang tepat dapat membantu memastikan bahwa penghitungan, pembayaran, dan pelaporan pajak telah dilakukan sesuai dengan ketentuan yang berlaku serta meminimalkan risiko kesalahan administrasi.
Kesimpulan
Pajak Final dan Pajak Nonfinal memiliki mekanisme yang berbeda. Pajak Final merupakan pelunasan akhir sehingga umumnya tidak diperhitungkan kembali dalam penghitungan PPh Tahunan, sedangkan Pajak Nonfinal masih akan diperhitungkan sebagai kredit pajak ketika menyusun SPT Tahunan.
Memahami perbedaan keduanya akan membantu Wajib Pajak menyusun administrasi perpajakan dengan lebih baik, menghindari kesalahan pelaporan, dan memenuhi kewajiban perpajakan secara tepat. Dengan pemahaman yang benar, pengelolaan pajak menjadi lebih mudah dan bisnis dapat berkembang dengan lebih tenang.
Baca Juga : Dapat SP2DK? Tidak Selalu Berujung Pemeriksaan!
Konsultan pajak Bogor murah bukan berarti asal-asalan.
Dapatkan pendampingan pajak yang jelas, aman, dan sesuai kebutuhan bisnis Anda.
📞 Whatsapp: 0811-1330-812
📱 Instagram & TikTok: @zivlin.tax
Zivlin Tax – Pajak Jadi Lebih Mudah, Hidup Lebih Tenang

