
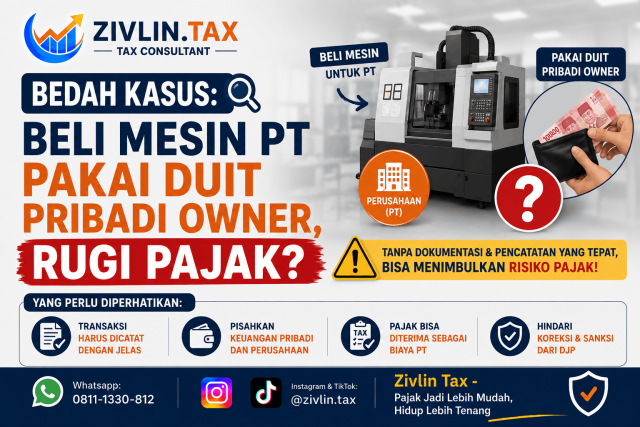
Bogor – Pemilik perusahaan membeli mesin untuk kebutuhan operasional PT, tetapi uangnya justru berasal dari rekening pribadi. Apakah perusahaan otomatis rugi pajak?
Sumber : zivlintax.com
Jawabannya: tidak otomatis. Yang menjadi persoalan bukan semata-mata dari rekening mana uang tersebut dibayarkan, tetapi bagaimana transaksi tersebut dicatat, didokumentasikan, dan dibuktikan secara hukum maupun perpajakan.
Baca Juga : Resmi! DJP Jelaskan Alasan Penundaan Pajak Seller Marketplace, Bukan Dibatalkan!
Contoh Kasus
Misalnya PT Maju Jaya membutuhkan mesin produksi senilai Rp500 juta. Karena perusahaan sedang kekurangan kas, pemilik menggunakan uang pribadinya untuk membayar mesin tersebut langsung kepada supplier.
Secara bisnis, transaksi tersebut bisa saja terjadi. Namun, jangan berhenti hanya pada bukti transfer.
Perusahaan harus menentukan: uang Rp500 juta itu sebenarnya apa?
Apakah:
– setoran modal?
– pinjaman pemegang saham?
– uang muka atau pembayaran atas nama perusahaan?
– atau transaksi lainnya?
Klasifikasi ini penting karena masing-masing memiliki konsekuensi administrasi dan perpajakan yang berbeda.
Jika Dianggap Pinjaman Pemegang Saham
Apabila dana tersebut memang merupakan pinjaman dari owner kepada PT, maka sebaiknya perusahaan memiliki dokumentasi yang jelas.
Misalnya:
Owner → memberikan pinjaman → PT → membeli mesin → mesin menjadi aset PT
Dokumen pendukung dapat berupa:
– perjanjian pinjaman pemegang saham;
– invoice mesin atas nama PT;
– bukti pembayaran kepada supplier;
– bukti bahwa pembayaran dilakukan oleh owner untuk kepentingan PT;
– pencatatan sebagai utang kepada pemegang saham; dan
– dokumen pendukung lainnya.
Dengan demikian, aliran dananya dapat ditelusuri.
Baca Juga : Margin Jualan Online Tipis? Jangan Sampai Bisnis Bertahan Hanya untuk Jadi “Donatur”
Bagaimana dengan Mesin yang Dibeli?
Jika mesin tersebut memang dibeli untuk digunakan dalam kegiatan usaha PT dan memenuhi persyaratan sebagai aset perusahaan, maka transaksi perlu dicatat dalam pembukuan PT sesuai prinsip akuntansi yang berlaku. Mesin tersebut pada umumnya bukan langsung dianggap sebagai biaya seluruhnya pada saat pembelian.
Dalam kondisi yang memenuhi ketentuan, mesin dapat menjadi aset tetap dan biaya penyusutannya dapat diperhitungkan sesuai ketentuan perpajakan. Jadi, penggunaan uang pribadi owner tidak otomatis membuat perusahaan kehilangan manfaat perpajakannya.
Bagaimana dengan PPN?
Ini bagian yang juga harus diperhatikan. Apabila supplier merupakan PKP dan transaksi memenuhi persyaratan pengkreditan Pajak Masukan, dokumen perpajakan harus diperiksa dengan cermat.
Salah satu hal penting adalah memastikan invoice dan Faktur Pajak sesuai dengan pihak yang sebenarnya melakukan pembelian, yaitu PT apabila memang PT merupakan pembeli dan pemilik mesin. Jangan sampai mesin dibeli untuk PT tetapi dokumen transaksi justru atas nama pribadi owner.
Dokumen yang tidak konsisten dapat menimbulkan masalah ketika perusahaan ingin mencatat aset dan memperlakukan PPN-nya.
Bagaimana Jika Owner Membayar Langsung ke Supplier?
Pembayaran langsung oleh owner tidak otomatis membuat mesin menjadi milik pribadi.
Yang harus dilihat adalah substansi transaksi dan dokumennya.
Jika:
– pembeli dalam dokumen adalah PT;
– mesin digunakan oleh PT;
– invoice ditujukan kepada PT;
– pembayaran owner dapat dibuktikan dilakukan untuk dan atas kepentingan PT; dan
– transaksi dicatat dengan benar,
maka struktur transaksinya dapat dijelaskan secara lebih jelas.Namun, apabila sejak awal invoice, kontrak, pembayaran, dan kepemilikan semuanya menggunakan nama pribadi owner, situasinya menjadi berbeda dan perlu dianalisis lebih lanjut.
Jangan Sampai Mesin Milik PT, Tapi Utangnya Tidak Ada
Kesalahan yang sering terjadi adalah owner membayar mesin menggunakan rekening pribadi, kemudian perusahaan langsung mencatat: “Aset Mesin Rp500 juta”
tetapi tidak mencatat kewajiban perusahaan kepada owner.
Akibatnya, neraca perusahaan tidak menggambarkan transaksi secara utuh. Jika memang dana tersebut merupakan pinjaman owner, seharusnya terdapat pencatatan yang mencerminkan adanya utang perusahaan kepada pemegang saham sesuai substansi transaksi.
Apakah Pinjaman Harus Berbunga?
Tidak setiap transaksi pinjaman pemegang saham otomatis harus diperlakukan sama. Perlakuan pajaknya perlu dianalisis berdasarkan fakta transaksi dan ketentuan perpajakan yang berlaku. Untuk transaksi pihak yang mempunyai hubungan istimewa, termasuk pinjaman tertentu, aspek kewajaran dan ketentuan khusus perpajakan perlu diperhatikan.
Karena itu, jangan membuat perjanjian hanya untuk “merapikan dokumen” setelah transaksi terjadi. Substansi transaksi harus benar-benar sesuai dengan dokumen yang dibuat.
Kesalahan yang Sebaiknya Dihindari
Beberapa kesalahan yang sering terjadi:
❌ Owner membayar aset PT dari rekening pribadi tanpa dokumentasi.
❌ Invoice mesin menggunakan nama pribadi padahal aset dicatat sebagai milik PT.
❌ Tidak ada perjanjian pinjaman atau dasar setoran modal.
❌ PT mencatat aset tetapi tidak mencatat sumber pendanaannya.
❌ Bukti pembayaran tidak disimpan.
❌ PPN dikreditkan tanpa memastikan persyaratan pengkreditannya terpenuhi.
❌ Baru membuat dokumen ketika sudah menerima SP2DK atau diperiksa.
Jadi, Rugi Pajak atau Tidak?
Tidak otomatis rugi pajak. Yang menentukan adalah apakah transaksi tersebut memenuhi persyaratan perpajakan dan didukung dokumentasi yang memadai.
Bahkan, jika struktur transaksi benar, mesin tersebut dapat tetap dicatat sebagai aset PT dan penyusutannya dapat diperlakukan sesuai ketentuan perpajakan. Masalah biasanya muncul ketika uang pribadi, aset perusahaan, invoice, Faktur Pajak, dan pencatatan akuntansi tidak konsisten satu sama lain.
Checklist Sebelum Owner Membayar Aset PT
Sebelum menggunakan uang pribadi untuk membeli aset perusahaan, pastikan:
☑ Tentukan apakah dana merupakan pinjaman atau setoran modal.
☑ Buat dokumentasi sesuai transaksi.
☑ Pastikan invoice dan dokumen transaksi sesuai pihak pembeli.
☑ Simpan bukti pembayaran.
☑ Catat transaksi dalam pembukuan PT.
☑ Pastikan perlakuan PPN telah sesuai.
☑ Dokumentasikan aset dan penyusutannya.
☑ Pastikan transaksi pihak berelasi memenuhi ketentuan yang berlaku.
Kesimpulan
Membeli mesin PT menggunakan uang pribadi owner tidak otomatis membuat perusahaan rugi pajak. Justru yang berbahaya adalah ketika transaksi tersebut tidak memiliki dasar yang jelas dan dokumennya tidak konsisten.
Jika memang owner menalangi pembelian mesin untuk PT, perlakukan transaksi sesuai substansinya, dokumentasikan sejak awal, dan pastikan seluruh aliran dana dapat ditelusuri. Dalam perpajakan, bukan hanya “uangnya dari mana” yang penting, tetapi juga “uang itu sebenarnya untuk apa, milik siapa, dan bagaimana seluruh transaksinya dapat dibuktikan.”
Konsultan pajak Bogor murah bukan berarti asal-asalan.
Dapatkan pendampingan pajak yang jelas, aman, dan sesuai kebutuhan bisnis Anda.
📞 Whatsapp: 0811-1330-812
📱 Instagram & TikTok: @zivlin.tax
Zivlin Tax – Pajak Jadi Lebih Mudah, Hidup Lebih Tenang

