Rasio Pajak Indonesia Rendah, Dirjen Pajak Soroti PTKP Rp54 Juta yang Dinilai Terlalu Tinggi
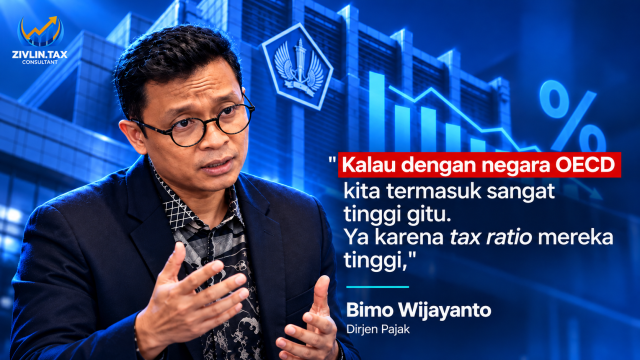
Rasio pajak Indonesia kembali menjadi sorotan setelah Direktur Jenderal Pajak (DJP), Bimo Wijayanto, menilai batas Penghasilan Tidak Kena Pajak (PTKP) di Indonesia relatif tinggi dibandingkan dengan sejumlah negara anggota Organisation for Economic Co-operation and Development (OECD).
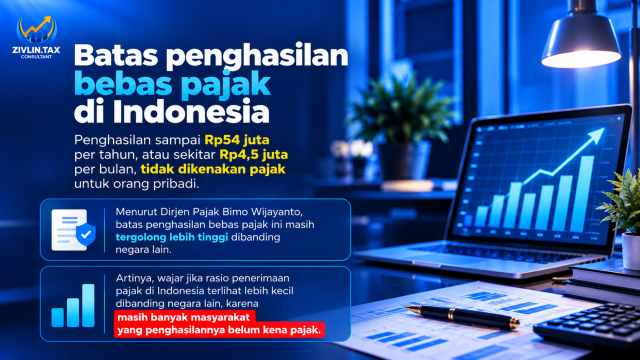
Saat ini, batas PTKP bagi wajib pajak orang pribadi dengan status tidak kawin dan tanpa tanggungan adalah Rp54 juta per tahun atau Rp4,5 juta per bulan.
Menurut Bimo, tingginya batas penghasilan bebas pajak menjadi salah satu faktor yang perlu diperhatikan dalam upaya meningkatkan penerimaan perpajakan nasional.
Pernyataan tersebut memunculkan pertanyaan penting: apakah batas PTKP Indonesia memang terlalu tinggi, dan bagaimana dampaknya terhadap masyarakat serta rasio pajak nasional?
Apa Itu Rasio Pajak Indonesia?
Rasio pajak atau tax ratio merupakan indikator yang menggambarkan perbandingan penerimaan perpajakan terhadap Produk Domestik Bruto (PDB) suatu negara.
Indikator ini digunakan untuk menilai kemampuan suatu negara dalam menghimpun penerimaan perpajakan dibandingkan dengan ukuran perekonomiannya.
Secara sederhana, semakin besar penerimaan perpajakan dibandingkan PDB, semakin tinggi rasio pajak suatu negara.
Namun, rasio pajak yang tinggi tidak selalu berarti sistem perpajakan lebih baik. Penilaiannya juga perlu mempertimbangkan struktur ekonomi, tingkat kesejahteraan masyarakat, kepatuhan wajib pajak, dan kualitas pelayanan publik.
Mengapa Rasio Pajak Indonesia Menjadi Perhatian?
Rasio pajak Indonesia menjadi perhatian karena pemerintah membutuhkan penerimaan negara untuk membiayai berbagai program pembangunan.
Penerimaan perpajakan digunakan untuk mendukung pembangunan infrastruktur, pendidikan, kesehatan, pelayanan publik, serta berbagai kebutuhan negara lainnya.
Oleh karena itu, pemerintah terus berupaya memperluas basis perpajakan, meningkatkan kepatuhan wajib pajak, dan memperbaiki administrasi perpajakan.
Salah satu aspek yang turut menjadi pembahasan adalah batas Penghasilan Tidak Kena Pajak atau PTKP.
Batas Penghasilan Tidak Kena Pajak Indonesia Rp54 Juta per Tahun
Penghasilan Tidak Kena Pajak (PTKP) adalah jumlah penghasilan yang menjadi pengurang dalam menghitung Penghasilan Kena Pajak (PKP) bagi wajib pajak orang pribadi.
Berdasarkan ketentuan perpajakan yang berlaku, besaran dasar PTKP adalah:
- Rp54.000.000 per tahun untuk wajib pajak orang pribadi.
- Tambahan Rp4.500.000 untuk wajib pajak yang berstatus kawin.
- Tambahan Rp4.500.000 untuk setiap tanggungan yang memenuhi ketentuan, maksimal tiga orang.
- Tambahan Rp54.000.000 untuk istri yang penghasilannya digabung dengan suami sesuai ketentuan perpajakan.
Dengan demikian, batas PTKP setiap wajib pajak dapat berbeda bergantung pada status perkawinan dan jumlah tanggungannya.
Apakah Penghasilan Rp4,5 Juta per Bulan Tidak Kena Pajak?
Bagi wajib pajak orang pribadi dengan status tidak kawin dan tanpa tanggungan (TK/0), penghasilan neto sebesar Rp4,5 juta per bulan atau Rp54 juta per tahun tidak menghasilkan Penghasilan Kena Pajak.
Artinya, apabila penghasilan neto setahun tidak melebihi PTKP yang berlaku, tidak terdapat PPh terutang berdasarkan penghitungan tarif umum.
Namun, perlu dipahami bahwa PTKP bukan berarti seluruh penghasilan di bawah nominal tersebut otomatis terbebas dari semua jenis pajak.
Ketentuan PTKP terutama digunakan dalam penghitungan PPh orang pribadi yang dikenakan berdasarkan tarif umum.
Dirjen Pajak Bimo Wijayanto Menilai PTKP Indonesia Relatif Tinggi
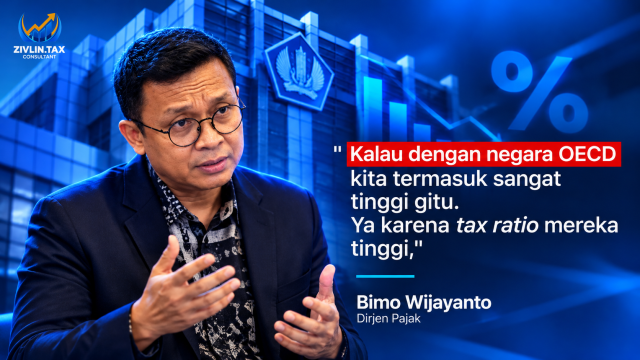
Direktur Jenderal Pajak Bimo Wijayanto menyoroti besarnya batas PTKP Indonesia dibandingkan dengan sejumlah negara anggota OECD.
Menurut pemberitaan pada Oktober 2026, Bimo menyampaikan bahwa batas penghasilan bebas pajak Indonesia tergolong tinggi dalam perbandingan internasional.
Kondisi tersebut dinilai menjadi salah satu faktor yang memengaruhi luasnya basis pengenaan Pajak Penghasilan orang pribadi.
Dengan batas PTKP yang relatif tinggi, sebagian masyarakat yang memiliki penghasilan di bawah ambang tersebut tidak memiliki Penghasilan Kena Pajak.
Akibatnya, tidak seluruh pertumbuhan jumlah masyarakat berpenghasilan secara langsung meningkatkan penerimaan PPh orang pribadi.
Meski demikian, rendahnya rasio pajak Indonesia tidak dapat dijelaskan hanya oleh besarnya PTKP.
Faktor lain seperti sektor informal, kepatuhan perpajakan, efektivitas pengawasan, dan struktur perekonomian juga memengaruhi penerimaan negara.
OECD Soroti Tingginya PTKP Indonesia Sejak 2024
Persoalan tingginya PTKP Indonesia sebelumnya telah menjadi perhatian OECD.
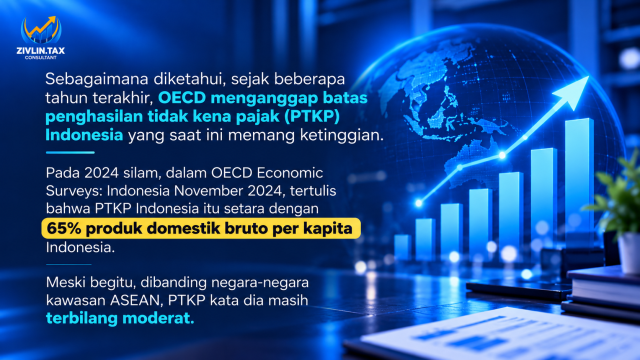
Dalam laporan OECD Economic Surveys: Indonesia 2024 yang diterbitkan pada November 2024, OECD menilai bahwa batas dasar penghasilan bebas pajak Indonesia relatif tinggi dibandingkan ukuran perekonomiannya.
PTKP Indonesia Setara Sekitar 65% PDB per Kapita
OECD mencatat bahwa PTKP dasar sebesar Rp54 juta per tahun setara dengan sekitar 65% PDB per kapita Indonesia berdasarkan perbandingan yang digunakan dalam laporan 2024.
OECD juga menyoroti bahwa batas tersebut membuat sebagian besar kelompok masyarakat berpenghasilan menengah belum masuk dalam basis PPh orang pribadi.
Hal ini menjadi salah satu pertimbangan dalam pembahasan reformasi perpajakan Indonesia.
Bagaimana Perbandingannya dengan Negara ASEAN?
Perbandingan PTKP antarnegara perlu dilakukan secara hati-hati karena setiap negara memiliki struktur tarif, pengurangan pajak, dan tingkat pendapatan yang berbeda.
Dalam laporan OECD 2024, disebutkan bahwa pada 2017 sekitar 10% penduduk Indonesia aktif membayar PPh orang pribadi, dibandingkan dengan rata-rata ASEAN sebesar 15% berdasarkan data yang dirujuk OECD.
Namun, angka historis tersebut tidak dapat langsung dianggap sebagai kondisi terbaru pada 2026.
Perbandingan ini menunjukkan pentingnya melihat kebijakan PTKP bersama dengan kondisi ekonomi dan administrasi perpajakan masing-masing negara.
Apakah PTKP Tinggi Menyebabkan Rasio Pajak Indonesia Rendah?
PTKP yang tinggi dapat mempersempit basis pengenaan PPh orang pribadi karena lebih sedikit penghasilan yang masuk dalam kategori Penghasilan Kena Pajak.
Namun, hubungan antara PTKP dan rasio pajak tidak sesederhana itu.
1. Sebagian Penghasilan Masyarakat Tidak Masuk Basis PPh
Ketika penghasilan neto wajib pajak tidak melebihi PTKP, Penghasilan Kena Pajak menjadi nihil.
Kondisi ini membuat penerimaan PPh orang pribadi tidak otomatis meningkat seiring bertambahnya jumlah pekerja yang penghasilannya masih berada di bawah ambang PTKP.
2. Perlindungan bagi Masyarakat Berpenghasilan Rendah
Di sisi lain, PTKP memiliki fungsi penting dalam melindungi kemampuan ekonomi masyarakat.
Batas PTKP membantu memastikan bahwa masyarakat dengan penghasilan tertentu tidak langsung dibebani Pajak Penghasilan.
Oleh karena itu, evaluasi PTKP perlu mempertimbangkan kebutuhan hidup, inflasi, daya beli, dan kemampuan masyarakat dalam memenuhi kewajiban perpajakan.
3. Kepatuhan Pajak Juga Memengaruhi Penerimaan Negara
Peningkatan rasio pajak tidak hanya bergantung pada perubahan batas PTKP.
Pemerintah juga perlu memperhatikan kepatuhan wajib pajak, efektivitas administrasi, perluasan basis perpajakan, serta pengawasan terhadap penghasilan yang belum dilaporkan sesuai ketentuan.
Dengan demikian, upaya meningkatkan rasio pajak perlu dilakukan secara menyeluruh.
Apakah Pemerintah Akan Menurunkan PTKP Rp54 Juta?
Pernyataan mengenai tingginya PTKP tidak otomatis berarti pemerintah telah menetapkan penurunan batas Penghasilan Tidak Kena Pajak.
Pembahasan atau evaluasi kebijakan harus dibedakan dari perubahan peraturan yang sudah resmi berlaku.
Apabila pemerintah berencana mengubah besaran PTKP, perubahan tersebut perlu memiliki dasar hukum yang sesuai dan diumumkan secara resmi.
Karena itu, masyarakat sebaiknya tidak langsung menyimpulkan bahwa penghasilan Rp4,5 juta per bulan akan dikenakan pajak akibat pernyataan tersebut.
Selama belum ada perubahan ketentuan yang berlaku, penghitungan PPh orang pribadi tetap mengikuti peraturan perpajakan yang berlaku.
Dampak Jika Batas PTKP Indonesia Diturunkan
Apabila suatu saat pemerintah memutuskan untuk menurunkan PTKP, terdapat sejumlah dampak yang perlu diperhatikan.
Dampak terhadap Karyawan
Penurunan PTKP berpotensi meningkatkan Penghasilan Kena Pajak bagi sebagian karyawan.
Akibatnya, PPh Pasal 21 yang dihitung berdasarkan penghasilan dan status perpajakan karyawan dapat mengalami perubahan.
Namun, besarnya dampak akan bergantung pada nilai PTKP baru, penghasilan neto, status wajib pajak, serta ketentuan penghitungan yang berlaku.
Dampak terhadap Perusahaan
Perusahaan perlu menyesuaikan administrasi penggajian dan penghitungan PPh Pasal 21 apabila terdapat perubahan resmi pada ketentuan PTKP.
Penyesuaian tersebut dapat mencakup pembaruan data perpajakan karyawan, perhitungan pemotongan pajak, dan pelaporan melalui sistem perpajakan.
Dampak terhadap Penerimaan Negara
Secara teoritis, penurunan PTKP dapat memperluas basis pengenaan PPh orang pribadi.
Namun, peningkatan penerimaan negara tetap bergantung pada berbagai faktor, termasuk kondisi perekonomian, kepatuhan perpajakan, serta implementasi kebijakan.
Apa yang Harus Dilakukan Wajib Pajak?
Di tengah pembahasan mengenai rasio pajak Indonesia dan besaran PTKP, wajib pajak tidak perlu terburu-buru melakukan perubahan penghitungan pajak berdasarkan pemberitaan saja.
Langkah yang dapat dilakukan antara lain:
- Memastikan status PTKP telah sesuai dengan kondisi perkawinan dan tanggungan.
- Memeriksa perhitungan PPh Pasal 21 pada bukti pemotongan pajak.
- Memastikan penghasilan yang wajib dilaporkan telah dicatat dengan benar.
- Mengikuti informasi resmi dari Direktorat Jenderal Pajak.
- Berkonsultasi dengan tenaga profesional apabila menemukan ketidaksesuaian penghitungan pajak.
Pemahaman terhadap ketentuan perpajakan dapat membantu wajib pajak memenuhi kewajibannya secara benar sekaligus menghindari kesalahan administrasi.
FAQ Seputar Rasio Pajak Indonesia dan PTKP
Apa yang dimaksud dengan rasio pajak Indonesia?
Rasio pajak Indonesia merupakan perbandingan antara penerimaan perpajakan dan Produk Domestik Bruto (PDB), yang digunakan untuk mengukur penerimaan perpajakan relatif terhadap ukuran perekonomian nasional.
Berapa batas PTKP orang pribadi?
Batas dasar PTKP wajib pajak orang pribadi adalah Rp54 juta per tahun. Besarannya dapat bertambah sesuai status perkawinan dan tanggungan berdasarkan ketentuan perpajakan.
Mengapa PTKP Indonesia dinilai tinggi?
PTKP Indonesia dinilai relatif tinggi karena besaran batas penghasilan bebas pajak tersebut cukup besar dibandingkan indikator ekonomi tertentu, termasuk PDB per kapita yang digunakan OECD dalam kajiannya.
Apakah PTKP Rp54 juta sudah resmi diturunkan?
Pernyataan pejabat mengenai evaluasi PTKP tidak sama dengan perubahan peraturan. Wajib pajak harus merujuk pada ketentuan resmi yang berlaku untuk memastikan besaran PTKP.
Apakah PTKP memengaruhi rasio pajak?
Ya. Besaran PTKP dapat memengaruhi luasnya basis pengenaan PPh orang pribadi. Namun, rasio pajak juga dipengaruhi kepatuhan wajib pajak, struktur ekonomi, dan penerimaan dari jenis pajak lainnya.
Kesimpulan
Rasio pajak Indonesia yang masih menjadi perhatian pemerintah mendorong pembahasan mengenai berbagai kebijakan perpajakan, termasuk batas Penghasilan Tidak Kena Pajak.
Dirjen Pajak Bimo Wijayanto menilai bahwa PTKP Indonesia sebesar Rp54 juta per tahun relatif tinggi dibandingkan dengan sejumlah negara OECD.
Penilaian tersebut juga sejalan dengan perhatian OECD dalam laporan ekonomi Indonesia tahun 2024.
Meski demikian, perubahan PTKP perlu mempertimbangkan keseimbangan antara kebutuhan penerimaan negara dan perlindungan daya beli masyarakat.
Bagi wajib pajak, hal terpenting adalah memahami ketentuan yang berlaku, memastikan penghitungan pajak dilakukan dengan benar, dan mengikuti perkembangan peraturan melalui sumber resmi.
Konsultasikan Kewajiban Pajak Anda Bersama ZIVLIN.TAX Consultant
Masih bingung menghitung PPh Pasal 21, menentukan status PTKP, atau memahami dampak perubahan peraturan perpajakan terhadap penghasilan maupun usaha Anda?
ZIVLIN.TAX Consultant siap membantu Anda memahami kewajiban perpajakan secara lebih jelas, tepat, dan sesuai dengan ketentuan yang berlaku.
Dapatkan pendampingan untuk kebutuhan perpajakan pribadi maupun perusahaan, mulai dari konsultasi perhitungan pajak, pelaporan SPT, hingga administrasi perpajakan.
Konsultasikan kebutuhan perpajakan Anda bersama ZIVLIN.TAX Consultant agar pengelolaan pajak menjadi lebih terarah dan sesuai aturan.
ZIVLIN.TAX Consultant — Solusi Perpajakan untuk Pribadi dan Bisnis.